 yudi-kurniawan
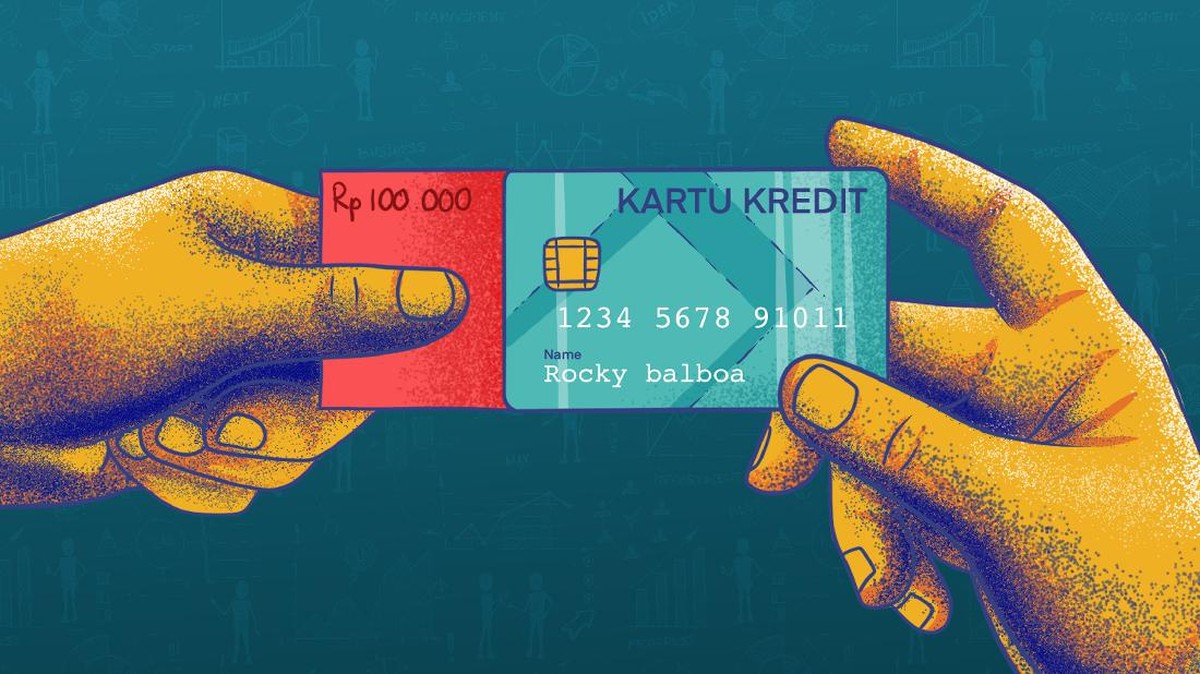
Berdasarkan data Bank Indonesia (BI) per awal 2024, industri kartu kredit nasional mencatat nilai transaksi yang masih didominasi oleh pemain global. Kondisi ini mendorong bank sentral bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) untuk resmi meluncurkan Kartu Kredit Indonesia (KKI), sebuah instrumen yang digadang-gadang mampu mengubah lanskap pembayaran domestik sekaligus memperkuat kedaulatan ekonomi digital di tanah air.
Fundamental dan Proyeksi Awal KKI
KKI hadir bukan tanpa alasan. Data BI menunjukkan jumlah kartu kredit beredar di Indonesia berada di kisaran 17-18 juta unit dengan pertumbuhan year-on-year yang relatif tipis, sekitar 2-4 persen dalam beberapa tahun terakhir. Angka ini terbilang rendah dibandingkan rasio kepemilikan kartu kredit di negara tetangga seperti Malaysia atau Thailand yang menembus dua digit persentase dari total populasi dewasa.
Rasio kartu kredit terhadap Produk Domestik Bruto (PDB) Indonesia pun masih berada di bawah 1 persen, sementara nilai transaksi kartu kredit tahunan berada di kisaran Rp300-400 triliun. Dari sisi fundamental, ruang pertumbuhan pasar masih sangat lebar, terutama dengan populasi kelas menengah yang terus mengalami kenaikan.
"Kartu Kredit Indonesia ini menjadi instrumen strategis untuk memperkuat infrastruktur sistem pembayaran nasional dan mengurangi ketergantungan pada skema global," ujar seorang pejabat bank sentral dalam peluncuran tersebut.
Proyeksi awal KKI menyasar segmen nasabah dengan profil risiko menengah ke atas, dengan target penetrasi yang bertahap. Likuiditas perbankan nasional dinilai masih memadai untuk menopang ekspansi kredit konsumsi, tercermin dari rasio kredit terhadap simpanan (LDR) industri yang berada di kisaran 80-85 persen.
Pro: Kedaulatan Data dan Efisiensi Transaksi
Di satu sisi, kehadiran KKI menawarkan sejumlah keunggulan struktural. Pertama, kedaulatan data transaksi domestik menjadi lebih terjaga karena pemrosesan dilakukan di dalam negeri, sejalan dengan mandat BI soal penyelenggaraan sistem pembayaran. Kedua, biaya interkoneksi dan switching yang selama ini mengalir ke jaringan internasional dapat ditekan, berpotensi menurunkan merchant discount rate (MDR) dan pada akhirnya menguntungkan pedagang kecil.
Ketiga, KKI membuka ruang inovasi produk seperti fitur cicilan fleksibel, integrasi dengan dompet digital, hingga skema loyalitas berbasis ekosistem lokal. Portofolio produk pembayaran nasional menjadi lebih variatif dan tidak tersandera oleh kebijakan penerbit global.
Keempat, dari sisi sentimen pasar, langkah ini memperkuat narasi kemandirian ekonomi digital yang selama ini menjadi agenda prioritas pemerintah. Indeks kepercayaan pelaku usaha terhadap infrastruktur pembayaran domestik berpotensi mengalami kenaikan.
Kontra: Tantangan Adopsi dan Valuasi Bisnis
Di sisi lain, sejumlah tantangan fundamental perlu dicermati. Pertama, adopsi konsumen tidak bisa instan. Kebiasaan menggunakan kartu kredit global yang sudah tertanam kuat, ditambah jaringan merchant internasional yang lebih luas, menjadi hambatan nyata. Tanpa insentif yang menarik, capital outflow dari segmen premium berpotensi tetap terjadi.
Kedua, dari perspektif penerbit, valuasi bisnis kartu kredit bergantung pada skala ekonomi. Dengan basis kartu yang masih kecil, biaya akuisisi dan operasional per kartu cenderung tinggi. Rasio Non-Performing Loan (NPL) segmen kredit konsumsi yang berada di kisaran 1,5-2,5 persen juga menjadi catatan penting dalam manajemen risiko.
Ketiga, persaingan dengan skema global yang sudah mapan menuntut diferensiasi yang jelas. Tanpa keunggulan komparatif yang konkret, KKI berisiko hanya menjadi pelengkap, bukan pengganti.
Keempat, proyeksi pertumbuhan transaksi digital yang pesat harus dibarengi dengan kesiapan infrastruktur keamanan siber dan perlindungan konsumen. Sebab, sentimen pasar sangat sensitif terhadap isu kebocoran data dan penipuan transaksi.
Prospek ke Depan dan Fundamental Ekonomi
Secara agregat, kehadiran KKI mencerminkan tren pendalaman sektor keuangan domestik yang selama ini menjadi pekerjaan rumah. Dengan pertumbuhan ekonomi yang stabil di kisaran 5 persen dan inflasi yang terkendali, kondisi makro dinilai kondusif untuk ekspansi instrumen pembayaran baru.
Namun, keberhasilan KKI pada akhirnya bergantung pada eksekusi di lapangan: kerja sama lintas bank, insentif yang kompetitif, serta edukasi konsumen yang berkelanjutan. Jika semua elemen ini berjalan selaras, KKI bukan hanya simbol kedaulatan, melainkan juga penggerak likuiditas dan pertumbuhan konsumsi rumah tangga yang lebih inklusif dalam jangka panjang.








Comments (0)