 sarah-anjani
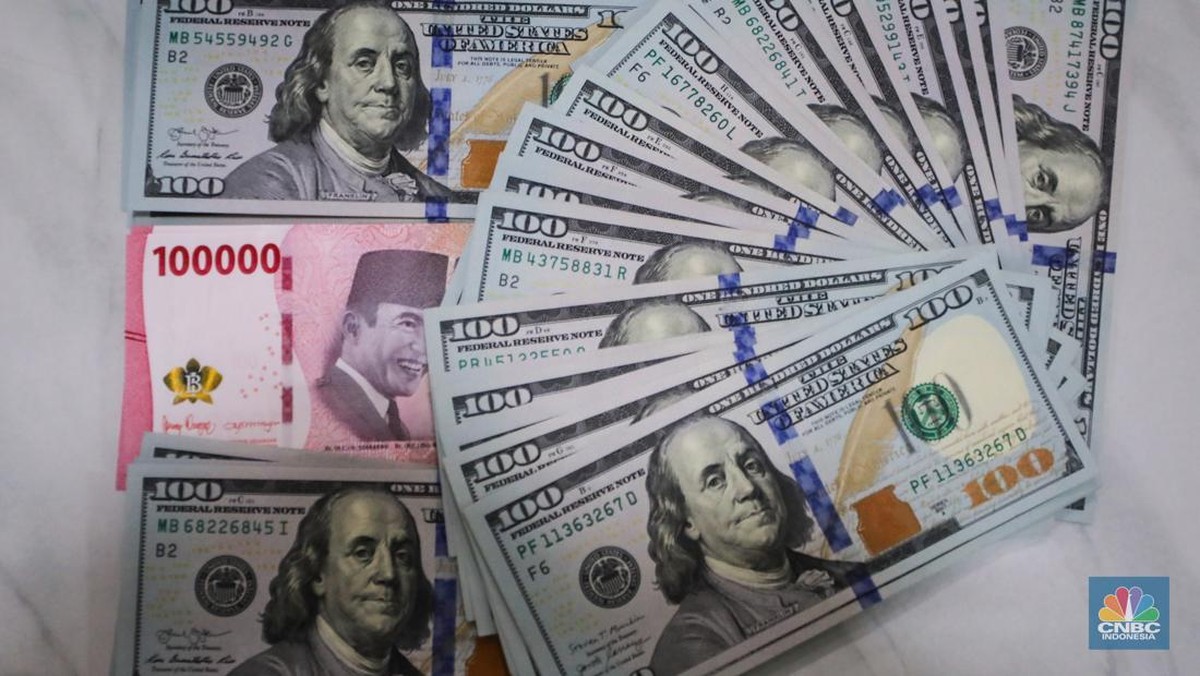
Berdasarkan data kurs referensi Jakarta Interbank Spot Dollar Rate (JISDOR) pada perdagangan Senin (12/10/2026), nilai tukar rupiah dibuka menguat terhadap dolar Amerika Serikat ke level Rp17.860 per USD, dibandingkan posisi penutupan sebelumnya. Pergerakan ini menandai tren apresiasi jangka pendek di tengah masih tingginya ketidakpastian global yang membayangi pasar keuangan domestik.
Penguatan rupiah ini terjadi di tengah arus modal asing yang mulai kembali masuk ke pasar Surat Berharga Negara (SBN) dan saham blue chip. Bank Indonesia mencatat likuiditas perbankan tetap longgar, sementara cadangan devisa berada di level yang memadai untuk menopang stabilitas nilai tukar. Namun, para analis mengingatkan bahwa apresiasi ini masih rentan terhadap perubahan sentimen pasar global, terutama yang berkaitan dengan kebijakan suku bunga bank sentral AS.
Fundamental Domestik Jadi Penopang Utama
Di satu sisi, penguatan rupiah sejalan dengan perbaikan fundamental ekonomi domestik. Data Badan Pusat Statistik (BPS) menunjukkan inflasi inti tetap terkendali, sementara neraca perdagangan kembali mencatat surplus year-on-year. Surplus ini menambah pasokan valuta asing di pasar domestik dan menjadi bantalan bagi stabilitas rupiah. Selain itu, rasio kecukupan modal perbankan yang tinggi membuat sektor keuangan dinilai cukup resilien menghadapi gejolak eksternal.
Dari sisi pasar, imbal hasil SBN tenor 10 tahun yang relatif stabil menarik minat investor asing untuk kembali menambah portofolio mereka. Capital inflow yang masuk ke instrumen pendapatan tetap ini turut memperkuat permintaan terhadap rupiah. Sejumlah ekonom menilai bahwa kombinasi surplus dagang, inflasi rendah, dan imbal hasil yang kompetitif menciptakan valuasi rupiah yang mulai mendekati nilai fundamentalnya.
"Penguatan rupiah lebih banyak ditopang oleh perbaikan fundamental dan kembalinya aliran modal asing, bukan semata sentimen jangka pendek," ujar seorang ekonom pasar uang di Jakarta.
Tekanan Eksternal Masih Membayangi
Di sisi lain, sejumlah risiko tetap perlu diwaspadai. Proyeksi arah suku bunga Federal Reserve masih menjadi faktor dominan yang menentukan pergerakan dolar AS. Bila data tenaga kerja dan inflasi AS kembali solid, ekspektasi penurunan suku bunga bisa meredup dan mendorong penguatan dolar secara global. Dalam skenario itu, rupiah berpotensi mengalami koreksi teknikal meski fundamental domestik terjaga.
Selain itu, ketegangan geopolitik dan fluktuasi harga komoditas menjadi variabel yang sulit diprediksi. Sebagai negara eksportir komoditas, Indonesia diuntungkan saat harga komoditas naik, tetapi sebaliknya rentan ketika harga melemah. Sentimen pasar juga dipengaruhi oleh kebijakan fiskal dan realisasi belanja pemerintah yang turut memengaruhi persepsi investor terhadap risiko Indonesia.
Sejumlah analis memperkirakan rupiah akan bergerak dalam rentang terbatas dengan kecenderungan menguat selama tidak ada kejutan eksternal negatif. Namun, volatilitas jangka pendek tetap tinggi karena pasar menanti rilis data ekonomi global dan domestik dalam beberapa pekan ke depan.
Proyeksi dan Sikap Pasar
Pro: penguatan rupiah meringankan beban importir, menurunkan biaya bahan baku, dan secara tidak langsung membantu menahan laju inflasi. Bagi investor asing, apresiasi rupiah menambah daya tarik imbal hasil dalam denominasi dolar, sehingga berpotensi memperbesar capital inflow ke portofolio SBN dan saham.
Kontra: apresiasi berlebihan dapat menekan daya saing eksportir, terutama yang berbasis komoditas dan manufaktur padat karya. Penguatan yang terlalu cepat juga berisiko menciptakan ketidakpastian bagi pelaku usaha yang memiliki kewajiban valuta asing. Bank Indonesia diperkirakan tetap berada di pasar untuk memastikan likuiditas dan menjaga stabilitas, tanpa mengarahkan nilai tukar ke level tertentu.
Secara keseluruhan, level Rp17.860 mencerminkan keseimbangan sementara antara sentimen positif domestik dan tekanan eksternal. Pasar akan terus mencermati data inflasi, neraca perdagangan, serta sinyal kebijakan moneter global sebelum menentukan arah tren rupiah berikutnya.














Comments (0)