

Bank Mandiri Kantongi Lisensi Bulion, Layanan Emas Masuk Livin'
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2024, industri perbankan nasional mencatat babak baru dalam perdagangan logam mulia. Bank Mandiri resmi mengantongi lisensi bulion dari regulator...
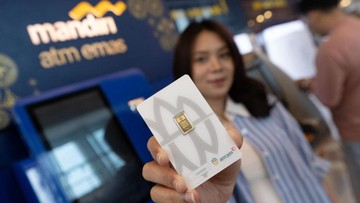
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2024, industri perbankan nasional mencatat babak baru dalam perdagangan logam mulia. Bank Mandiri resmi mengantongi lisensi bulion dari regulator, sebuah izin yang menjadikannya sebagai bank konvensional pertama di Indonesia yang memiliki kewenangan penuh mengelola bisnis emas fisik. Konsekuensi langsung dari izin tersebut adalah integrasi layanan jual-beli emas ke dalam aplikasi super Livin' by Mandiri, yang selama ini lebih dikenal sebagai kanal transaksi perbankan ritel dan pembayaran digital.
Langkah ini memperluas lanskap investasi ritel domestik. Selama bertahun-tahun, masyarakat mengenal emas sebagai instrumen lindung nilai (hedging) yang tahan terhadap gejolak inflasi dan pelemahan nilai tukar. Namun, jalur distribusinya masih terbatas pada pedagang fisik, toko emas tradisional, atau platform daring non-bank. Kehadiran bank berpelat merah dengan lisensi bulion berpotensi mengubah struktur pasar tersebut secara fundamental.
Arti Lisensi Bulion dan Posisi Bank Mandiri
Dalam terminologi keuangan, bulion merujuk pada emas batangan dengan kadar kemurnian tinggi (umumnya 99,99 persen) yang diperdagangkan berdasarkan berat dan standar internasional. Lisensi bulion memberi bank kewenangan untuk menyimpan, memperdagangkan, hingga menerbitkan produk emas digital yang tersimpan secara fisik di brankas. Sebelumnya, produk emas digital di pasar Indonesia banyak ditawarkan oleh platform fintech dan perusahaan perdagangan berjangka, bukan oleh bank umum konvensional.
Dari sisi permodalan dan likuiditas, Bank Mandiri mencatat rasio kecukupan modal (CAR) yang relatif kuat, sehingga ekspansi ke lini bisnis emas tidak mengganggu portofolio kredit inti. Integrasi ke Livin' juga memberi keunggulan berupa basis pengguna yang telah mencapai puluhan juta akun. Efeknya, biaya akuisisi nasabah baru untuk produk emas menjadi jauh lebih rendah dibandingkan membangun kanal distribusi dari nol.
“Lisensi bulion membuka ruang bagi bank untuk menciptakan ekosistem investasi ritel yang lebih terintegrasi, sekaligus memperkuat literasi keuangan masyarakat terhadap instrumen safe haven,” ujar seorang analis sektor jasa keuangan, menggambarkan implikasi struktural dari izin tersebut.
Di Satu Sisi: Efisiensi dan Perlindungan Konsumen
Sisi positifnya cukup jelas. Pertama, transaksi emas melalui bank berada di bawah pengawasan OJK dan Lembaga Penjamin Simpanan, sehingga aspek perlindungan konsumen lebih terjamin dibandingkan platform yang belum tentu terdaftar. Kedua, spread atau selisih harga beli dan jual berpotensi lebih kompetitif karena bank memiliki skala ekonomi besar. Ketiga, sistem pencatatan digital memudahkan nasabah memantau valuasi portofolio emas kapan saja, tanpa perlu menyimpan fisik batangan di rumah.
Bagi perekonomian makro, keberadaan instrumen emas yang lebih mudah diakses dapat mendorong diversifikasi tabungan rumah tangga. Selama ini, menurut data BPS, porsi tabungan masyarakat masih didominasi deposito dan tabungan perbankan yang imbal hasilnya rentan tergerus inflasi. Emas, dengan tren harga yang secara historis mengalami kenaikan dalam jangka panjang, menjadi alternatif yang menarik.
Di Sisi Lain: Tantangan Volatilitas dan Likuiditas
Namun, terdapat catatan penting. Harga emas sangat dipengaruhi sentimen pasar global, suku bunga The Fed, dan nilai tukar dolar AS. Ketika capital outflow mengalir deras dari pasar negara berkembang, harga emas dalam rupiah bisa melonjak tajam, tetapi sebaliknya juga dapat terkoreksi cepat ketika dolar menguat. Nasabah awam yang membeli emas tanpa memahami siklus ini berisiko mengalami kerugian jangka pendek.
Dari sisi bank, bisnis bulion menuntut manajemen likuiditas yang cermat. Bank harus menjaga stok fisik emas yang nilainya besar, sekaligus mengelola risiko selisih harga. Bila terjadi penarikan fisik secara serentak (rush), bank perlu memastikan pasokan dari pasar global tetap tersedia. Ini bukan perkara sederhana, mengingat rantai pasok emas internasional melibatkan lembaga kliring dan logam mulia di luar yurisdiksi Indonesia.
Selain itu, muncul pertanyaan tentang daya saing harga. Pedagang emas tradisional telah lebih dulu memiliki jaringan luas dan basis pelanggan setia. Masyarakat kelas menengah ke bawah mungkin masih memandang toko emas sebagai rujukan utama karena faktor kebiasaan dan kemudahan tawar-menawar.
Proyeksi dan Prospek ke Depan
Ke depan, keberhasilan layanan ini akan bergantung pada tiga faktor: edukasi pasar, transparansi harga, dan kemudahan konversi antara emas digital dan fisik. Bank Mandiri berpotensi menjadi katalis bagi bank lain untuk mengajukan lisensi serupa, sehingga dalam dua sampai tiga tahun ke depan perdagangan emas ritel di Indonesia dapat bermigrasi sebagian ke kanal digital perbankan.
Dari kacamata valuasi, lini bisnis emas bisa menjadi sumber pendapatan berbasis biaya (fee based income) yang menarik, mengingat marjin perdagangan logam mulia umumnya stabil. Namun, kontribusinya terhadap laba bank kemungkinan masih kecil dalam jangka pendek, mengingat volume transaksi awal yang belum besar. Para analis memproyeksikan penetrasi produk emas digital baru akan terasa signifikan setelah dua hingga tiga tahun.
Kesimpulannya, langkah ini mencerminkan tren konvergensi antara perbankan dan investasi ritel. Selama bank mampu menjaga tata kelola, transparansi, dan manajemen risiko, kehadiran layanan emas terintegrasi dapat memperdalam pasar keuangan domestik sekaligus memberi alternatif lindung nilai bagi masyarakat. Namun, tanpa literasi yang memadai, risiko volatilitas tetap menjadi bayangan yang harus diwaspadai setiap investor maupun bank penyedia layanan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.








Comments (0)