 arif-budianto
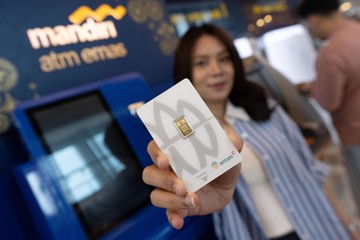
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per akhir 2025, minat masyarakat terhadap instrumen emas mengalami kenaikan signifikan seiring meningkatnya kebutuhan lindung nilai (hedging) terhadap tekanan inflasi dan gejolak nilai tukar. Bank Mandiri merespons tren tersebut dengan memperkuat ekosistem emas terintegrasi melalui aplikasi Livin' by Mandiri, memungkinkan nasabah bertransaksi emas secara digital tanpa harus mendatangi kantor cabang atau butik emas fisik.
Langkah ini menandai pergeseran penting dalam lanskap investasi ritel Tanah Air, di mana bank besar mulai mengintegrasikan komoditas mulia ke dalam platform super-app mereka. Sebelumnya, transaksi emas digital umumnya dilakukan melalui aplikasi khusus perusahaan perdagangan emas. Dengan masuknya bank pelat merah ke segmen ini, persaingan di pasar emas ritel diproyeksikan menghangat.
Kenaikan Minat Emas dalam Data Makro
Merujuk pada data BPS dan Bank Indonesia per kuartal IV 2025, harga emas global mengalami kenaikan year-on-year yang mendorong minat investor domestik beralih ke aset safe haven. Inflasi yang masih berada dalam rentang sasaran, yaitu sekitar 2,5 hingga 3 persen secara tahunan, serta ketidakpastian global membuat emas menjadi pilihan populer di kalangan investor ritel maupun institusi.
Tren ini tercermin dari pertumbuhan jumlah investor emas digital yang mencatat lonjakan dua digit dalam tiga tahun terakhir. Nilai transaksi emas di platform digital diperkirakan terus meningkat seiring bertambahnya literasi keuangan masyarakat. Bank Mandiri memanfaatkan momen ini untuk memperbesar pangsa pasar di segmen wealth management yang memiliki margin lebih tebal dibanding kredit konvensional.
Pro: Kemudahan Akses dan Efisiensi Biaya
Di satu sisi, integrasi layanan emas ke Livin' memberikan sejumlah manfaat nyata bagi nasabah. Pertama, kemudahan akses menjadi faktor utama. Nasabah dapat membeli, menjual, dan memantau portofolio emas dalam satu aplikasi yang sudah mereka gunakan sehari-hari, tanpa perlu membuka rekening baru atau mengunduh aplikasi terpisah.
Kedua, efisiensi biaya transaksi. Emas digital umumnya menawarkan spread atau selisih harga beli dan jual yang lebih kompetitif karena tidak melibatkan biaya pencetakan, pengiriman, dan penyimpanan fisik. Hal ini membuat rasio imbal hasil terhadap biaya lebih menarik bagi investor ritel dengan dana terbatas.
Ketiga, aspek likuiditas. Emas yang tersimpan dalam bentuk digital dapat dicairkan dengan cepat, berbeda dengan emas fisik yang membutuhkan proses verifikasi dan penjualan kembali ke butik. Bagi nasabah yang membutuhkan dana mendesak, fleksibilitas ini menjadi nilai tambah signifikan.
"Integrasi emas ke dalam aplikasi perbankan menunjukkan bahwa bank mulai memposisikan diri sebagai pusat ekosistem keuangan, bukan sekadar penyedia kredit," ujar seorang analis pasar modal dalam diskusi industri baru-baru ini.
Kontra: Risiko Volatilitas dan Literasi Investor
Di sisi lain, sejumlah catatan perlu dicermati. Harga emas, meski sering dianggap aset aman, tetap rentan terhadap volatilitas jangka pendek. Fluktuasi harga global yang dipengaruhi kebijakan suku bunga The Fed, nilai tukar rupiah, dan sentimen geopolitik dapat membuat nilai investasi naik-turun dalam waktu singkat. Investor tanpa pemahaman memadai berpotensi salah mengambil keputusan saat harga terkoreksi.
Selain itu, kemudahan transaksi berbasis aplikasi berisiko mendorong perilaku trading jangka pendek yang tidak sesuai dengan karakter emas sebagai instrumen penyimpan nilai jangka panjang. Literasi keuangan menjadi kunci agar nasabah tidak terjebak pada pola beli saat harga tinggi dan jual saat harga rendah.
Dari perspektif industri, masuknya pemain bank besar dapat menggerus pangsa pasar perusahaan perdagangan emas digital yang lebih dulu berkembang. Konsolidasi di sektor ini berpotensi menciptakan dominasi pemain besar dan mengurangi pilihan bagi konsumen dalam jangka panjang.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, proyeksi pertumbuhan layanan emas digital diperkirakan tetap positif seiring peningkatan kelas menengah dan kebutuhan diversifikasi portofolio. Namun, fundamental pasar emas akan sangat bergantung pada arah kebijakan moneter global dan stabilitas nilai tukar. Jika risiko capital outflow meningkat, permintaan terhadap aset safe haven seperti emas berpotensi naik lebih tinggi.
Bagi investor, keputusan alokasi emas idealnya mempertimbangkan tujuan keuangan, horizon waktu, dan toleransi risiko. Emas dapat berfungsi sebagai pelengkap portofolio untuk mengurangi volatilitas keseluruhan, bukan sebagai instrumen tunggal yang menjanjikan keuntungan cepat. Dengan masuknya bank besar ke ekosistem ini, akses memang semakin mudah, tetapi kewaspadaan terhadap risiko dan disiplin dalam mengelola ekspektasi tetap menjadi faktor penentu hasil investasi jangka panjang.







Comments (0)