 arif-budianto
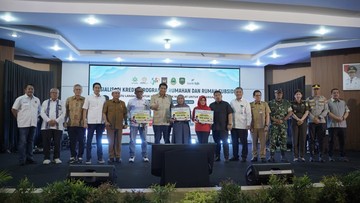
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per kuartal III 2026, penyaluran kredit perumahan nasional mencatat pertumbuhan year-on-year sekitar 7,4 persen, lebih tinggi dibandingkan periode yang sama tahun lalu. Angka ini menjadi indikator bahwa sektor properti masih menjadi salah satu penopang utama konsumsi rumah tangga, yang menyumbang lebih dari separuh Produk Domestik Bruto (PDB) Indonesia. Di tengah tren tersebut, bank bjb memperkuat posisinya dengan memperluas akses kredit perumahan sekaligus menyasar pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) melalui program sosialisasi kredit dan subsidi.
Mengapa Sektor Perumahan Menjadi Kunci
Perumahan bukan sekadar kebutuhan tempat tinggal, melainkan juga instrumen ekonomi yang menggerakkan lebih dari 170 subsektor industri, mulai dari semen, baja, kayu, hingga jasa konstruksi dan tenaga kerja. Setiap unit rumah yang dibangun berpotensi menciptakan lapangan kerja dan meningkatkan permintaan domestik. Karena itu, program subsidi perumahan bagi masyarakat berpenghasilan rendah (MBR) menjadi salah satu instrumen fiskal yang diandalkan pemerintah untuk menjaga momentum pertumbuhan di tengah ketidakpastian global.
Dalam kerangka ini, perbankan memainkan peran sebagai intermediasi likuiditas. Kredit Perumahan Rakyat (KPR) subsidi memungkinkan masyarakat berpenghasilan terbatas memiliki rumah dengan cicilan yang lebih ringan, sementara skema KPR nonsubsidi menyasar segmen menengah. Rasio kredit bermasalah (non-performing loan/NPL) di segmen perumahan umumnya relatif stabil di kisaran 2 sampai 3 persen, lebih rendah dibanding kredit konsumsi lainnya, sehingga secara fundamental segmen ini masih menarik bagi perbankan dari sisi risiko.
Dua Sisi Ekspansi Kredit Perumahan dan UMKM
Di satu sisi, langkah memperluas akses kredit perumahan dan UMKM memberi manfaat nyata. Pertama, mendorong inklusi keuangan, terutama bagi masyarakat di daerah yang selama ini terbatas aksesnya terhadap pembiayaan formal. Kedua, menggerakkan sektor riil melalui multiplier effect yang besar. Ketiga, membantu program pemerintah dalam menekan angka backlog kepemilikan rumah yang masih mencapai jutaan unit berdasarkan data Badan Pusat Statistik (BPS). Bagi UMKM, tambahan likuiditas dapat memperkuat modal kerja, memperluas kapasitas produksi, dan menyerap tenaga kerja.
Di sisi lain, ekspansi ini menyimpan tantangan. Risiko kredit bisa meningkat bila proses analisis kelayakan (credit scoring) tidak diperketat, khususnya bagi debitur UMKM yang belum memiliki rekam jejak keuangan formal. Selain itu, ketergantungan pada suku bunga acuan Bank Indonesia membuat biaya dana (cost of fund) rentan berfluktuasi. Bila suku bunga naik, cicilan KPR dan kredit UMKM menjadi lebih mahal, sehingga berpotensi menekan permintaan. Terakhir, sentimen pasar properti sangat dipengaruhi oleh daya beli masyarakat, yang saat ini masih menghadapi tekanan inflasi dan perlambatan ekonomi global.
"Kredit perumahan dan UMKM adalah dua sektor yang saling melengkapi. Perumahan menciptakan permintaan, UMKM menciptakan pasokan. Sinergi keduanya menjadi kunci menjaga stabilitas pertumbuhan ekonomi domestik," ujar seorang ekonom perbankan dalam sebuah diskusi publik.
Proyeksi dan Prospek ke Depan
Proyeksi ke depan menunjukkan bahwa pertumbuhan kredit perumahan masih akan bergerak positif, dengan estimasi 6 sampai 8 persen year-on-year hingga akhir 2026, sejalan dengan program pemerintah dan kebutuhan hunian yang terus meningkat. Namun, perbankan perlu menjaga keseimbangan antara ekspansi dan manajemen risiko, terutama dalam menjaga rasio likuiditas serta kualitas portofolio. Diversifikasi sumber pendanaan, inovasi skema KPR, dan pendampingan bagi debitur UMKM menjadi faktor penentu keberhasilan.
Pada akhirnya, keberhasilan perluasan akses kredit ini tidak hanya diukur dari pertumbuhan angka penyaluran, tetapi juga dari dampaknya terhadap kesejahteraan masyarakat. Kombinasi antara dukungan kebijakan, ketahanan fundamental perbankan, dan sentimen pasar yang terjaga akan menentukan apakah tren positif ini berlanjut atau justru melambat. Bagi pembaca, penting untuk mencermati perkembangan indikator ekonomi makro secara berkala, karena valuasi dan prospek sektor pembiayaan selalu bergerak dinamis mengikuti kondisi ekonomi nasional maupun global.







Comments (0)