 mega-lestari
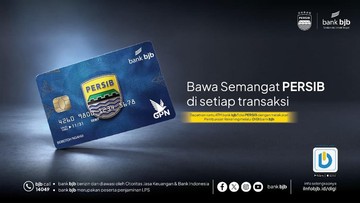
Berdasarkan data industri perbankan nasional per semester I 2025, pertumbuhan kartu debit di segmen ritel mengalami kenaikan year-on-year sebesar 6,4 persen, dengan total outstanding mencapai 198 juta kartu. Di tengah tren tersebut, bank bjb meluncurkan Kartu ATM Edisi PERSIB sebagai instrumen untuk mendekatkan layanan perbankan kepada komunitas suporter sepak bola, sebuah langkah yang menempatkan emosi kolektif sebagai pintu masuk akuisisi nasabah baru.
Kartu Tematik sebagai Strategi Akuisisi Ceruk Pasar
Langkah ini bukan sekadar merilis produk. Ini adalah bagian dari strategi yang lebih luas untuk memperluas basis nasabah ritel melalui pendekatan komunitas atau yang di industri perbankan dikenal sebagai community-based banking. Kartu edisi khusus biasanya dirancang untuk menciptakan keterikatan emosional antara nasabah dan produk keuangan, sekaligus mendorong intensitas transaksi harian melalui transaksi ritel seperti pembayaran, transfer, dan penarikan tunai.
Dalam konteks fundamental industri, kebutuhan bank untuk terus mengerek rasio dana murah atau current account and savings account (CASA) semakin mendesak. Likuiditas yang melimpah dari rasio CASA yang tinggi memungkinkan bank menekan biaya dana, sehingga margin bunga bersih atau net interest margin bisa terjaga. Kartu tematik, meski tampak sebagai instrumen pemasaran, pada dasarnya berfungsi sebagai pintu masuk untuk mengumpulkan dana murah dari segmen ritel.
"Strategi kartu tematik berbasis komunitas adalah cara bank mengubah basis penggemar menjadi basis nasabah. Yang menjadi kunci berikutnya adalah seberapa tinggi rasio aktivasi dan retensi transaksi setelah kartu diterbitkan, bukan sekadar jumlah kartu yang tercetak," ujar seorang analis perbankan ritel di Jakarta.
Pro: Potensi Loyalitas dan Aktivasi yang Tinggi
Di satu sisi, pendekatan komunitas menawarkan beberapa keunggulan yang terukur. Pertama, biaya akuisisi nasabah cenderung lebih rendah dibandingkan melalui iklan massal karena komunitas sudah memiliki kanal distribusi internal, mulai dari media sosial suporter, kegiatan komunitas, hingga acara pertandingan. Kedua, loyalitas nasabah cenderung lebih kuat karena ada afiliasi identitas, sehingga risiko perpindahan ke bank lain atau churn dapat ditekan.
Ketiga, komunitas suporter sepak bola memiliki karakteristik transaksi yang relatif aktif pada periode musim kompetisi. Jika dikalkulasi, potensi volume transaksi ritel dari basis komunitas yang terorganisasi bisa mendorong kenaikan pendapatan berbasis biaya atau fee-based income dari transaksi merchant, top-up dompet digital, dan pembayaran tagihan. Untuk bank dengan portofolio ritel yang agresif, segmen ini menjadi tambahan yang signifikan.
Proyeksi sederhana: jika kartu edisi ini berhasil mengonversi sebagian basis komunitas dengan tingkat aktivasi minimal 50 persen, dan masing-masing kartu menghasilkan frekuensi transaksi tiga kali per bulan, maka kontribusi terhadap volume transaksi ritel bisa terlihat dalam dua hingga tiga kuartal setelah peluncuran.
Kontra: Tantangan Aktivasi dan Valuasi Jangka Panjang
Di sisi lain, beberapa tantangan fundamental tetap perlu dicermati. Pertama, risiko kartu "tidur" atau tidak aktif cukup tinggi pada produk tematik. Banyak bank melaporkan bahwa kartu edisi khusus memiliki rasio aktivasi lebih rendah dibandingkan kartu reguler, terutama jika tidak diiringi program insentif transaksi yang berkelanjutan. Penerbitan kartu tanpa edukasi dan pendampingan penggunaan berpotensi hanya menjadi biaya cetak dan distribusi.
Kedua, sentimen pasar terhadap produk tematik cenderung bersifat musiman. Ketika musim kompetisi berakhir atau ketika performa tim menurun, antusiasme komunitas bisa ikut menurun, sehingga dampaknya terhadap volume transaksi tidak konsisten. Dalam kerangka valuasi, kontribusi produk semacam ini sulit dihitung sebagai driver pertumbuhan jangka panjang jika tidak dikombinasikan dengan layanan bernilai tambah, seperti program loyalitas, cashback merchant, atau integrasi dengan pembayaran digital.
Ketiga, dari sisi likuiditas, dana yang dihimpun dari segmen ritel biasanya berukuran kecil per nasabah namun bervolume besar. Ini baik untuk stabilitas pendanaan, tetapi membutuhkan biaya operasional dan layanan yang tinggi. Efisiensi rasio biaya terhadap pendapatan atau cost-to-income ratio menjadi indikator penting untuk menilai apakah strategi ini benar-benar menguntungkan secara fundamental atau hanya menambah beban operasional.
Implikasi bagi Industri dan Nasabah
Secara industri, langkah bank bjb mencerminkan tren yang lebih besar: bank mulai bergerak dari sekadar menjual produk ke membangun ekosistem. Komunitas olahraga, komunitas kuliner, maupun komunitas hobi menjadi kanal distribusi yang efisien di tengah persaingan likuiditas yang ketat. Namun, keberhasilan strategi ini sangat bergantung pada eksekusi, bukan pada kemasan produk semata.
Bagi nasabah, kartu tematik bisa menjadi pilihan menarik jika fitur transaksi dan biaya layanannya kompetitif. Namun, penting untuk menilai produk berdasarkan kebutuhan finansial, bukan semata faktor emosional. Nasabah disarankan membandingkan biaya administrasi, limit transaksi, dan manfaat program loyalitas sebelum memutuskan penggunaan.
Ke depan, indikator yang perlu dipantau adalah tingkat aktivasi kartu, pertumbuhan dana murah, dan kontribusi fee-based income dari segmen ritel. Jika ketiganya menunjukkan tren positif dalam beberapa kuartal, maka strategi berbasis komunitas ini bisa menjadi model yang direplikasi bank lain. Sebaliknya, jika hanya berhenti pada euforia peluncuran, ia akan menjadi catatan bahwa loyalitas komunitas tidak otomatis berbanding lurus dengan loyalitas portofolio keuangan.







Comments (0)