 sarah-anjani
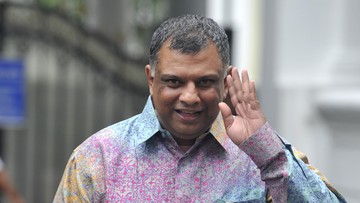
Berdasarkan data industri penerbangan Asia Tenggara per kuartal pertama 2025, sektor aviasi kawasan masih bergulat dengan pemulihan kapasitas yang tidak merata pasca-pandemi. Di tengah kondisi tersebut, muncul kabar bahwa Tony Fernandes selaku tokoh sentral di balik AirAsia menjajaki komunikasi dengan otoritas fiskal Malaysia. Pertemuan dengan jajaran Kementerian Keuangan Malaysia dilaporkan membahas kemungkinan dukungan pemerintah bagi maskapai berbiaya rendah itu, yang disebut tengah menghadapi tekanan keuangan cukup berat.
Isu ini mencuat bukan tanpa konteks. Industri penerbangan global memang sedang menghadapi kombinasi tekanan: harga avtur yang volatil, pelemahan nilai tukar ringgit terhadap dolar AS, serta beban utang yang diwarisi dari masa pandemi. Bagi pembaca awam, likuiditas dapat dipahami sebagai kemampuan perusahaan memenuhi kewajiban jangka pendek—mirip uang tunai di dompet untuk membayar tagihan bulanan. Ketika likuiditas mengetat, operasional harian bisa terganggu meski aset perusahaan secara total masih besar.
Fundamental Maskapai Berbiaya Rendah di Tengah Tren Pemulihan
Secara fundamental, model bisnis maskapai berbiaya rendah bergantung pada tiga pilar: tingkat keterisian penumpang yang tinggi, biaya operasional per kursi yang efisien, dan perputaran armada yang cepat. AirAsia secara historis dikenal unggul pada ketiga aspek tersebut, dengan indeks load factor yang kerap berada di atas 85 persen pada periode normal. Namun, ketika sentimen pasar melemah dan biaya modal meningkat, bahkan maskapai dengan efisiensi tinggi pun bisa mengalami tekanan valuasi.
Di satu sisi, intervensi pemerintah dapat dipandang sebagai langkah pragmatis. Malaysia memiliki kepentingan strategis menjaga konektivitas udara, terutama bagi negara bagian yang bergantung pada pariwisata dan perdagangan lintas batas. Jika AirAsia mengalami gangguan operasional signifikan, dampak berantainya bisa terasa pada sektor perhotelan, UMKM, dan logistik. Pemerintah lain di kawasan, seperti Thailand dan Indonesia, juga pernah memberikan insentif serupa kepada maskapai nasional mereka dalam bentuk penundaan pajak atau restrukturisasi biaya bandara.
Di sisi lain, dukungan langsung kepada entitas swasta selalu memunculkan pertanyaan soal moral hazard—yakni risiko bahwa perusahaan menjadi kurang disiplin karena tahu akan diselamatkan. Ekonom senior dari sebuah lembaga riset independen di Kuala Lumpur menilai bahwa setiap bentuk bantuan harus disertai syarat tata kelola yang ketat. "Bantuan pemerintah tanpa mekanisme akuntabilitas hanya akan memindahkan beban dari neraca korporasi ke neraca negara," ujarnya dalam sebuah diskusi panel bulan lalu.
Respons Pasar dan Proyeksi capital outflow
Dari kacamata pasar modal, kabar ini memicu dua reaksi berlawanan. Sentimen positif muncul karena ekspektasi bahwa dukungan pemerintah dapat mencegah potensi gagal bayar dan menjaga kelangsungan operasional. Sebaliknya, sentimen negatif hadir karena kekhawatiran atas membengkaknya defisit fiskal Malaysia jika dana publik dialihkan untuk penyelamatan korporasi. Rasio utang terhadap PDB Malaysia yang berada di kisaran 65 persen menjadi perhatian, meski masih tergolong moderat dibanding beberapa negara maju.
Portofolio investor asing di sektor aviasi kawasan juga sensitif terhadap berita semacam ini. Proyeksi capital outflow—aliran modal keluar—dapat meningkat bila pasar menilai bahwa risiko kredit maskapai memburuk. Sebaliknya, jika negosiasi menghasilkan skema restrukturisasi yang kredibel, kepercayaan investor berpotensi pulih secara bertahap.
"Yang perlu dicermati adalah struktur kesepakatan. Jika berbentuk jaminan pinjaman, dampaknya berbeda dengan injeksi ekuitas langsung. Pasar akan membaca sinyal itu dengan sangat hati-hati," kata seorang analis transportasi di sebuah bank investasi regional.
Jalan Tengah dan Implikasi bagi Kawasan
Pendekatan yang mungkin diambil adalah skema hibrida: kombinasi penundaan kewajiban pajak, restrukturisasi utang dengan kreditur, dan insentif operasional di bandara. Skema ini lebih ringan secara fiskal sekaligus tetap menjaga disiplin perusahaan. Pemerintah juga bisa mendorong konsolidasi internal grup, misalnya dengan merampingkan lini usaha yang tidak inti.
Bagi Indonesia, perkembangan ini layak dicermati karena integrasi pasar aviasi ASEAN semakin erat. Kebijakan yang diambil Malaysia dapat menjadi preseden bagi negara tetangga, termasuk dalam hal perlakuan terhadap maskapai swasta yang terdampak guncangan eksternal. Tren konsolidasi maskapai di kawasan diperkirakan berlanjut sepanjang 2025, dengan valuasi yang masih jauh dari level puncak 2019.
Kesimpulannya, kabar penjajakan dukungan pemerintah untuk AirAsia mencerminkan dilema klasik antara menyelamatkan lapangan kerja dan konektivitas versus menjaga prinsip pasar. Apa pun keputusannya, transparansi dan syarat tata kelola akan menjadi kunci apakah langkah ini dipandang sebagai penyelamatan strategis atau sekadar penundaan masalah. Publik berhak menuntut penjelasan mengenai bentuk, nilai, dan jangka waktu dukungan sebelum kesepakatan final ditandatangani.










Comments (0)