 nadia-rahmawati
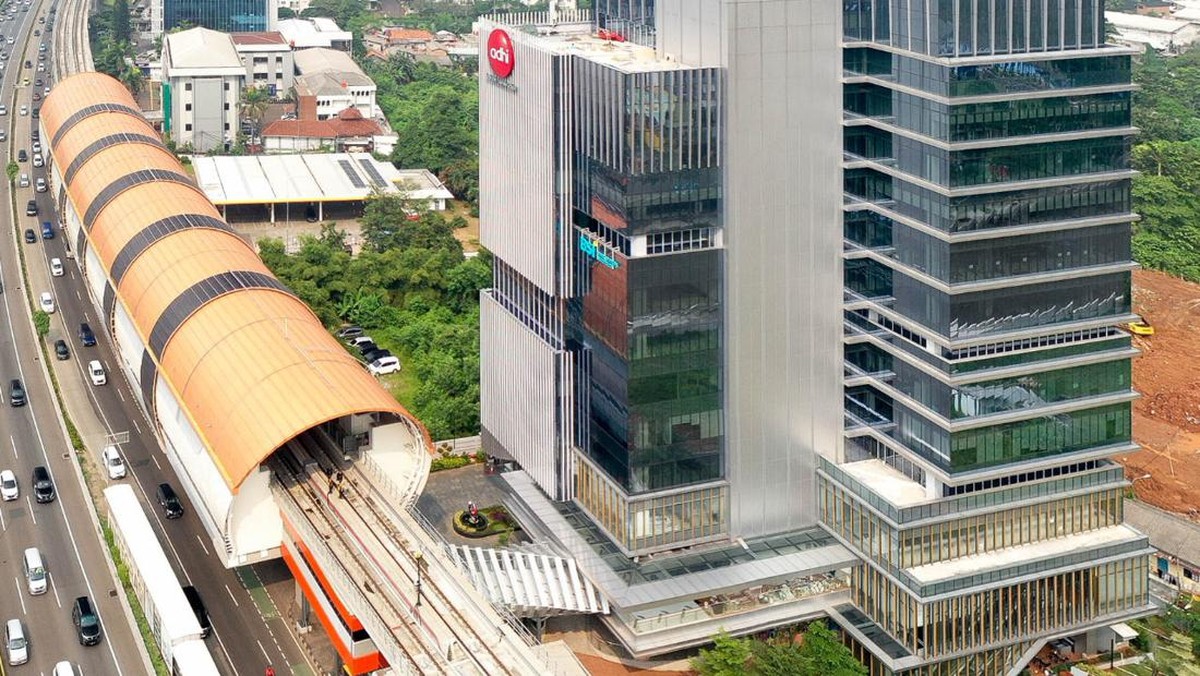
Berdasarkan laporan keterbukaan informasi emiten konstruksi pelat merah yang dirilis pada awal pekan ini, PT Adhi Karya (Persero) Tbk tengah mengeksekusi langkah divestasi atas kepemilikan 47,18 persen saham di PT Jasamarga Jogja Solo. Nilai transaksi yang dibidik mencapai Rp1,76 triliun, sebuah angka yang signifikan mengingat posisi perseroan sebagai salah satu pemegang saham minoritas strategis pada ruas tol penghubung Yogyakarta dan Solo tersebut.
Latar Belakang Transaksi dan Peta Kepemilikan
PT Jasamarga Jogja Solo merupakan badan usaha jalan tol yang mengelola ruas tol Solo-Yogyakarta-YIA Kulon Progo, salah satu proyek strategis nasional dengan panjang mencapai lebih dari 90 kilometer. Struktur kepemilikan entitas ini didominasi oleh PT Jasa Marga (Persero) Tbk sebagai pemegang saham mayoritas, sementara Adhi Karya masuk sebagai investor dengan porsi 47,18 persen. Angka itu terbilang besar untuk ukuran kepemilikan minoritas. Yang perlu dicatat, angka Rp1,76 triliun yang beredar adalah estimasi nilai berdasarkan valuasi terkini, bukan angka final yang telah disepakati kedua belah pihak.
Jika dicermati, langkah divestasi ini bukan keputusan yang berdiri sendiri. Manajemen Adhi Karya menyebut aksi korporasi ini sebagai bagian dari strategi penyelarasan portofolio menjelang penggabungan usaha dengan PT PP (Persero) Tbk. Dalam skema merger BUMN karya, struktur aset dan ekuitas kedua emiten perlu dibersihkan lebih dulu agar valuasi gabungan mencerminkan fundamental yang sebenarnya.
Di Satu Sisi: Logika Pelepasan Aset dan Penguatan Likuiditas
Dari kacamata efisiensi korporasi, divestasi ini masuk akal. Adhi Karya selama ini dikenal sebagai kontraktor dengan lini bisnis beragam, mulai dari konstruksi gedung, infrastruktur, properti, hingga investasi jalan tol. Namun, ekspansi agresif di sektor tol beberapa tahun terakhir membuat posisi kas perseroan tertekan. Rasio utang terhadap ekuitas sempat menembus level yang membuat analis pasar modal memberikan catatan khusus.
Dengan melepas 47,18 persen saham, perseroan berpotensi memperoleh dana segar yang dapat digunakan untuk memperbaiki struktur permodalan. Likuiditas yang membaik akan memberi ruang bagi manajemen untuk fokus pada proyek-proyek konstruksi yang memiliki siklus kas lebih pendek. Selain itu, dalam konteks merger, aset yang dilepas akan mengurangi kompleksitas valuasi dan mempercepat proses due diligence.
"Divestasi aset non-inti menjelang merger adalah langkah yang lazim dilakukan emiten konstruksi. Tujuannya bukan semata mencari dana, tetapi menyederhanakan laporan keuangan agar entitas hasil penggabungan memiliki neraca yang lebih bersih," ujar seorang pengamat pasar modal yang enggan disebutkan namanya.
Di Sisi Lain: Potensi Kehilangan Pendapatan Berulang dan Sentimen Pasar
Di sisi lain, melepas kepemilikan di ruas tol yang memiliki potensi pertumbuhan jangka panjang bisa menjadi pedang bermata dua. Ruas tol Jogja-Solo berada di koridor ekonomi yang terus bertumbuh. Volume lalu lintas year-on-year menunjukkan tren kenaikan seiring meningkatnya mobilitas wisatawan dan distribusi barang antarwilayah. Bagi emiten konstruksi, kepemilikan di badan usaha tol biasanya menjadi sumber pendapatan berulang yang stabil, berbeda dari pendapatan proyek konstruksi yang bersifat siklus.
Pertanyaannya, apakah harga jual Rp1,76 triliun sudah mencerminkan valuasi wajar atas potensi arus kas masa depan ruas tol tersebut? Beberapa analis menilai angka itu masih di bawah proyeksi nilai intrinsik jika proyek beroperasi penuh. Artinya, ada peluang penghasilan yang dilepaskan demi mempercepat agenda merger.
Dari kacamata sentimen pasar, pengumuman divestasi kerap memicu reaksi beragam. Investor jangka pendek cenderung merespons positif karena melihat perbaikan likuiditas. Namun investor jangka panjang mungkin mempertanyakan arah strategi jangka panjang perseroan pasca-merger. Capital outflow di sektor konstruksi belakangan ini juga menambah kerumitan, seiring volatilitas indeks saham infrastruktur yang masih tertekan dibandingkan periode yang sama tahun lalu.
Proyeksi ke Depan dan Faktor Fundamental
Ke depan, keberhasilan transaksi ini bergantung pada beberapa faktor. Pertama, persetujuan pemegang saham dan kementerian terkait sebagai pemegang saham pengendali. Kedua, kesepakatan harga final dengan calon pembeli, yang kabarnya diarahkan kepada entitas di bawah Jasa Marga. Ketiga, kepastian jadwal merger dengan PT PP yang masih menunggu kajian dari Kementerian BUMN.
Jika seluruh proses berjalan lancar, Adhi Karya berpotensi mencatatkan laba dari divestasi yang dapat memperkuat ekuitas. Namun tanpa kejelasan mengenai penggunaan dana hasil divestasi, pasar masih akan menanti. Idealnya, dana itu dialokasikan untuk mengurangi utang berbunga atau mendanai proyek dengan tingkat pengembalian yang terukur.
Yang jelas, manuver ini menunjukkan bahwa konsolidasi BUMN karya memasuki babak baru yang lebih teknis. Bukan sekadar wacana, tetapi mulai menyentuh struktur aset dan portofolio investasi. Bagi pembaca, poin pentingnya sederhana: divestasi Rp1,76 triliun ini adalah sinyal bahwa peta industri konstruksi nasional sedang ditata ulang, dan dampaknya akan terasa pada lanskap infrastruktur beberapa tahun mendatang.













Comments (0)