 arif-budianto
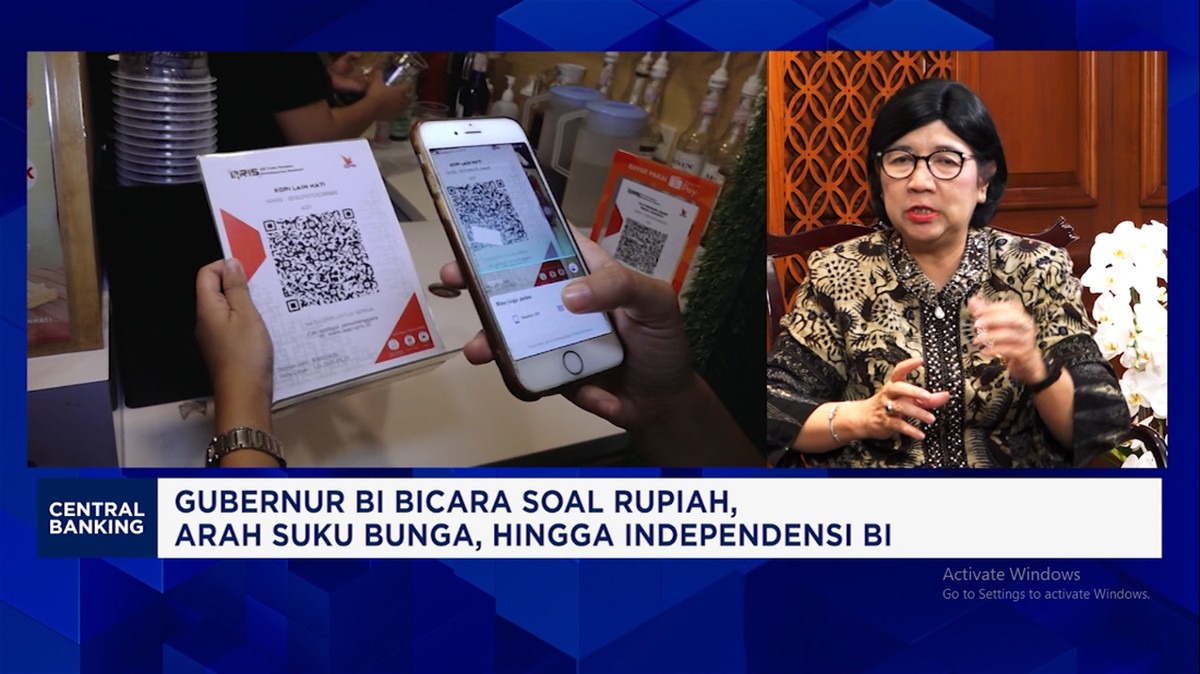
Berdasarkan data Bank Indonesia per kuartal IV 2024, nilai transaksi QRIS (Quick Response Code Indonesian Standard) menembus Rp 12,4 triliun atau tumbuh 175,5 persen year-on-year dibandingkan periode yang sama tahun sebelumnya. Angka ini menjadi sinyal bahwa digitalisasi sistem pembayaran tidak lagi sekadar pelengkap, melainkan telah bergeser menjadi tulang punggung transaksi ritel nasional. Gubernur Bank Indonesia dalam sebuah forum resmi menyebut bahwa integrasi QRIS dengan KKI (Kredit Kepada Institusi?) — dalam konteks kebijakan sistem pembayaran — berpotensi menjadi game changer bagi perekonomian nasional.
Fundamental dan Tren Transaksi Digital
Dari sisi fundamental, lonjakan transaksi QRIS mencerminkan dua hal sekaligus. Pertama, adopsi merchant yang masif — lebih dari 55 juta UMKM telah terhubung ke ekosistem QRIS hingga awal 2025. Kedua, perubahan perilaku konsumen yang beralih dari uang tunai ke pembayaran digital. Indeks preferensi masyarakat terhadap pembayaran nontunai, berdasarkan survei internal BI, mencapai 78,3 persen pada 2024, naik dari 71,6 persen pada 2023.
Di satu sisi, tren ini memperkuat inklusi keuangan. Rasio inklusi keuangan nasional yang semula 76,2 persen pada 2022 berpotensi menembus 85 persen pada 2026 jika momentum ini terjaga. Likuiditas perbankan pun terbantu karena dana masyarakat bergerak lebih cepat dan tercatat secara digital, mengurangi idle money di kantong tunai.
Di sisi lain, sejumlah ekonom mengingatkan bahwa pertumbuhan transaksi digital tidak otomatis berkorelasi dengan pertumbuhan ekonomi riil. Sentimen pasar bisa terlalu optimistis terhadap angka nominal transaksi tanpa memperhatikan nilai tambah sektor produktif. Jika QRIS hanya memindahkan konsumsi dari tunai ke digital tanpa ekspansi kapasitas produksi, maka multiplier effect-nya terbatas.
Dua Perspektif: Peluang dan Tantangan
Pro: Integrasi QRIS dengan layanan keuangan lain membuka jalan bagi pembiayaan mikro berbasis data transaksi. UMKM yang sebelumnya tidak punya rekam jejak kredit kini dapat membangun skor kredit dari riwayat pembayaran. Ini berpotensi menurunkan rasio kredit macet (NPL) dan memperluas basis debitur. Proyeksi BI menunjukkan kredit UMKM bisa tumbuh 9-11 persen pada 2025 jika infrastruktur data ini matang.
Kontra: Ada risiko konsentrasi pada pemain besar dan potensi capital outflow bila penyedia teknologi pembayaran didominasi entitas asing. Selain itu, kesenjangan digital antara Jawa dan luar Jawa masih lebar. Di beberapa wilayah Indonesia timur, penetrasi QRIS baru mencapai 32 persen, jauh di bawah rata-rata nasional 68 persen. Tanpa pemerataan infrastruktur, klaim game changer berisiko menjadi hype semata.
"Inovasi sistem pembayaran harus diiringi penguatan literasi keuangan dan perlindungan konsumen, agar pertumbuhan tidak meninggalkan kelompok rentan," ujar seorang pengamat kebijakan moneter dalam diskusi terbatas di Jakarta.
Proyeksi dan Implikasi Kebijakan
Ke depan, keberhasilan QRIS-KKI akan sangat bergantung pada tiga faktor: stabilitas nilai tukar yang memengaruhi biaya teknologi impor, kecepatan adopsi di daerah tertinggal, dan kerangka regulasi yang menjaga persaingan sehat. Bank Indonesia memperkirakan nilai transaksi digital ritel dapat menembus Rp 18-20 triliun per kuartal pada akhir 2025.
Dari kacamata portofolio kebijakan, langkah ini sejalan dengan strategi menjaga likuiditas domestik di tengah ketidakpastian global. Namun, valuasi sektor teknologi pembayaran tetap harus diuji dengan data fundamental, bukan sekadar sentimen pasar. Rasio transaksi digital terhadap PDB yang saat ini sekitar 1,4 persen masih kecil, sehingga ruang pertumbuhan terbuka lebar — asalkan eksekusi di lapangan konsisten.
Kesimpulannya, QRIS dan integrasi kebijakan sistem pembayaran memang berpotensi menjadi penggerak baru. Namun, tanpa pemerataan infrastruktur dan penguatan sisi produksi, predikat game changer hanya akan menjadi narasi tanpa dampak nyata bagi kesejahteraan rakyat banyak.








Comments (0)