 sarah-anjani
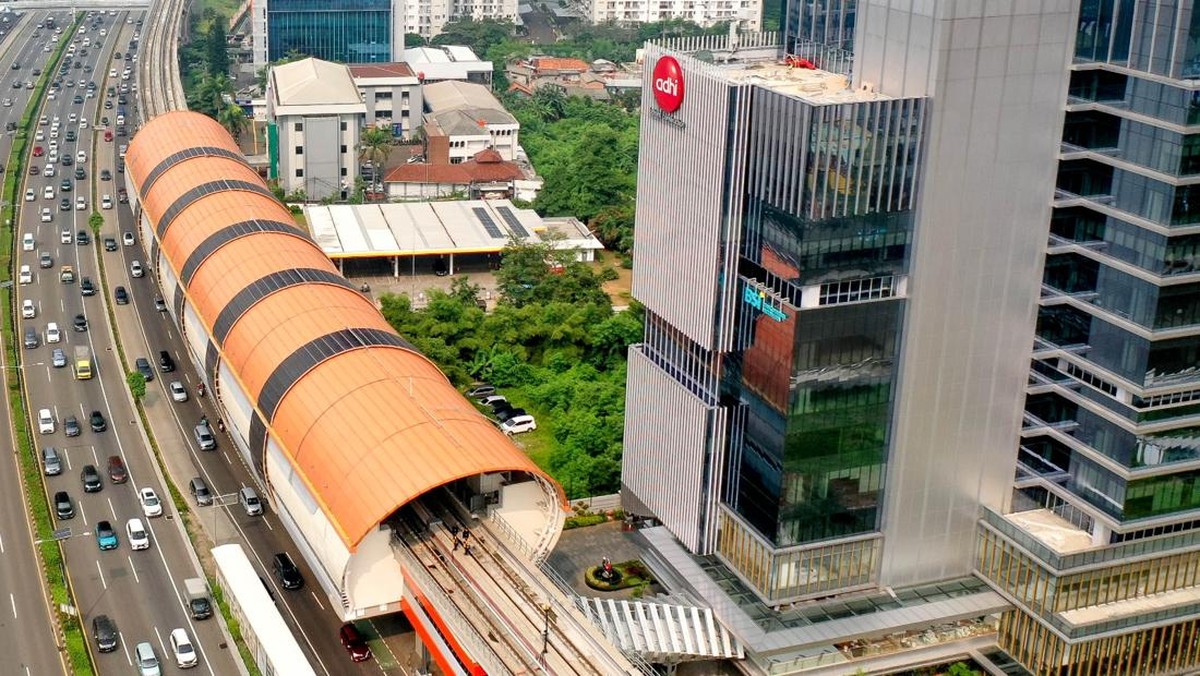
Berdasarkan data yang dipublikasikan perusahaan konstruksi pelat merah PT Adhi Karya (Persero) Tbk., perseroan memutuskan mengalihkan sisa dana hasil penambahan modal Hak Memesan Efek Terlebih Dahulu (HMETD) atau rights issue untuk kebutuhan modal kerja. Langkah ini diambil setelah rencana divestasi kepemilikan saham di jalan tol ruas Jogja-Solo melalui anak usaha PT Jasamarga Jogja Solo (JMJS) tidak terealisasi sesuai skema semula.
Nilai aksi korporasi tersebut tercatat sebesar Rp1,77 triliun, sementara alokasi dana rights issue yang diserap kembali sebagai kas perusahaan mencapai Rp378 miliar. Bagi pembaca awam, rights issue adalah aksi perusahaan menerbitkan saham baru untuk memungkinkan pemegang saham lama membeli lebih dulu, guna menghimpun dana segar. Adapun divestasi berarti pelepasan kepemilikan aset atau saham kepada pihak lain, umumnya untuk memperbaiki struktur permodalan.
Perubahan Arah Penggunaan Dana Segar
Perusahaan sebelumnya mengantongi dana segar dari aksi korporasi tersebut dengan sebagian dialokasikan untuk membiayai proyek strategis nasional. Namun setelah skema divestasi saham di JMJS tidak berjalan, manajemen menilai alokasi dana itu lebih tepat dijadikan working capital alias modal kerja. Modal kerja sendiri merujuk pada dana yang dipakai untuk operasional harian seperti pengadaan material, pembayaran upah pekerja, hingga siklus proyek jangka pendek.
Di satu sisi, keputusan ini dapat dibaca sebagai langkah antisipatif manajemen agar likuiditas perusahaan tetap terjaga. Proyek konstruksi, khususnya yang ditangani BUMN, kerap menghadapi tantangan pencairan termin yang tidak selalu tepat waktu. Dengan kas tambahan Rp378 miliar, ruang gerak keuangan perusahaan menjadi lebih longgar untuk menjaga arus kas operasional tetap positif dan menghindari keterlambatan pembayaran ke mitra serta subkontraktor.
Di sisi lain, muncul pertanyaan soal efisiensi pemanfaatan dana rights issue. Dana hasil penerbitan saham baru pada umumnya ditujukan untuk ekspansi atau pelunasan utang yang lebih produktif. Bila dialihkan sekadar menjadi kas operasional, imbal hasil atas dana tersebut berpotensi lebih rendah dibandingkan jika diarahkan ke proyek berpendapatan pasti seperti divestasi aset tol yang menghasilkan arus kas rutin dari tarif pengguna jalan.
Tren Kesehatan Keuangan BUMN Konstruksi
Sektor konstruksi nasional sepanjang tahun buku terakhir menunjukkan tren pemulihan yang masih bertahap. Pendapatan usaha (revenue) beberapa emitennya tercatat mengalami kenaikan year-on-year seiring penyerapan Anggaran Pendapatan dan Belanja Negara (APBN) dan percepatan proyek infrastruktur, namun marjin laba masih tertekan akibat kenaikan harga bahan baku serta pelemahan nilai tukar rupiah terhadap dolar Amerika Serikat.
Berdasarkan pantauan rasio-rasio keuangan BUMN konstruksi, rasio utang terhadap ekuitas (derivative-to-equity ratio) sebagian besar masih berada di kisaran yang perlu diwaspadai. Dalam bahasa awam, rasio ini mengukur seberapa besar perusahaan bergantung pada pinjaman dibandingkan modal sendiri. Semakin tinggi rasio, semakin berat beban bunga yang ditanggung. Dalam konteks tersebut, menjaga kas agar tidak tipis menjadi strategi defensif yang wajar, meski di waktu yang sama mengurangi potensi akselerasi pertumbuhan.
Untuk aset tol sendiri, nilai valuasinya sangat bergantung pada proyeksi lalu lintas kendaraan. Ruas Jogja-Solo yang menghubungkan dua kawasan ekonomi penting di Jawa Tengah dan Daerah Istimewa Yogyakarta punya fundamental permintaan yang tergolong stabil, namun kepastian tarif dan skema konsesi menentukan seberapa menarik minat calon pembeli. Jika sentimen pasar terhadap sektor infrastruktur kembali positif, opsi divestasi bisa kembali dibuka pada harga yang lebih baik.
Dua Sisi Dari Keputusan Manajemen
Pro: menjaga likuiditas perusahaan, memberi fleksibilitas menghadapi siklus penagihan proyek, serta mengurangi kebutuhan pinjaman baru yang berpotensi menambah beban bunga. Perusahaan juga tetap memiliki opsi untuk kembali menawarkan saham JMJS kepada investor jika kondisi pasar membaik.
Kontra: dana segar hasil hak istimewa investor lama berpotensi tidak terpakai optimal, return atas kas idle relatif kecil, dan dapat memperlambat momentum pengurangan utang. Selain itu, bila divestasi tertunda terlalu lama, risiko capital outflow dari investor asing pada aset infrastruktur bisa menekan valuasi di kemudian hari.
Secara keseluruhan, keputusan ADHI mengalihkan Rp378 miliar menjadi modal kerja merupakan trade-off antara keamanan arus kas jangka pendek dan potensi pertumbuhan jangka panjang. Pihak-pihak yang memantau emiten ini, baik pemegang saham maupun pemberi pinjaman, layak mengamati perkembangan berikutnya, terutama terkait kemungkinan kembalinya skema divestasi JMJS senilai Rp1,77 triliun serta kesiapan perusahaan dalam menekan rasio utang menjelang tahun buku berikutnya.










Comments (0)