 arif-budianto
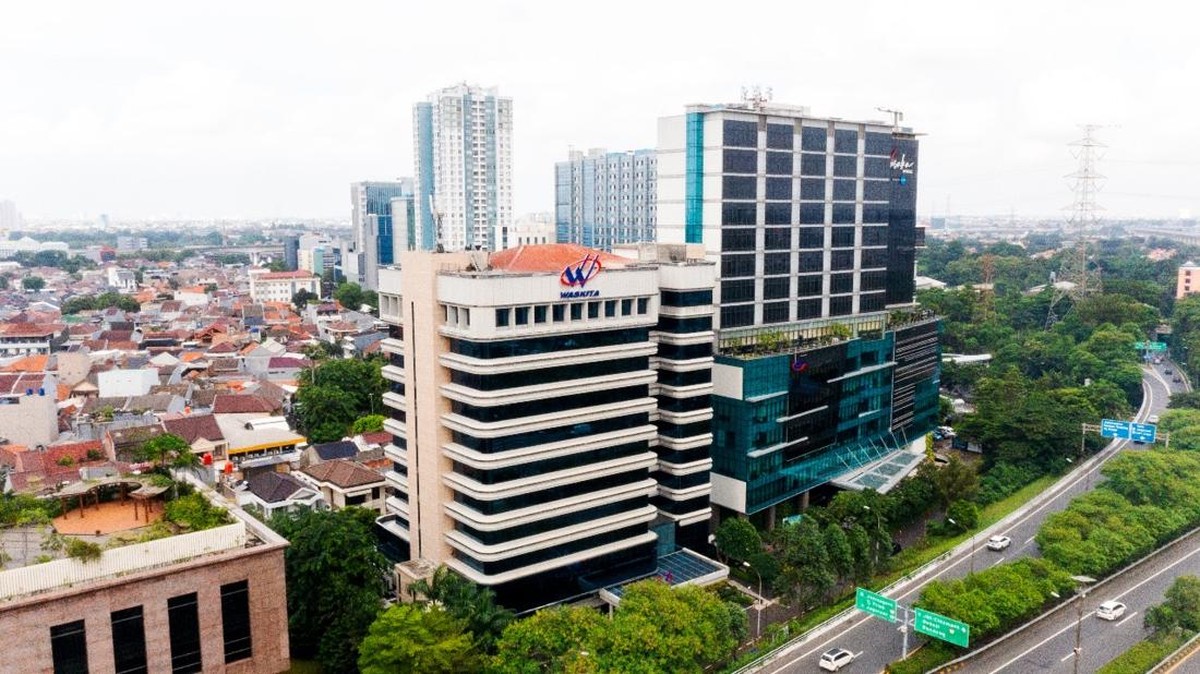
Berdasarkan data laporan keuangan perseroan per akhir September 2026, PT Waskita Karya (Persero) Tbk mencatatkan kinerja yang terbelah: sisi pendapatan tumbuh agresif, namun sisi profitabilitas masih tertekan. Emiten berkode WSKT itu membukukan pendapatan Rp8,13 triliun hingga kuartal ketiga 2026, atau mengalami kenaikan sekitar 53% secara year-on-year dibanding periode yang sama tahun sebelumnya. Meski demikian, posisi bottom line masih negatif dengan rugi bersih mencapai Rp2,87 triliun.
Angka tersebut menggambarkan sebuah paradoks yang lazim ditemui pada perusahaan konstruksi badan usaha milik negara (BUMN) yang tengah menjalani restrukturisasi. Pendapatan naik, tetapi beban keuangan dan kewajiban lama tetap menggerus ekuitas. Per September 2026, ekuitas perseroan tercatat negatif Rp3,34 triliun, sebuah kondisi yang secara akuntansi menempatkan perusahaan dalam posisi defisiensi modal.
Di Satu Sisi: Tren Pendapatan dan Fundamental Operasional
Kenaikan pendapatan 53% year-on-year menunjukkan bahwa mesin operasional perseroan mulai kembali bergerak. Dalam bahasa sederhana, pendapatan adalah uang yang masuk dari proyek-proyek yang dikerjakan, mulai dari jalan tol, jembatan, gedung, hingga infrastruktur air. Lonjakan ini mengindikasikan bahwa portofolio proyek yang sebelumnya tertunda akibat persoalan likuiditas kini berangsur dieksekusi kembali.
Dari kacamata fundamental, pertumbuhan top line adalah sinyal awal pemulihan. Perusahaan konstruksi pada dasarnya bekerja dengan siklus panjang: ketika proyek berjalan, pendapatan diakui bertahap sesuai progres fisik. Jika tren ini berlanjut, basis pendapatan yang lebih besar dapat memperbaiki struktur biaya tetap (fixed cost) perseroan, sehingga margin operasional berpotensi membaik pada kuartal-kuartal berikutnya.
Sentimen pasar terhadap emiten konstruksi juga kerap dipengaruhi oleh ekspektasi terhadap proyek strategis nasional. Setiap pengumuman paket infrastruktur baru dapat menjadi katalis positif bagi valuasi saham sektor ini, terlepas dari kondisi laba bersih yang masih merah.
Di Sisi Lain: Beban Utang, Ekuitas Negatif, dan Risiko Likuiditas
Namun, narasi pemulihan itu belum cukup untuk menutupi persoalan struktural. Rugi bersih Rp2,87 triliun mencerminkan bahwa beban bunga, denda, dan biaya pendanaan masih jauh melampaui laba bruto yang dihasilkan. Rasio-rasio keuangan pun menunjukkan tekanan: ekuitas negatif Rp3,34 triliun berarti total kewajiban perseroan melampaui total asetnya.
Dalam konteks korporasi, ekuitas negatif bukan sekadar angka di neraca. Kondisi ini dapat memicu sejumlah konsekuensi, mulai dari kesulitan memperoleh pendanaan baru, meningkatnya biaya utang karena persepsi risiko yang tinggi, hingga potensi catatan khusus dari otoritas pasar modal. Bagi pemegang saham, ekuitas negatif memperbesar risiko nilai investasi tergerus, terutama jika perusahaan harus melakukan restrukturisasi lanjutan.
Likuiditas menjadi kata kunci. Perusahaan konstruksi membutuhkan kas untuk membiayai pekerjaan di lapangan sebelum pembayaran dari pemberi kerja cair. Apabila arus kas operasi tidak segera positif, perseroan berpotensi kembali bergantung pada dukungan induk usaha atau skema penjaminan pemerintah. Di sinilah capital outflow dan biaya modal menjadi variabel yang menentukan arah pemulihan.
"Pertumbuhan pendapatan tanpa perbaikan struktur biaya dan ekuitas hanya akan memperpanjang fase pemulihan. Pasar akan mencermati apakah perbaikan ini bersifat operasional atau semata akuntansi," ujar seorang analis pasar modal yang memantau sektor konstruksi.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, ada dua skenario yang perlu dicermati. Skenario optimistis: pendapatan yang tumbuh 53% berlanjut pada kuartal keempat, diiringi efisiensi biaya dan restrukturisasi utang yang tuntas, sehingga rugi bersih menyusut signifikan dan ekuitas berbalik positif. Skenario pesimistis: lonjakan pendapatan tidak diikuti perbaikan margin, sehingga rugi bertambah dan posisi ekuitas semakin tertekan.
Proyeksi sederhana dapat ditarik dari arah tren. Jika pendapatan kuartalan stabil di kisaran Rp2,7 triliun hingga Rp3 triliun, maka beban keuangan harus turun drastis agar perseroan kembali ke laba. Tanpa itu, perbaikan pendapatan hanya memperlambat laju kerugian, bukan menghentikannya.
Dari perspektif portofolio investor, saham konstruksi BUMN saat ini berada di wilayah berisiko tinggi dengan potensi imbal hasil yang juga tinggi (high risk, high return). Volatilitas harga saham akan sangat dipengaruhi sentimen kebijakan, kepastian pembayaran proyek pemerintah, serta perkembangan negosiasi dengan kreditur. Rasio utang terhadap ekuitas yang ekstrem menjadikan valuasi sulit diukur dengan metrik konvensional seperti price-to-book value.
Kesimpulannya, kinerja Waskita hingga kuartal ketiga 2026 menyuguhkan dua wajah: pertumbuhan pendapatan yang menjanjikan di satu sisi, dan kerugian serta ekuitas negatif yang masih membayangi di sisi lain. Pemulihan sesungguhnya baru akan terlihat ketika laba bersih berbalik positif dan struktur permodalan kembali sehat, bukan semata dari lonjakan angka penjualan.











Comments (0)