 mega-lestari
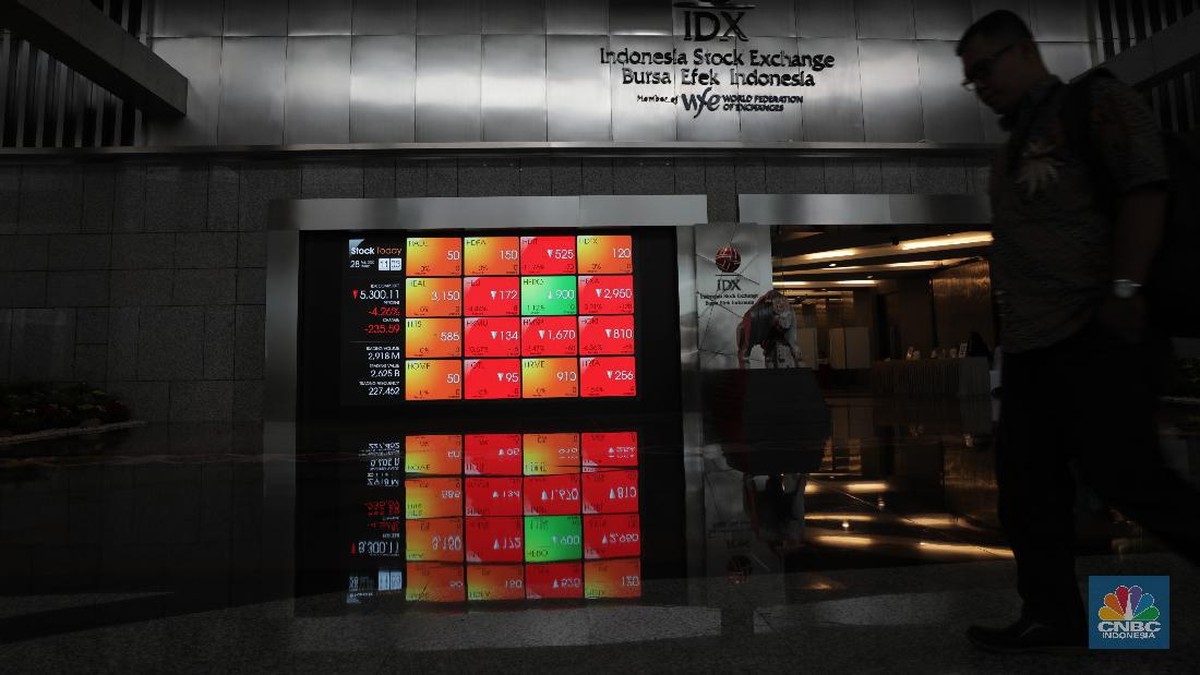
Berdasarkan data perdagangan Bursa Efek Indonesia per penutupan sesi terakhir, Indeks Harga Saham Gabungan (IHSG) kembali mengalami penurunan sebesar 10,17 poin atau setara 0,17 persen ke level 5.925,98. Posisi ini menegaskan bahwa indeks acuan pasar modal domestik masih tertahan di bawah ambang psikologis 6.000 yang terakhir kali bertahan secara solid pada periode kuartal sebelumnya. Meski demikian, terdapat anomali menarik: di tengah tekanan indeks secara agregat, investor asing justru membukukan pembelian bersih atau net buy senilai Rp561,60 miliar pada hari yang sama.
Angka tersebut tergolong signifikan mengingat rata-rata transaksi harian asing dalam sebulan terakhir berkisar Rp400-500 miliar. Kondisi ini memunculkan pertanyaan mendasar: apakah pasar sedang berada di fase akumulasi tersembunyi, ataukah ini sekadar pergerakan taktis jangka pendek yang tidak mencerminkan perubahan fundamental?
Tekanan Indeks vs. Aksi Korporasi Asing
Secara year-on-year, IHSG tercatat masih tertekan dibandingkan posisi awal tahun yang sempat menyentuh level 6.400-an. Penurunan ini tidak lepas dari sentimen pasar global, terutama ekspektasi terhadap kebijakan suku bunga The Federal Reserve yang masih belum sepenuhnya dovish. Ketika imbal hasil obligasi pemerintah Amerika Serikat (US Treasury) menguat, terjadi fenomena capital outflow dari negara berkembang, termasuk Indonesia, karena investor cenderung memindahkan portofolio ke aset yang lebih aman dan berimbal hasil tinggi.
Namun, data hari terakhir menunjukkan arah sebaliknya. Alih-alih menarik dana, asing justru mengakumulasi sejumlah saham berkapitalisasi besar. Sepuluh saham yang paling diburu asing mayoritas berasal dari sektor perbankan, komoditas, dan infrastruktur. Beberapa nama yang menonjol antara lain emiten perbankan BUKU IV yang mencatat pembelian bersih signifikan, serta saham komoditas nikel dan batu bara yang masih menikmati harga global relatif stabil.
"Net buy asing di tengah indeks yang melemah bisa dibaca sebagai sinyal bahwa valuasi beberapa saham blue chip sudah memasuki zona menarik," ujar seorang analis pasar modal dari perusahaan sekuritas nasional, yang meminta identitasnya tidak disebutkan.
Pernyataan tersebut sejalan dengan rasio harga terhadap laba atau price-to-earnings ratio (PER) beberapa saham perbankan besar yang saat ini berada di kisaran 9-11 kali, jauh di bawah rata-rata lima tahun terakhir yang mencapai 13-14 kali. Artinya, secara valuasi, saham-saham tersebut relatif "murah" dibandingkan historisnya.
Pro: Sinyal Akumulasi dan Fundamental Membaik
Di satu sisi, aksi beli asing senilai Rp561,60 miliar tersebut dapat dibaca sebagai konfirmasi bahwa investor institusi global mulai melihat peluang jangka menengah. Beberapa indikator makro domestik juga mendukung narasi ini. Inflasi Indonesia per bulan terakhir tercatat terkendali di kisaran 2,5-3 persen year-on-year, masih dalam sasaran Bank Indonesia. Cadangan devisa juga masih berada di level yang memadai, sekitar US$136-140 miliar, memberikan ruang bagi stabilitas nilai tukar rupiah.
Dari sisi likuiditas, Bank Indonesia belum menunjukkan sinyal kenaikan suku bunga agresif. Bahkan, terdapat ekspektasi bahwa jika inflasi tetap terkendali dan defisit transaksi berjalan menyempit, ada ruang untuk pelonggaran kebijakan moneter pada semester mendatang. Dalam skenario tersebut, saham-saham berorientasi domestik seperti perbankan dan konsumer akan menjadi penerima manfaat utama karena biaya dana yang lebih rendah dan daya beli yang terjaga.
Selain itu, pertumbuhan kredit perbankan yang stabil di kisaran 9-11 persen year-on-year menunjukkan bahwa sektor riil masih bergerak. Ini menjadi dasar fundamental bagi investor untuk tidak serta-merta meninggalkan pasar saham domestik, meskipun indeks secara agregat masih tertekan.
Kontra: Risiko Eksternal Masih Membayangi
Di sisi lain, optimisme terhadap aksi beli asing perlu dicermati dengan hati-hati. Pembelian bersih dalam satu hari tidak otomatis mencerminkan tren berkelanjutan. Sepanjang bulan berjalan, data menunjukkan bahwa asing masih mencatatkan net sell kumulatif di pasar reguler. Artinya, aksi beli hari terakhir bisa jadi merupakan bagian dari strategi rebalancing portofolio jangka pendek, bukan perubahan sikap struktural.
Risiko eksternal juga masih nyata. Jika data inflasi Amerika Serikat kembali mengejutkan ke atas, ekspektasi penurunan suku bunga The Fed bisa tertunda. Dalam skenario itu, tekanan terhadap rupiah akan kembali menguat, dan capital outflow berpotensi berlanjut. Sejarah menunjukkan bahwa arus keluar dana asing dapat dengan cepat membalikkan momentum positif di pasar saham negara berkembang, termasuk Indonesia.
Faktor domestik juga tidak bisa diabaikan. Meskipun inflasi terkendali, pertumbuhan ekonomi Indonesia pada kuartal terakhir masih berada di bawah ekspektasi pasar, sekitar 4,9-5,1 persen. Konsumsi rumah tangga, yang menjadi motor utama pertumbuhan, masih belum sepenuhnya pulih ke level prapandemi. Ini menjadi catatan penting bagi investor yang mengharapkan percepatan laba emiten secara agresif.
Dengan demikian, posisi IHSG di bawah 6.000 menyajikan dua wajah sekaligus: peluang bagi yang melihat valuasi murah dan risiko bagi yang mengutamakan stabilitas makro. Yang jelas, aksi beli asing senilai Rp561,60 miliar menunjukkan bahwa pasar domestik masih memiliki daya tarik di mata investor global. Namun, apakah ini awal tren pembalikan atau sekadar sentimen sesaat, masih bergantung pada perkembangan data ekonomi global dan domestik dalam beberapa pekan mendatang.







Comments (0)