 mega-lestari
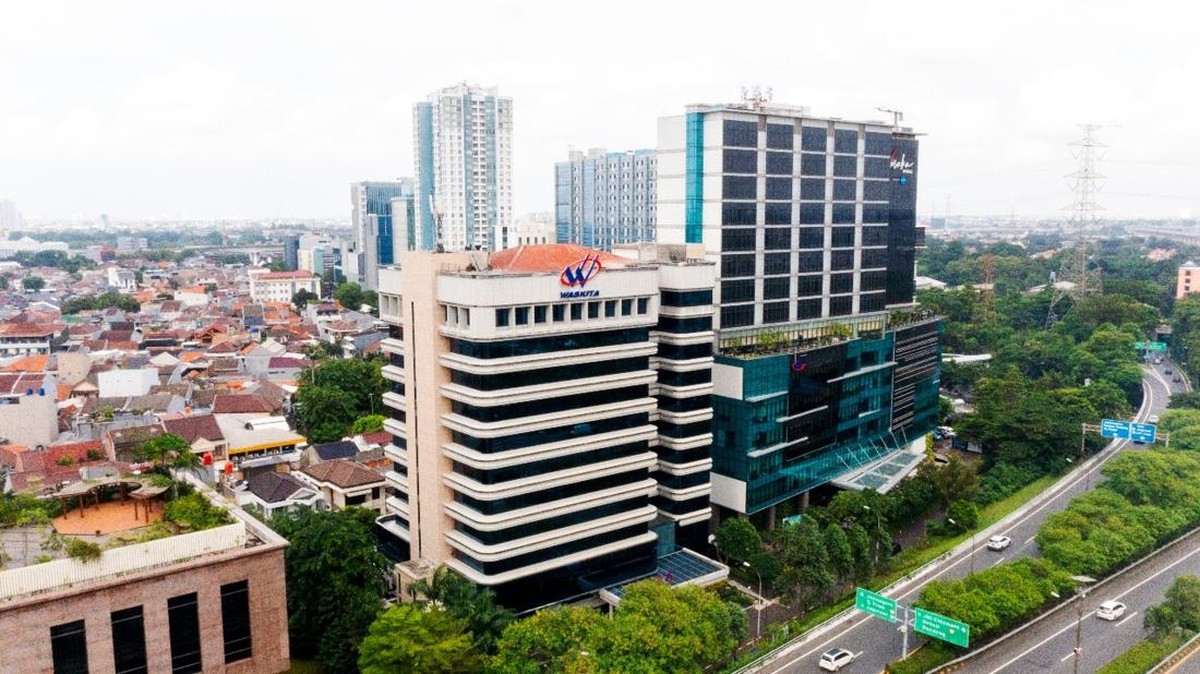
Berdasarkan laporan keuangan yang dipublikasikan di Bursa Efek Indonesia per akhir kuartal ketiga 2026, PT Waskita Karya (Persero) Tbk mencatatkan kinerja yang terbelah: sisi operasional menunjukkan pemulihan, namun sisi profitabilitas masih tertekan. Perseroan membukukan pendapatan senilai Rp8,13 triliun hingga September 2026, atau mengalami kenaikan sekitar 53 persen secara year-on-year dibanding periode yang sama tahun sebelumnya. Meski demikian, emiten berkode saham WSKT itu masih menanggung rugi bersih sebesar Rp2,87 triliun pada periode yang sama.
Angka tersebut menunjukkan bahwa ekspansi pendapatan belum mampu menutup beban keuangan dan biaya operasional yang masih membebani struktur laba perseroan. Yang tidak kalah penting, posisi ekuitas perseroan tercatat negatif sekitar Rp3,34 triliun, sebuah kondisi yang dalam terminologi akuntansi berarti liabilitas telah melampaui total aset bersih perusahaan.
Membaca Angka: Antara Pertumbuhan Top Line dan Tekanan Bottom Line
Dalam analisis fundamental, pertumbuhan pendapatan atau top line memang menjadi indikator awal adanya aktivitas bisnis yang menggeliat. Kenaikan pendapatan hingga lebih dari setengah dibanding tahun lalu mengindikasikan bahwa arus pekerjaan konstruksi, baik dari proyek pemerintah maupun swasta, mulai berjalan kembali. Ini menjadi sinyal bahwa kapasitas produksi dan penyerapan anggaran proyek di sektor infrastruktur membaik.
Di satu sisi, percepatan pendapatan tersebut dapat dibaca sebagai buah dari upaya restrukturisasi operasional, efisiensi rantai pasok, serta percepatan penyelesaian proyek yang sempat tertunda. Bagi perseroan, kenaikan pendapatan berarti ada perputaran kas yang lebih baik dan peluang pemulihan likuiditas secara bertahap.
Di sisi lain, besarnya rugi bersih yang masih diderita memperlihatkan bahwa struktur biaya perseroan belum sepenuhnya sehat. Pembayaran bunga atas utang, denda keterlambatan proyek, serta beban penyusutan aset menjadi faktor yang menggerus margin. Dalam industri konstruksi, rasio utang terhadap ekuitas yang tinggi membuat setiap kenaikan pendapatan tidak otomatis berbanding lurus dengan laba.
Ekuitas Negatif dan Implikasi terhadap Valuasi
Kondisi ekuitas negatif senilai Rp3,34 triliun menjadi sorotan utama analis. Secara sederhana, ekuitas adalah selisih antara total aset dan total kewajiban, atau cerminan kekayaan bersih pemegang saham. Ketika angkanya negatif, artinya secara akuntansi kewajiban perseroan melebihi asetnya, sehingga nilai buku per saham menjadi tidak relevan sebagai dasar valuasi.
Dalam situasi seperti ini, pelaku pasar biasanya beralih ke pendekatan valuasi berbasis arus kas dan prospek restrukturisasi, bukan lagi price to book value. Sentimen pasar terhadap emiten dengan ekuitas negatif cenderung hati-hati, terutama karena adanya potensi dilusi apabila perseroan melakukan penambahan modal atau konversi utang menjadi saham. Risiko capital outflow dari saham konstruksi juga meningkat ketika investor institusi menilai profil risiko perusahaan terlalu tinggi.
Namun, perlu dicatat bahwa ekuitas negatif tidak selalu berarti perusahaan langsung gagal. Beberapa emiten konstruksi dan properti pernah melewati fase serupa sebelum akhirnya pulih melalui skema restrukturisasi menyeluruh, divestasi aset, dan injeksi modal dari pemegang saham negara.
Prospek Restrukturisasi dan Sensitivitas Sektor Konstruksi
Pro: kenaikan pendapatan 53 persen menunjukkan mesin bisnis masih berjalan dan order book perseroan masih cukup besar, terutama dari proyek strategis nasional. Perbaikan pendapatan adalah prasyarat menuju perbaikan laba, sehingga tren ini bisa menjadi fondasi pemulihan jika diikuti disiplin biaya.
Kontra: selama beban bunga dan kewajiban jangka pendek belum direstrukturisasi secara tuntas, laba bersih sulit berbalik positif. Rasio likuiditas yang ketat membatasi ruang gerak perseroan untuk mengikuti tender proyek baru yang mensyaratkan jaminan pelaksanaan. Tanpa perbaikan struktur permodalan, pertumbuhan pendapatan berisiko hanya menambah piutang dan beban kerja tanpa memperbaiki profitabilitas.
Beberapa pengamat pasar menilai bahwa langkah kunci yang perlu dicermati adalah progres restrukturisasi utang, penjualan aset non-inti, serta komitmen dukungan pemegang saham. Proyeksi ke depan bergantung pada tiga variabel: percepatan pencairan termin proyek, penurunan biaya bunga, dan perbaikan tata kelola keuangan.
"Pertumbuhan pendapatan di sektor konstruksi BUMN perlu dibaca bersama struktur utangnya. Top line yang naik tidak otomatis memperbaiki ekuitas jika beban keuangan masih dominan," ujar seorang analis infrastruktur di sebuah sekuritas nasional.
Ke depan, investor maupun publik perlu memantau laporan kuartal berikutnya untuk melihat apakah tren kenaikan pendapatan berlanjut dan mulai diikuti perbaikan margin. Selama ekuitas masih negatif, valuasi perseroan akan sangat sensitif terhadap sentimen pasar dan perkembangan skema restrukturisasi. Bagi pembaca awam, kasus ini menjadi contoh nyata bahwa pendapatan besar tidak selalu berarti keuntungan, karena yang menentukan laba akhir adalah seberapa efisien beban dan kewajiban dikelola.









Comments (0)