 yudi-kurniawan
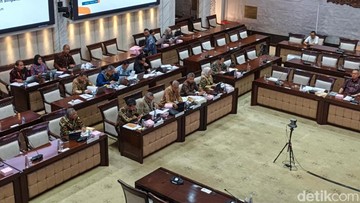
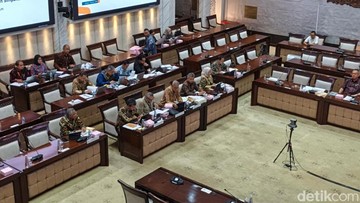
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Lembaga Penjamin Simpanan (LPS) per Oktober 2026, wacana perluasan mandat penjaminan simpanan ke sektor koperasi kembali mencuat dalam pembahasan Rancangan Undang-Undang (RUU) Perkoperasian. Isu ini menjadi salah satu pokok bahasan utama dalam rapat dengar pendapat antara LPS dan Komisi XI Dewan Perwakilan Rakyat. Gagasan tersebut muncul seiring meningkatnya kebutuhan perlindungan dana masyarakat di luar perbankan, terutama di koperasi simpan pinjam yang memiliki basis anggota mencapai puluhan juta orang di seluruh Indonesia.
Urgensi Perlindungan Dana Anggota Koperasi
Di satu sisi, perluasan cakupan penjaminan dinilai sebagai langkah logis untuk memperkuat kepercayaan publik terhadap lembaga keuangan non-bank. Koperasi simpan pinjam mengelola aset yang tidak kecil. Mengacu pada data Kementerian Koperasi dan UKM, total aset koperasi nasional menembus angka Rp 240 triliun dengan jumlah anggota lebih dari 25 juta orang. Angka ini menunjukkan bahwa dana masyarakat yang tersimpan di koperasi memiliki skala sistemik yang tidak bisa diabaikan.
Selama ini, perlindungan simpanan hanya berlaku pada bank umum dan bank perkreditan rakyat yang menjadi peserta penjaminan LPS. Artinya, jika sebuah koperasi mengalami gagal bayar atau likuidasi, anggota tidak memiliki jaring pengaman resmi. Kondisi ini menciptakan risiko moral hazard, baik bagi pengelola koperasi maupun bagi anggota yang kerap mengabaikan prinsip kehati-hatian karena tingginya imbal hasil yang dijanjikan.
Pro: Memperkuat Stabilitas Sistem Keuangan
Dari perspektif pro, penjaminan simpanan koperasi akan meningkatkan indeks kepercayaan terhadap sektor keuangan secara keseluruhan. LPS sebagai lembaga yang memiliki pengalaman menangani bank gagal sejak 2005 dipandang memiliki kapasitas untuk memperluas mandatnya. Selama ini LPS telah menangani puluhan bank kecil dengan tingkat pemulihan dana nasabah yang relatif tinggi. Jika formula serupa diterapkan pada koperasi, maka kepanikan atau rush yang sering terjadi saat koperasi bermasalah dapat diredam.
"Prinsipnya, perlindungan simpanan harus mengikuti perkembangan zaman. Koperasi saat ini sudah menjadi bagian dari ekosistem keuangan yang harus diatur dengan standar yang setara," ujar salah satu pimpinan LPS dalam forum legislasi tersebut.
Selain itu, keberadaan penjaminan akan mendorong koperasi untuk memperbaiki tata kelola, rasio kecukupan likuiditas, serta transparansi laporan keuangan. Standardisasi semacam ini berpotensi menurunkan angka kredit macet atau gagal bayar yang selama ini menjadi momok di kalangan koperasi simpan pinjam.
Kontra: Beban Fiskal dan Moral Hazard Baru
Di sisi lain, sejumlah ekonom mengingatkan bahwa perluasan mandat ini tidak bisa dilakukan tanpa perhitungan matang. LPS selama ini membiayai klaim penjaminan melalui premi dari bank peserta. Jika koperasi masuk ke dalam skema serupa, maka dibutuhkan fondasi kontribusi premi yang jelas dan berkelanjutan. Pertanyaannya, apakah koperasi dengan skala kecil mampu membayar premi tanpa membebani anggotanya?
Risiko kedua adalah benturan kepentingan antara fungsi pengawasan dan penjaminan. OJK mengawasi koperasi, sementara LPS menjamin simpanannya. Tanpa koordinasi yang ketat, potensi celah regulasi bisa muncul. Ada juga kekhawatiran terjadinya adverse selection, di mana koperasi yang kesehatannya buruk justru paling bersemangat masuk ke dalam skema penjaminan karena merasa terlindungi.
Mengacu pada proyeksi fiskal, penambahan cakupan penjaminan berpotensi menaikkan kebutuhan modal awal LPS antara Rp 15 triliun hingga Rp 25 triliun untuk mempersiapkan dana cadangan. Angka ini setara dengan peningkatan kewajiban kontinjensi negara sekitar 0,1 persen dari Produk Domestik Bruto (PDB). Dalam kondisi ruang fiskal yang terbatas, pemerintah perlu menghitung opportunity cost dari kebijakan ini.
Jalan Tengah yang Dibutuhkan
Terlepas dari tarik-menarik kepentingan, pembahasan RUU Perkoperasian ini akan menjadi ujian bagi arah kebijakan sektor keuangan Indonesia. Pendekatan bertahap bisa menjadi opsi rasional, misalnya dengan memprioritaskan koperasi dengan aset di atas ambang tertentu untuk masuk skema penjaminan terlebih dahulu. Dengan begitu, beban premi dan risiko fiskal bisa dikelola secara terkendali.
Yang paling krusial, transparansi data dan penguatan pengawasan harus berjalan beriringan dengan wacana penjaminan. Tanpa itu, penjaminan hanya akan menjadi simbol tanpa efek riil terhadap sentimen pasar dan perlindungan anggota koperasi. Publik berhak mendapatkan kepastian hukum atas dana mereka, tetapi negara juga wajib menjaga fundamental keuangan agar tidak goyah oleh komitmen yang tidak terukur.







Comments (0)