 nadia-rahmawati
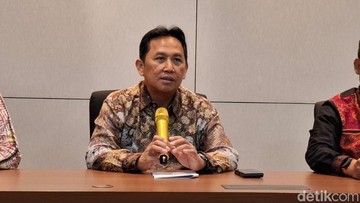
Berdasarkan pernyataan resmi Sekretaris Kementerian Koperasi, Ahmad Zabadi, hingga awal September 2026 belum ada keputusan final dari pemerintah mengenai rencana perluasan jalur pembayaran gaji serta pensiunan aparatur sipil negara melalui koperasi. Pernyataan ini menepis spekulasi yang berkembang di ruang publik bahwa kebijakan tersebut akan segera diberlakukan dalam waktu dekat. Artinya, wacana ini masih berada pada tahap pengkajian, bukan pada fase implementasi.
Bagi pembaca awam, istilah "jalur pembayaran gaji" merujuk pada mekanisme teknis bagaimana penghasilan bulanan pegawai negara disalurkan, selama ini umumnya lewat bank persepsi yang ditunjuk. Jika koperasi dilibatkan, maka ada perubahan pada rantai distribusi dana, yang implikasinya menyentuh sisi likuiditas lembaga keuangan, tata kelola, hingga perlindungan konsumen.
Di Satu Sisi: Potensi Penguatan Koperasi dan Literasi Keuangan
Di satu sisi, gagasan ini memiliki dasar argumentasi yang cukup masuk akal secara fundamental. Koperasi di Indonesia tercatat memiliki basis keanggotaan yang sangat besar. Berdasarkan data Kementerian Koperasi dan UKM, jumlah koperasi aktif di Tanah Air berada di kisaran 120.000-an unit dengan total anggota melampaui 25 juta orang. Koperasi pegawai negeri sendiri telah lama eksis dan menjadi bagian dari ekosistem simpan pinjam di lingkungan instansi pemerintah, dengan total aset yang secara agregat mencapai puluhan triliun rupiah.
Jika sebagian arus gaji disalurkan melalui koperasi, ada peluang penguatan peran ekonomi kerakyatan yang selama ini sering disebut sebagai soko guru perekonomian nasional. Dana yang berputar di koperasi dapat menurunkan ketergantungan anggota pada pinjaman berbunga tinggi, sekaligus meningkatkan akses pembiayaan dengan rasio bunga yang lebih wajar. Ini juga bisa menjadi instrumen memperkuat literasi keuangan di kalangan ASN, dari tingkat pusat hingga daerah.
"Belum ada keputusan resmi dari pemerintah soal perluasan jalur pembayaran gaji dan pensiunan ASN," tegas Ahmad Zabadi.
Dari kacamata makro, keterlibatan koperasi berpotensi memperluas inklusi keuangan di daerah-daerah yang masih memiliki keterbatasan jaringan perbankan. Selama ini capital outflow dari desa ke kota melalui sistem keuangan formal menjadi salah satu penyebab tidak optimalnya pertumbuhan ekonomi lokal. Koperasi yang dikelola dengan baik bisa menjadi penampung likuiditas yang berputar kembali di komunitasnya sendiri.
Di Sisi Lain: Risiko Tata Kelola dan Kesiapan Infrastruktur
Di sisi lain, tantangan yang dihadapi tidaklah ringan. Pertama, soal tata kelola dan pengawasan. Tidak semua koperasi memiliki kapasitas manajerial, sistem akuntansi, dan standar kepatuhan yang setara dengan bank. Berbagai kasus gagal bayar atau penyimpangan pengelolaan koperasi di masa lalu menjadi catatan penting. Otoritas Jasa Keuangan dan Kementerian Koperasi perlu menyiapkan kerangka regulasi yang sangat ketat sebelum ide ini dieksekusi.
Kedua, aspek stabilitas sistem keuangan. Gaji ASN dan pensiunan merupakan dana yang sangat besar. Total belanja pegawai dalam APBN berada pada kisaran Rp 400 triliun lebih per tahun, dan pembayaran pensiun menambah angka signifikan. Jika sebagian signifikan dari dana ini berpindah jalur, maka ada potensi pergeseran likuiditas di perbankan, khususnya bank-bank BUMN dan bank daerah yang selama ini menjadi penampung dana tersebut. Dalam skenario ekstrem, pergeseran mendadak dapat memicu tekanan pada rasio likuiditas lembaga keuangan tertentu.
Ketiga, perlindungan konsumen. Skema pemotongan gaji langsung lewat koperasi berpotensi memperkuat praktik pinjaman yang tidak sehat jika tidak diawasi, misalnya anggota terjebak utang berlapis karena cicilan otomatis dipotong dari gaji. Pengalaman di beberapa instansi menunjukkan risiko ini nyata.
Keempat, kesiapan teknologi dan integrasi data. Pembayaran gaji menyangkut sistem yang harus terhubung dengan basis data kepegawaian, perpajakan, dan pengawasan. Ini bukan pekerjaan sederhana dan memerlukan investasi infrastruktur yang tidak kecil.
Posisi Kebijakan dan Proyeksi ke Depan
Menyimak pernyataan resmi tersebut, posisi kebijakan saat ini masih bersifat eksploratif. Pemerintah belum menetapkan target waktu, belum menetapkan instrumen hukum, dan belum memutuskan cakupan ASN maupun pensiunan yang akan dilibatkan. Sentimen pasar terhadap isu ini relatif netral karena tidak ada kepastian implementasi yang dapat diukur.
Ke depan, arah kebijakan akan sangat bergantung pada hasil kajian antarkementerian, termasuk Kementerian Keuangan, Kementerian Koperasi, serta otoritas pengawas sektor keuangan. Proyeksi yang masuk akal adalah pembahasan ini akan berjalan bertahap, sangat mungkin dimulai dari skema piloting terbatas di koperasi dengan kategori sehat dan berskala besar.
Dengan demikian, wacana ini perlu dibaca secara proporsional. Bukan sebagai kebijakan yang akan berlaku esok hari, melainkan sebagai salah satu opsi kebijakan yang tengah diuji kelayakannya secara fundamental. Publik sebaiknya menunggu keputusan resmi dan tidak menyimpulkan lebih jauh sebelum ada pengumuman formal dari pemerintah.









Comments (0)