 arif-budianto
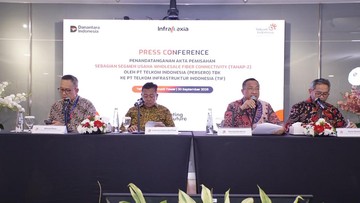
Berdasarkan data Bank Indonesia per 29 September 2026, suku bunga acuan BI-Rate bertahan pada level 5,25 persen, inflasi indeks harga konsumen tercatat 2,8 persen year-on-year, nilai tukar rupiah bergerak di kisaran Rp16.450 per dolar Amerika Serikat, sedangkan Indeks Harga Saham Gabungan ditutup di level 8.120 poin. Berdasarkan data Badan Pusat Statistik per Agustus 2026, pertumbuhan ekonomi kuartal II-2026 mencapai 5,12 persen year-on-year, didorong konsumsi rumah tangga dan investasi sektor digital. Data Otoritas Jasa Keuangan per Agustus 2026 mencatat kredit perbankan mengalami kenaikan 9,4 persen year-on-year dengan rasio kredit bermasalah terjaga di 2,38 persen dan likuiditas perbankan tetap memadai. Dalam konteks makro tersebut, PT Telkom Indonesia Tbk mengesahkan langkah korporasi berskala besar melalui forum pemegang saham luar biasa pada Rabu 30 September 2026 dengan memisahkan portofolio jaringan serat optik senilai Rp85,7 triliun kepada entitas baru bernama InfraNexia, sekaligus melakukan pergantian jajaran pimpinan puncak termasuk pengangkatan direktur utama definitif.
Langkah pemisahan unit usaha tersebut menjadi bagian dari agenda transformasi menuju perusahaan berorientasi kecerdasan artifisial atau yang disebut manajemen sebagai AI Ready. Nilai pengalihan aset yang mencapai Rp85,7 triliun menjadikannya salah satu restrukturisasi terbesar di sektor telekomunikasi nasional dalam lima tahun terakhir, melampaui sejumlah transaksi menara telekomunikasi pada periode 2021 hingga 2023. Selain pengalihan aset, forum pemegang saham menyetujui perubahan komposisi dewan komisaris dan direksi sebagai upaya menyelaraskan kepemimpinan dengan fokus bisnis infrastruktur digital, konektivitas, dan pusat data. Manajemen menyatakan struktur baru diharapkan mempertajam fokus operasional, mempercepat monetisasi jaringan, serta membuka peluang kemitraan strategis jangka panjang.
Memahami Spin-Off dan Strategi AI Ready
Secara terminologi ekonomi, spin-off adalah pemisahan sebagian lini bisnis dari perusahaan induk menjadi entitas tersendiri yang memiliki laporan keuangan, manajemen, dan strategi usaha mandiri, meski kepemilikan awalnya masih terafiliasi. Dalam kasus ini, bisnis fiber yang mencakup kabel optik darat dan laut, perangkat transmisi, serta kontrak pemanfaatan jaringan dipisahkan dari induk dan dikelola InfraNexia sebagai perusahaan infrastruktur. Valuasi, yang berarti taksiran nilai wajar suatu aset berdasarkan arus kas masa depan dan pembanding pasar, ditetapkan sebesar Rp85,7 triliun setelah melalui penilaian auditor independen dan persetujuan regulator pasar modal. Skema ini berbeda dengan penjualan aset karena induk masih mempertahankan nilai ekonomis melalui kepemilikan saham di entitas baru, bukan melepasnya kepada pihak luar sepenuhnya.
Konsep AI Ready merujuk pada kesiapan infrastruktur digital untuk menopang beban komputasi kecerdasan artifisial yang membutuhkan latensi rendah, kapasitas bandwidth besar, dan keandalan pusat data Tier III ke atas. Tren trafik data nasional mengalami kenaikan 18,6 persen year-on-year pada semester I-2026, menurut data kementerian terkait, sementara kebutuhan kapasitas pusat data diproyeksikan mengalami kenaikan tiga kali lipat hingga tahun 2030. Fundamental yang dimaksud di sini adalah kondisi dasar keuangan dan operasional perusahaan seperti pendapatan berulang, margin laba, rasio utang terhadap ekuitas, dan arus kas bebas, yang menjadi penopang keberlanjutan ekspansi. Dengan memisahkan aset pasif fiber, Telkom berharap dapat memusatkan belanja modal pada lapisan layanan digital, komputasi awan, dan solusi kecerdasan artifisial bagi segmen korporasi dan pemerintahan.
Di tengah kebutuhan komputasi yang meningkat pesat, pemisahan aset infrastruktur memungkinkan perusahaan telekomunikasi mempertajam alokasi modal dan mempercepat pembentukan kemitraan, namun keberhasilan skema ini sangat ditentukan oleh kejelasan kontrak layanan antar entitas dan tata kelola transaksi afiliasi.
Dampak Fundamental terhadap Kinerja dan Valuasi
Di satu sisi, terdapat argumen positif atau Pro terhadap langkah korporasi tersebut dari sudut pandang efisiensi dan penciptaan nilai. Pemisahan jaringan fiber berpotensi meningkatkan transparansi pendapatan sewa jaringan, mempercepat perolehan mitra keuangan, dan memperbaiki rasio utang induk karena sebagian pembiayaan infrastruktur dapat dialihkan ke neraca InfraNexia. Jika InfraNexia mampu menarik investor infrastruktur jangka panjang seperti dana pensiun dan sovereign wealth fund, rasio utang bersih terhadap EBITDA Telkom yang saat ini berada di kisaran 0,9 kali berpeluang turun menuju 0,6 kali dalam dua tahun. Proyeksi manajemen menyebutkan potensi tambahan pendapatan sewa jaringan grosir sebesar Rp12 triliun hingga Rp14 triliun per tahun mulai 2027, dengan margin operasi infrastruktur pasif yang secara historis berada di atas 55 persen, jauh lebih tinggi dibandingkan margin layanan ritel seluler yang berada di kisaran 38 persen.
Di sisi lain, terdapat catatan Kontra yang perlu diperhatikan terkait risiko eksekusi dan beban jangka pendek. Biaya restrukturisasi, pajak pengalihan aset, dan penyesuaian sistem operasi diperkirakan mencapai Rp1,8 triliun hingga Rp2,3 triliun selama periode 2026 hingga 2027, yang dapat menekan laba bersih tahun berjalan sebesar 6 persen hingga 8 persen year-on-year. Selain itu, pemisahan aset inti menimbulkan ketergantungan operasional karena induk harus menyewa kembali kapasitas yang sebelumnya dimiliki sendiri melalui skema kontrak jangka panjang berdurasi 10 hingga 15 tahun. Apabila tarif sewa ditetapkan terlalu tinggi, margin segmen konsumen dan korporasi terancam mengalami penurunan 120 hingga 180 basis poin, istilah untuk satuan perseratus persen yang lazim dipakai membaca pergerakan suku bunga dan margin. Investor juga mencermati risiko dilusi apabila InfraNexia melakukan penawaran saham perdana dalam dua tahun ke depan di tengah kondisi sentimen pasar yang fluktuatif.
Risiko Likuiditas dan Sentimen Pasar
Dari perspektif pasar modal, sentimen pasar yang berarti persepsi kolektif pelaku pasar terhadap prospek emiten tampak terbagi setelah pengumuman hasil forum pemegang saham. Indeks sektor infrastruktur telekomunikasi mengalami kenaikan 1,9 persen pada perdagangan 30 September 2026, namun saham induk justru bergerak fluktuatif dengan volume perdagangan meningkat 42 persen dibandingkan rata-rata lima hari sebelumnya. Kondisi likuiditas, yakni kemudahan mengubah aset atau saham menjadi kas tanpa penurunan harga signifikan, masih terjaga karena kapitalisasi pasar perseroan tetap di atas Rp380 triliun dengan kepemilikan asing sekitar 31 persen. Namun, analis mewaspadai potensi capital outflow atau arus modal keluar apabila investor global menilai struktur baru menambah kompleksitas dan menunda pembagian dividen tunai tahun buku 2026 yang biasanya mencapai rasio pembayaran 60 persen hingga 70 persen dari laba bersih.
Portofolio yang berarti komposisi aset investasi yang dimiliki perusahaan maupun investor juga akan terdampak oleh perubahan profil risiko. Bagi induk, portofolio bisnis bergeser dari operator terintegrasi menjadi pengelola layanan digital dengan porsi pendapatan infrastruktur pasif yang lebih kecil secara konsolidasi. Rasio pengembalian atas ekuitas diproyeksikan bergerak di kisaran 14,5 persen pada 2027, sedikit menurun dari 16,1 persen pada 2024, sebelum kembali membaik seiring realisasi efisiensi belanja modal sebesar Rp4,5 triliun per tahun. Nilai tukar dan suku bunga global tetap menjadi variabel penentu karena sekitar 18 persen utang berbunga perseroan masih berdenominasi valuta asing. Apabila Federal Reserve menahan suku bunga acuan di level 4,5 persen hingga akhir 2026, biaya lindung nilai diperkirakan meningkat dan menekan arus kas bebas sekitar Rp900 miliar.
Proyeksi Tren Digital dan Ekonomi Nasional
Ke depan, proyeksi atau perkiraan berbasis model terhadap kebutuhan infrastruktur digital nasional memberikan ruang pertumbuhan jangka menengah. Kementerian terkait menargetkan penetrasi jaringan tetap pita lebar mencapai 45 persen rumah tangga pada 2028, naik dari 28,7 persen pada 2024, dengan kebutuhan investasi fiber tambahan sekitar Rp120 triliun selama tiga tahun. Apabila InfraNexia mampu meningkatkan utilisasi jaringan dari 52 persen menjadi 68 persen pada 2028 melalui skema open access kepada operator seluler dan penyedia layanan internet, pendapatan tahunan entitas baru berpotensi menembus Rp21 triliun dengan pertumbuhan dua digit year-on-year. Skenario optimistis tersebut akan memperkuat fundamental konsolidasi grup dan menjaga valuasi pada kelipatan enterprise value terhadap EBITDA sekitar 6,5 kali, sejajar dengan rata-rata operator infrastruktur regional di kisaran 6 kali hingga 7,5 kali.
Meski demikian, keseimbangan dua sisi tetap diperlukan dalam membaca agenda AI Ready agar tidak terjebak pada optimisme tanpa data. Keberhasilan tidak hanya ditentukan oleh besarnya nilai aset yang dipisahkan, melainkan oleh kemampuan manajemen baru mengeksekusi integrasi sistem, menjaga kualitas layanan, dan memastikan tata kelola yang transparan pasca perombakan pengurus. Pemerintah dan regulator pasar modal diperkirakan mengawasi ketat aspek keterbukaan informasi, perlindungan pemegang saham minoritas, dan kepatuhan terhadap aturan transaksi material yang mensyaratkan persetujuan independen. Bagi perekonomian nasional, konsolidasi infrastruktur fiber yang lebih efisien berpotensi menurunkan biaya internet tetap sekitar 8 persen hingga 12 persen dalam tiga tahun, memperluas akses digital ke 12 juta rumah tangga baru, serta memperkuat daya saing Indonesia dalam peta ekonomi digital Asia Tenggara yang nilainya diproyeksikan mencapai 360 miliar dolar Amerika Serikat pada 2028.








Comments (0)