 nadia-rahmawati
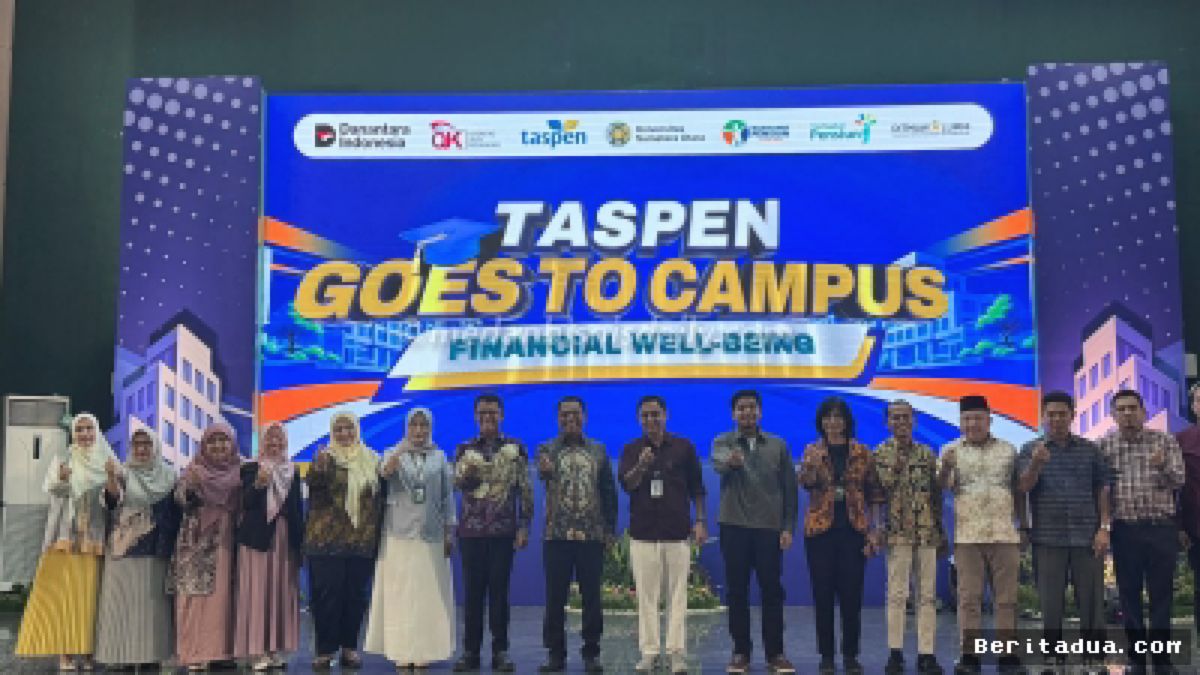
MEDAN — Di tengah ancaman jebakan generasi roti lapis (sandwich generation) dan tingginya pola konsumsi akibat gaya hidup modern, PT TASPEN (Persero) meluncurkan peringatan penting bagi kelompok pekerja muda. Badan Usaha Milik Negara yang mengelola jaminan sosial aparatur negara ini secara terbuka mendorong Generasi Z (Gen Z) dan milenial untuk segera menyusun benteng pertahanan finansial sedini mungkin melalui penyisihan dana minimal Rp1 juta per bulan untuk masa pensiun.
Langkah preventif ini diambil menyusul penelusuran terhadap tren kerentanan ekonomi usia produktif yang kerap tergiur fenomena Fear of Missing Out (FOMO) dan You Only Live Once (YOLO). Tanpa mitigasi terukur, jutaan anak muda terancam mengalami masa tua tanpa kepastian jaminan pendapatan pasif yang memadai.
Kronologi Pergeseran Tren Finansial dan Urgensi Tabungan Pensiun
Investigasi tim Beritadua.com mencatat rangkaian dinamika ekonomi yang mendasari seruan pengelolaan keuangan terstruktur bagi kelompok usia produktif:
- Fase Ledakan Konsumsi Digital (2020–2022): Lonjakan akses fasilitas kredit digital seperti paylater dan pinjaman daring konsumtif secara perlahan menggerus rasio tabungan riil generasi muda hingga berada di bawah 10 persen dari total pendapatan bulanan.
- Evaluasi Ketahanan Hari Tua (2023): Berbagai riset literasi keuangan nasional mengonfirmasi bahwa lebih dari 65 persen pekerja pemula belum memiliki instrumen dana pensiun sukarela selain jaminan dasar ketenagakerjaan.
- Peluncuran Edukasi Terpadu TASPEN (2024): TASPEN mengintensifkan program literasi keuangan ke berbagai kota, termasuk Medan, dengan memperkenalkan simulasi riil penyisihan Rp1 juta per bulan sebagai standar ideal menuju kebebasan finansial hari tua.
Formula Sederhana Menjaga Aliran Kas Masa Depan
Menanggapi tantangan alokasi gaji awal bagi pekerja muda, para pakar perencanaan keuangan merekomendasikan adopsi formula dasar pengelolaan kas 50-30-20 yang terbukti efektif mengamankan struktur belanja bulanan:
- 50 Persen untuk Kebutuhan Pokok: Meliputi biaya makan, transportasi harian, tempat tinggal, dan tagihan utilitas esensial.
- 30 Persen untuk Keinginan Pribadi: Dialokasikan khusus bagi rekreasi, gaya hidup, dan hiburan terkontrol agar stabilitas psikologis tetap terjaga.
- 20 Persen untuk Investasi dan Dana Pensiun: Pos mutlak yang langsung dialihkan di awal penerimaan gaji, termasuk alokasi dana Rp1 juta per bulan ke instrumen investasi berisiko rendah hingga moderat seperti reksa dana pendapatan tetap atau program anuitas pensiun.
"Perencanaan pensiun bukan persoalan menunggu usia tua, melainkan perlombaan memanfaatkan efek bunga majemuk (compounding interest). Uang satu juta rupiah yang disisihkan secara konsisten di usia dua puluhan akan berlipat ganda jauh lebih signifikan dibanding nominal besar yang baru ditabung saat mendekati usia lima puluh tahun," ungkap perwakilan analis keuangan TASPEN dalam keterangannya.
Prospek Nilai Investasi Jangka Panjang
Simulasi matematis menunjukkan bahwa konsistensi menyisihkan Rp1.000.000 per bulan selama kurun waktu 30 tahun dengan rata-rata imbal hasil moderat 7 hingga 8 persen per tahun mampu mengumpulkan akumulasi aset hingga menembus Rp1,2 miliar hingga Rp1,5 miliar. Nilai ini menjadi bantalan likuiditas krusial untuk mempertahankan standar hidup layak pascapensiun tanpa bergantung pada anak cucu.
Meski demikian, implementasi strategi ini menuntut disiplin ekstra di tengah inflasi biaya hidup perkotaan. TASPEN menegaskan bahwa pekerja yang belum mampu mengalokasikan angka penuh Rp1 juta per bulan disarankan memulai dari nominal terkecil secara konsisten dan meningkatkan persentasenya seiring kenaikan jenjang karir.


Comments (0)