 arif-budianto
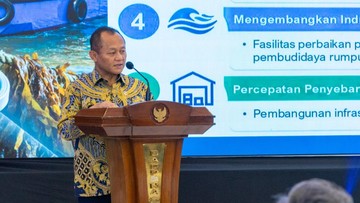
Berdasarkan data FAO dan Badan Pusat Statistik yang dipublikasikan sepanjang 2024, Indonesia tercatat sebagai salah satu produsen rumput laut terbesar dunia dengan volume panen basah di kisaran 9 hingga 10 juta ton per tahun, ditopang lebih dari 30 provinsi pesisir yang membudidayakan spesies Eucheuma, Kappaphycus, dan Gracilaria. Di tengah angka tersebut, Menteri Perindustrian Muhammad Sarmuji menegaskan komitmen pemerintah untuk mengerek posisi Indonesia menjadi produsen rumput laut nomor satu dunia, bukan hanya dalam hal volume, melainkan juga dalam daya saing industri olahan berbasis rumput laut.
Prospek Kenaikan Permintaan Global
Permintaan rumput laut dunia mengalami kenaikan yang konsisten dalam lima tahun terakhir. Pasalnya, rumput laut menjadi bahan baku utama carrageenan dan agar-agar yang dipakai di industri makanan, farmasi, kosmetik, bahkan bio-plastik. Lembaga riset pasar memproyeksikan nilai pasar rumput laut global tumbuh dari sekitar USD 15 miliar pada 2022 menuju kisaran USD 25 miliar pada akhir dekade ini, dengan rata-rata pertumbuhan tahunan sekitar 7–8 persen.
Di satu sisi, peluang itu didukung profil fundamental perikanan Indonesia yang kuat: garis pantai sepanjang lebih dari 108.000 kilometer, suhu perairan tropis stabil, serta tenaga kerja budidaya laut yang relatif murah. Harga tenaga kerja pembudidaya rumput laut di NTT, Maluku, dan Sulawesi masih berada di bawah negara pesaing seperti Filipina dan Vietnam dalam beberapa komoditas sejenis, sehingga biaya produksi (cost of production) Indonesia berpotensi lebih kompetitif.
Di sisi lain, kapasitas nasional untuk menyerap hasil panen ke rantai nilai yang lebih tinggi masih terbatas. Sekitar mayoritas komoditas rumput laut Indonesia masih diekspor dalam bentuk mentah atau setengah jadi dengan kandungan kadar air tinggi, sehingga nilai tambah per kilogramnya jauh di bawah produk olahan negara maju. Kondisi ini membuat rasio nilai ekspor terhadap volume panen tergolong rendah dibandingkan Jepang dan Norwegia yang mengolah rumput laut menjadi bahan baku farmasi bernilai tinggi.
Tantangan Hilirisasi dan Tata Kelola
Target posisi nomor satu dunia tidak bisa hanya dihitung dari tonase panen. Dalam industri hulu ke hilir, terdapat tiga ukuran utama: volume baku, nilai ekspor, dan penguasaan teknologi pengolahan. Indonesia kuat di ukuran pertama, tetapi masih tertinggal di dua ukuran lainnya. Data Kementerian Perindustrian sebelumnya menyebutkan bahwa nilai ekspor produk olahan rumput laut nasional berada di kisaran USD 150–200 juta per tahun, angka yang relatif kecil bila dibandingkan dengan potensi panen yang mencapai jutaan ton.
Beberapa kendala struktural muncul berulang. Pertama, penyakit layu dan ice-ice pada rumput laut sering memangkas produktivitas budidaya hingga 20–30 persen ketika suhu perairan naik akibat anomali iklim. Kedua, rantai pasok pasca-panen masih rapuh: minimnya fasilitas pengeringan, gudang penyimpanan, dan standarisasi mutu membuat kualitas produk mudah turun sebelum sampai ke pabrik. Ketiga, akses pembiayaan bagi pembudidaya kecil masih terhambat tingginya rasio pinjaman terhadap nilai aset jaminan.
Di sisi lain, pemerintah mengklaim sejumlah insentif sedang disiapkan, mulai dari perluasan kawasan budidaya, pemberian bantuan benih unggul, hingga insentif fiskal bagi industri pengolahan downstream. Kebijakan hilirisasi ini sejalan dengan arah kebijakan industri nasional yang bertumpu pada peningkatan komponen dalam negeri, sekaligus merespons sentimen pasar global yang semakin menuntut produk berkelanjutan dan tersertifikasi.
Analisis Dua Sisi: Optimisme versus Realitas
Pro: Jika hilirisasi berjalan sesuai rencana, Indonesia dapat mengubah posisi dari sekadar pemasok bahan baku menjadi pemasok bahan jadi. Negara yang berhasil melakukan transformasi serupa adalah Norwegia, yang dari produsen ikan mentah berubah menjadi pemasok protein olahan global. Dengan populasi lebih dari 270 juta jiwa dan pangsa pasar domestik yang besar, Indonesia juga punya ruang untuk mengembangkan produk pangan fungsional berbasis rumput laut sebelum mengekspor, sehingga nilai tambah tertahan di dalam negeri.
Kontra: Di sisi lain, kompetisi makin ketat. Vietnam dan Filipina terus meningkatkan investasi pada varietas unggul, sementara Korea Selatan dan China mendominasi paten teknologi ekstraksi carrageenan tingkat lanjut. Tanpa penguasaan teknologi, Indonesia berisiko terjebak pada pola perdagangan komoditas primer: volume besar, harga fluktuatif, dan margin tipis. Fluktuasi kurs rupiah terhadap dolar AS juga memengaruhi daya tarik ekspor, mengingat mayoritas kontrak perdagangan rumput laut memakai mata uang dolar.
Secara keseluruhan, proyeksi pencapaian target nomor satu dunia bergantung pada tiga variabel kunci: stabilitas produktivitas budidaya, keberhasilan penyerapan modal ke sektor pengolahan, dan konsistensi kebijakan tata kelola mutu. Bila ketiganya berjalan paralel, peluangnya terbuka lebar. Namun bila hanya fokus pada penambahan luas tambak tanpa perbaikan rantai nilai, posisi nomor satu dalam volume justru berpotensi menutupi kelemahan daya saing industri. Para pelaku pasar dan pembentuk kebijakan perlu memantau rasio konversi volume ke nilai ekspor tersebut sebagai indikator kunci dalam beberapa tahun ke depan.







Comments (0)