 arif-budianto
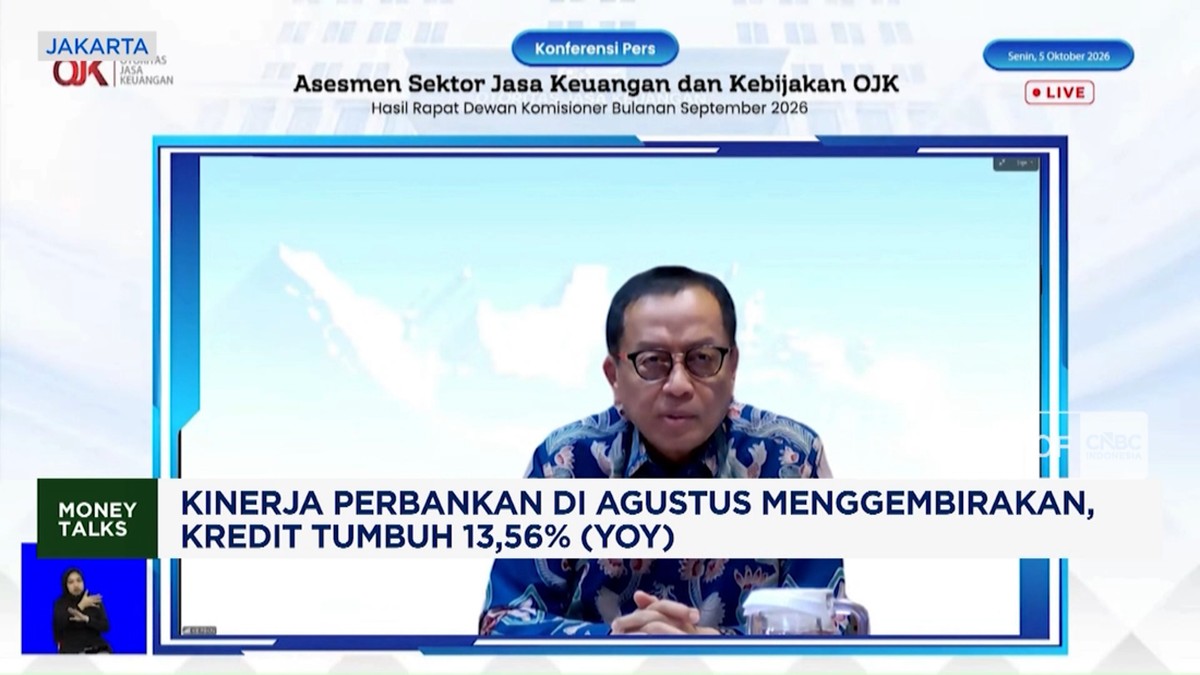
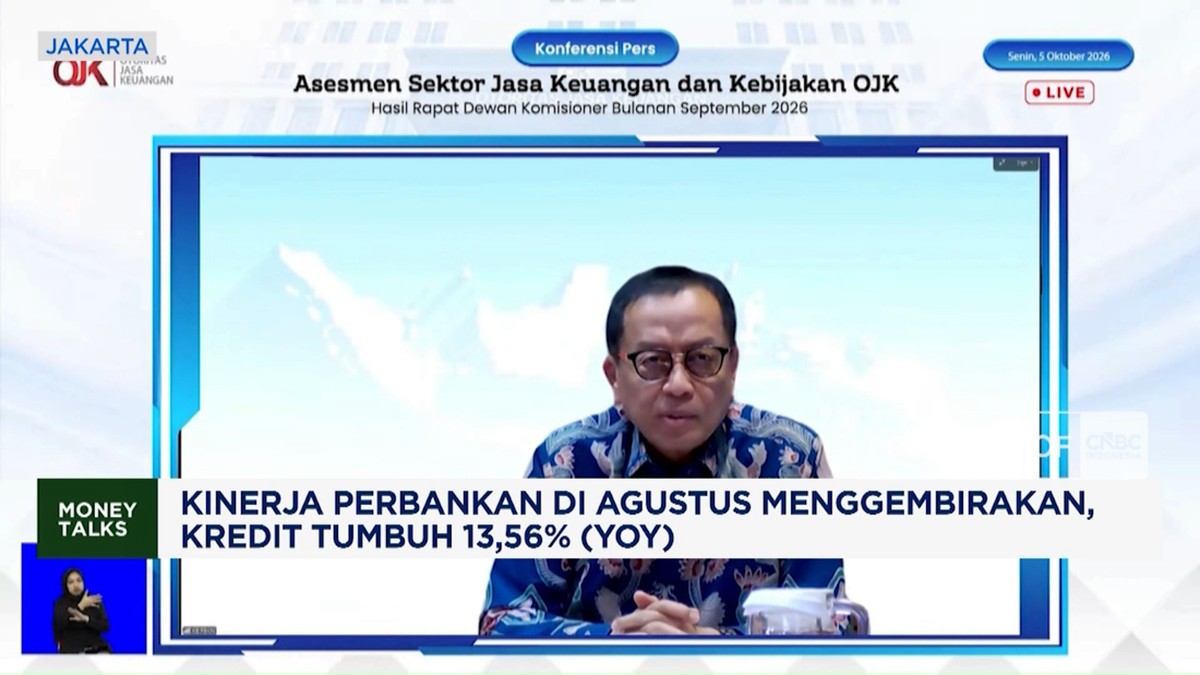
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2024, industri perbankan nasional mencatatkan kinerja yang relatif menggembirakan. Pertumbuhan kredit mencapai 13,56 persen secara year-on-year (YoY), atau dibandingkan periode yang sama tahun sebelumnya. Angka ini menjadi salah satu capaian tertinggi dalam beberapa kuartal terakhir dan memberikan sinyal bahwa intermediasi perbankan tetap berjalan di tengah gejolak ekonomi global. Namun, di balik angka tersebut, terdapat dinamika yang perlu dicermati lebih dalam, terutama terkait kualitas aset, likuiditas, dan arah suku bunga.
Fundamental Kredit dan Dorongan Sektor Konsumsi
Pertumbuhan kredit sebesar 13,56 persen YoY tidak lepas dari peran sektor konsumsi rumah tangga dan kredit modal kerja. Kredit konsumsi, yang mencakup kredit pemilikan rumah (KPR), kredit kendaraan bermotor, dan kredit multiguna, tercatat mengalami kenaikan signifikan seiring membaiknya daya beli masyarakat pasca-pandemi. Sementara itu, kredit modal kerja dan kredit investasi juga tumbuh, meskipun dengan laju yang lebih moderat, sejalan dengan ekspansi dunia usaha yang masih berhati-hati.
Dari sisi penghimpunan dana, likuiditas perbankan terbilang memadai. Dana Pihak Ketiga (DPK) tumbuh sejalan dengan pertumbuhan kredit, sehingga rasio Loan to Deposit Ratio (LDR) berada pada level yang sehat, yakni di kisaran 80–85 persen. Angka ini menunjukkan bahwa perbankan masih memiliki ruang untuk menyalurkan kredit lebih agresif tanpa mengorbankan likuiditas. Rasio kecukupan modal (CAR) juga tercatat di atas ambang batas minimum, memberikan bantalan terhadap potensi risiko.
“Pertumbuhan kredit yang mencapai dua digit menunjukkan bahwa fungsi intermediasi perbankan berjalan efektif. Namun, kita perlu memastikan bahwa ekspansi ini diikuti oleh manajemen risiko yang prudent,” ujar seorang ekonom senior dalam sebuah diskusi panel di Jakarta pekan lalu.
Pro: Sinyal Pemulihan Ekonomi yang Nyata
Di satu sisi, lonjakan kredit ini menjadi indikator positif bagi perekonomian nasional. Kredit yang tumbuh tinggi mencerminkan permintaan yang kuat dari sektor riil, baik untuk konsumsi maupun investasi. Jika berlanjut, hal ini dapat mendorong pertumbuhan Produk Domestik Bruto (PDB) dan menciptakan lapangan kerja. Selain itu, perbankan sebagai lembaga intermediasi berhasil menjaga kepercayaan masyarakat, tercermin dari stabilnya pertumbuhan DPK.
Dari kacamata pasar modal, kinerja perbankan yang solid turut memberikan sentimen positif bagi indeks harga saham gabungan (IHSG). Saham-saham sektor perbankan menjadi salah satu penggerak utama indeks, dengan valuasi yang relatif menarik dibandingkan sektor lain. Investor asing pun tercatat mulai kembali masuk ke pasar keuangan domestik, meskipun capital outflow masih menjadi risiko yang membayangi.
Kontra: Risiko Kualitas Aset dan Ketidakpastian Global
Di sisi lain, pertumbuhan kredit yang tinggi perlu diwaspadai dari aspek kualitas aset. Rasio kredit bermasalah (Non-Performing Loan/NPL) memang masih terjaga di level rendah, sekitar 2–3 persen secara gross. Namun, ada tren peningkatan NPL pada segmen kredit konsumsi tertentu, terutama kredit multiguna dan kredit kendaraan bermotor. Jika tidak dikelola dengan baik, hal ini dapat menggerus profitabilitas perbankan ke depan.
Selain itu, ketidakpastian global masih menjadi faktor eksternal yang signifikan. Kebijakan suku bunga The Fed, fluktuasi harga komoditas, dan tensi geopolitik dapat memicu volatilitas nilai tukar dan arus modal keluar. Dalam skenario tersebut, perbankan dengan eksposur valuta asing yang besar akan lebih rentan. Oleh karena itu, proyeksi pertumbuhan kredit hingga akhir tahun perlu disikapi dengan hati-hati, mengingat basis perbandingan (base effect) yang semakin tinggi.
Secara keseluruhan, kinerja perbankan Agustus 2024 mencerminkan fundamental yang masih kuat, tetapi bukan tanpa tantangan. Tren pertumbuhan kredit yang positif perlu diimbangi dengan penguatan manajemen risiko, pengawasan likuiditas, dan antisipasi terhadap sentimen pasar global. Bagi pelaku industri, menjaga keseimbangan antara ekspansi dan kehati-hatian menjadi kunci untuk mempertahankan kinerja hingga akhir tahun.







Comments (0)