 lukman-hakim
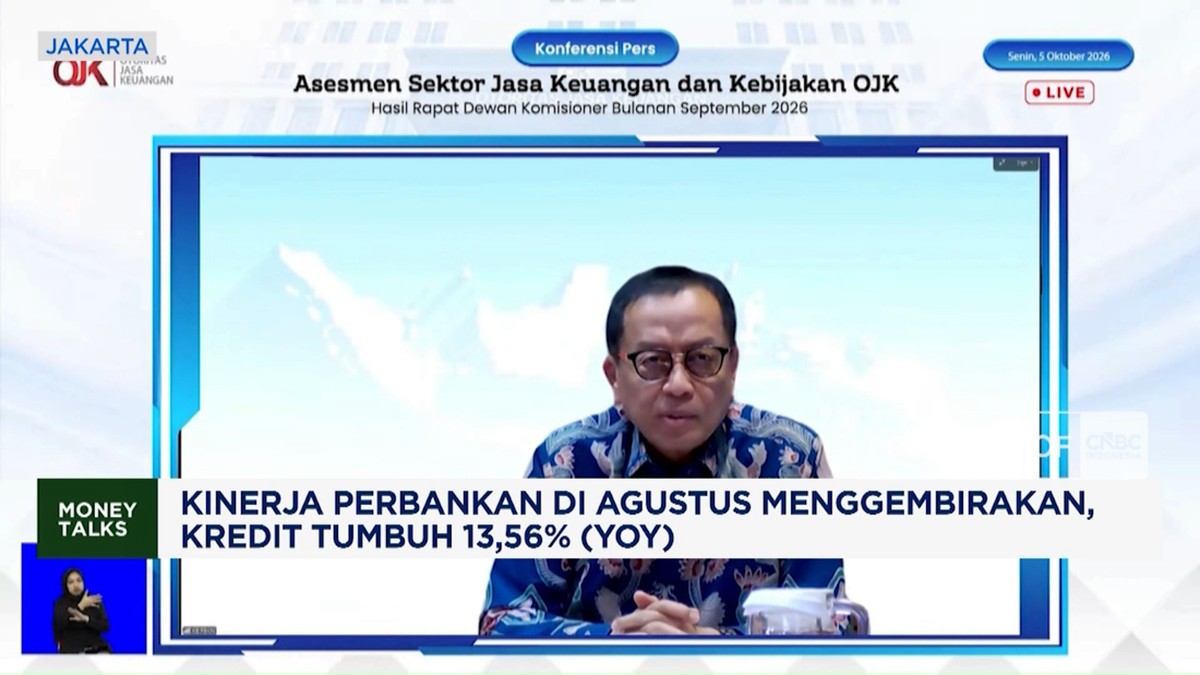
Berdasarkan data Bank Indonesia per Agustus, pertumbuhan kredit perbankan nasional mencatat lonjakan yang menggembirakan dengan capaian 13,56% year-on-year, menandai percepatan dibanding periode sebelumnya. Angka ini menjadi salah satu indikator fundamental makro yang kerap dipantau pelaku pasar untuk menilai sejauh mana sektor riil kembali bergeliat setelah berbagai tekanan ekonomi global. Dalam konteks ini, kredit merupakan cerminan dari aktivitas pinjaman bank kepada dunia usaha dan rumah tangga, yang pada gilirannya menopang konsumsi dan investasi nasional.
Pertumbuhan dua digit tersebut terjadi di tengah sentimen pasar yang relatif campuran. Sejumlah analis menyebut tren ini sebagai bukti kepercayaan perbankan yang pulih, sementara pihak lain mengingatkan agar kecepatan ekspansi tidak melampaui daya serap risiko. Di satu sisi, pertumbuhan kredit menandakan likuiditas sistem keuangan yang cukup longgar dan niat bisnis yang menguat. Di sisi lain, kecepatan yang sama berpotensi meningkatkan rasio kredit bermasalah bila seleksi borrower dilakukan terlalu agresif.
Fondasi Pertumbuhan Kredit Agustus
Secara struktural, kredit berjalan mengikuti pola bisnis musiman. Agustus biasanya menjadi bulan ketika realisasi proyeksi APBD mulai mengalir, sehingga pembiayaan infrastruktur dan konsumsi rumah tangga ikut terdorong. Bank-bank besar mencatat peningkatan permintaan pada segmen korporasi, terutama untuk modal kerja (working capital) yang menopang siklus produksi akhir kuartal. Kredit konsumtif seperti kendaraan dan pembiayaan properti rumah tangga memberikan kontribusi tersendiri bagi total pertumbuhan.
Data BI mencerminkan komposisi kredit yang cukup berimbang antara segmen usaha mikro, kecil, dan menengah dengan kredit korporasi. Sektor UMKM tetap menjadi tulang punggung penyaluran, dengan pertumbuhan di kisaran dua belas hingga empat belas persen di berbagai laporan bulanan. Sementara itu, kredit korporasi lebih terkonsentrasi pada industri pengolahan, perdagangan, serta konstruksi, yang menjadi tiga penyumbang terbesar penyaluran.
Kredit macet masih berada pada level yang terkendali menurut indikator rasio kredit bermasalah yang dipublikasikan regulator. Rasio tersebut tetap berada di bawah ambang waspada, memberi ruang bagi bank untuk melanjutkan ekspansi tanpa harus mengubah kebijakan provisioning secara drastis. Angka rasio ini penting karena menjadi penentu biaya risiko bagi bank dan berimbas pada profitabilitas sektor.
Dua Sisi dari Ekspansi Kredit
Pro: pertumbuhan kredit yang kuat menandakan pemulihan ekonomi berjalan nyata. Ketika dunia usaha menarik pinjaman, itu biasanya berarti mereka melihat prospek penjualan dan investasi yang memadai. Dampak berganda (multiplier effect) dari kredit akan terasa pada peningkatan pendapatan, penciptaan lapangan kerja, dan akhirnya konsumsi. Bagi pasar modal, kinerja perbankan yang sehat sering menjadi leading indicator yang mendorong optimisme pada indeks saham sektor keuangan.
Kontra: ekspansi kredit yang terlalu cepat dalam waktu singkat memunculkan kekhawatiran soal sustainability. Beberapa pengamat mengingatkan bahwa bila pertumbuhan kredit jauh melampaui pertumbuhan ekonomi riil, bisa terjadi gap yang memicu risiko likuiditas jangka panjang. Aspek lain yang perlu diwaspadai adalah potensi capital outflow apabila investor asing menilai kondisi domestik terlalu panas dan memilih mengalihkan dana ke pasar berkembang lain.
Di sisi lain, kenaikan kredit juga berpotensi menekan rasio kecukupan modal bila bank terlalu agresif menyalurkan tanpa menambah permodalan. Regulator umumnya mengawasi ketat rasio ini agar sistem keuangan tetap tangguh menghadapi guncangan eksternal. Karena itu, meski angka pertumbuhan menggembirakan, kebijakan makroprudensial tetap diperlukan untuk menjaga keseimbangan.
Implikasi bagi Likuiditas dan Suku Bunga
Pertumbuhan kredit yang menguat berdampak pada dinamika likuiditas perbankan. Ketika dana terpakai untuk penyaluran kredit, biasanya tekanan pada sumber dana pihak ketiga meningkat, sehingga bank perlu menawarkan imbal hasil kompetitif pada produk simpanan. Kondisi ini pada akhirnya bisa menggeser posisi suku bunga acuan jika tekanan permintaan dana berlanjut.
Proyeksi para ekonom memang beragam. Sebagian memperkirakan tren pertumbuhan kredit akan bertahan di kisaran 13% hingga 14% sampai akhir tahun, mengingat dukungan musiman dan permintaan korporasi. Kelompok lain lebih konservatif, memperkirakan perlambatan pada kuartal akhir jika kondisi ekonomi global melambat dan mempengaruhi nilai tukar rupiah. Ketidakpastian ini membuat sentimen pasar sulit diprediksi secara linear.
Bagi perbankan, tantangan berikutnya terletak pada menjaga kualitas aset sambil mempertahankan laju penyaluran. Manajemen risiko yang disiplin, seleksi borrower ketat, dan diversifikasi portofolio kredit menjadi kunci agar keuntungan jangka panjang tidak tergerus risiko bermasalah. Bagi dunia usaha, kredit yang mudah diakses memberi ruang bernapas, namun utang berbunga tetap harus dihitung dengan cermat agar tidak membebani arus kas operasional.
Arah Selanjutnya bagi Kinerja Perbankan
Secara keseluruhan, pertumbuhan kredit Agustus menunjukkan dinamika yang menggembirakan sekaligus menuntut kewaspadaan. Data makro yang solid menjadi bahan pertimbangan bagi pembuat kebijakan dalam menentukan arah kebijakan moneter dan makroprudensial ke depan. Jika tren ini berlanjut, sektor perbankan berpotensi menjadi mesin penggerak pertumbuhan ekonomi yang lebih kuat.
Namun demikian, keseimbangan antara ekspansi dan pengendalian risiko tetap menjadi ujian utama. Kinerja perbankan yang berkelanjutan tidak hanya diukur dari kecepatan kredit tumbuh, tetapi juga dari ketahanan neraca dan ketepatan mengelola volatilitas pasar. Oleh karena itu, pemantauan data bulanan secara konsisten tetap relevan untuk memastikan kesehatan sektor keuangan nasional di masa mendatang.







Comments (0)