 sarah-anjani
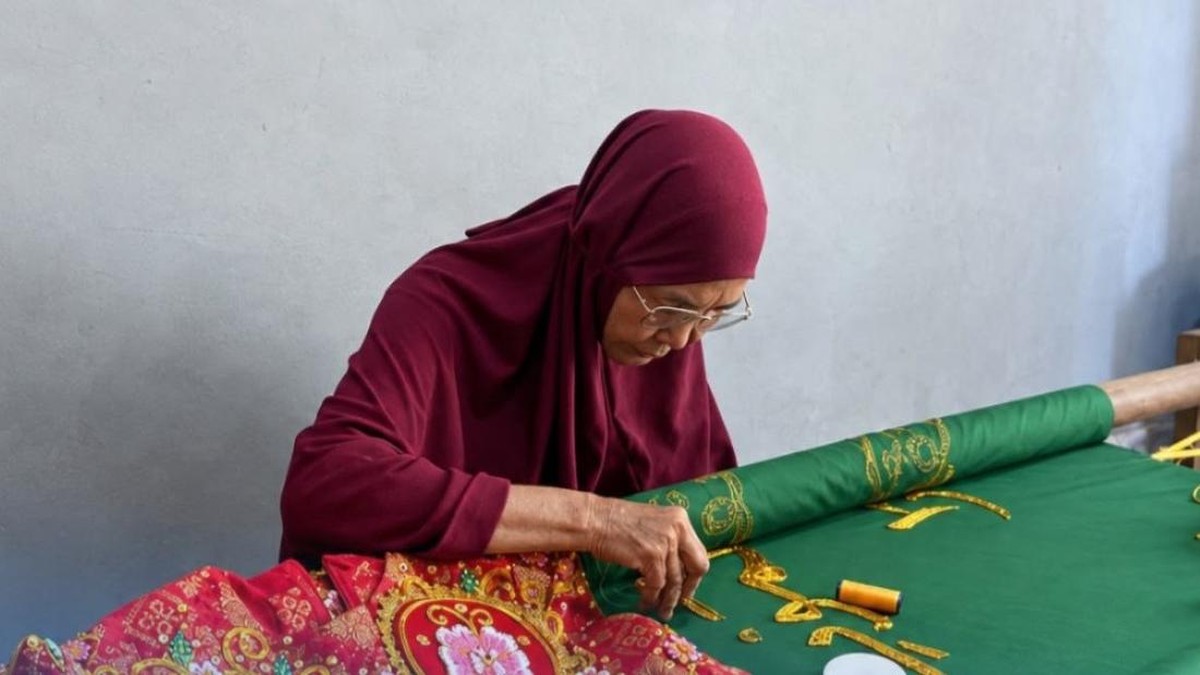
Berdasarkan data Kementerian Koperasi dan UKM per akhir 2023, sektor usaha mikro, kecil, dan menengah (UMKM) menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional dan menyerap 97 persen tenaga kerja. Di antara jutaan unit usaha itu, kerajinan tradisional seperti sulam kasab Aceh menempati ceruk pasar yang unik: bernilai budaya tinggi, tetapi kerap terkendala akses permodalan dan pemasaran. Data Bank Indonesia mencatat kredit UMKM per Desember 2023 tumbuh sekitar 8,3 persen year-on-year, lebih lambat dibandingkan pertumbuhan kredit korporasi. Angka ini menjadi konteks penting ketika kita membahas bagaimana pembiayaan mikro menyentuh perajin di daerah.
Pro: Pembiayaan Mikro Mendorong Skala Usaha Perajin
Di satu sisi, kehadiran holding ultra mikro yang menaungi lembaga keuangan mikro di bawah koordinasi BRI Group memberikan angin segar bagi perajin sulam kasab. Skema pinjaman berskala kecil dengan tenor fleksibel memungkinkan perajin membeli bahan baku benang emas, kain, dan alat tenun tanpa harus bergantung pada tengkulak. Pelatihan yang menyertai pembiayaan juga meningkatkan kualitas produk dan daya saing di pasar digital.
Menurut catatan Otoritas Jasa Keuangan (OJK), indeks literasi keuangan nasional pada 2023 mencapai 65,4 persen, naik dari 49,7 persen pada 2019. Artinya, semakin banyak pelaku usaha mikro yang memahami produk keuangan formal. Bagi perajin kasab, pemahaman ini berarti mereka dapat menghitung harga pokok produksi, menetapkan margin, dan mengelola arus kas harian secara lebih disiplin. Efek berganda pun muncul: ketika satu usaha kerajinan berkembang, ia menyerap tenaga kerja perempuan di sekitarnya, memperkuat ekonomi rumah tangga, dan melestarikan warisan budaya Aceh.
"Pembiayaan mikro yang disertai pendampingan usaha memiliki rasio pengembalian yang relatif baik karena dananya langsung dipakai untuk aktivitas produktif," ujar seorang analis perbankan yang meneliti segmen ultra mikro.
Kontra: Keterbatasan Skala dan Tantangan Struktural
Di sisi lain, optimisme perlu diimbangi sikap kritis. Pembiayaan mikro memang membantu likuiditas jangka pendek, tetapi tidak otomatis menyelesaikan persoalan struktural seperti akses pasar ekspor, desain produk yang belum standar, dan ketergantungan pada pasar lokal. Nilai pinjaman yang kecil kerap tidak cukup untuk membiayai investasi alat produksi yang lebih efisien. Akibatnya, banyak perajin bertahan pada skala subsisten.
Risiko lain adalah overlapping pembiayaan. Sejumlah pelaku usaha mengambil pinjaman dari beberapa lembaga sekaligus tanpa perencanaan yang matang. Ketika permintaan pasar melemah — misalnya akibat perlambatan ekonomi global yang menekan sentimen pasar — kemampuan bayar bisa terganggu. Data industri menunjukkan rasio kredit bermasalah (non-performing loan/NPL) segmen mikro secara nasional berada di kisaran 2 hingga 3 persen, masih terkendali, namun rentan memburuk bila pengawasan longgar.
Dari sisi valuasi usaha, kerajinan tradisional juga menghadapi tantangan regenerasi. Generasi muda cenderung memilih pekerjaan di sektor jasa dan digital. Tanpa transfer keterampilan yang sistematis, tradisi sulam kasab berisiko kehilangan penerus, terlepas dari seberapa besar dukungan pembiayaan yang tersedia.
Fundamental Ekonomi dan Proyeksi ke Depan
Melihat fundamentalnya, pertumbuhan ekonomi Aceh pada 2023 tercatat sekitar 4,2 persen year-on-year, sedikit di bawah rata-rata nasional yang mencapai 5,05 persen. Sektor industri pengolahan dan perdagangan menjadi penopang utama. Dalam kerangka ini, pengembangan kerajinan bernilai tambah tinggi seperti kasab dapat menjadi diversifikasi yang menarik, asalkan didukung rantai pasok dan promosi yang konsisten.
Pemerintah sendiri menargetkan rasio kredit UMKM terhadap total kredit mencapai 30 persen pada 2024, naik dari sekitar 19 persen pada 2022. Bila target ini tercapai, ruang bagi perajin untuk mengakses modal formal akan makin terbuka. Namun, kuantitas pembiayaan harus dibarengi kualitas pendampingan. Program pelatihan desain, pemasaran digital, dan sertifikasi produk menjadi kunci agar dana yang mengalir tidak sekadar menjadi beban cicilan.
Secara keseluruhan, dukungan terhadap perajin sulam kasab mencerminkan dua wajah pembiayaan mikro: sebagai katalis pemberdayaan sekaligus instrumen yang tidak bebas risiko. Portofolio usaha mikro yang sehat membutuhkan kombinasi modal, kapasitas manajerial, dan akses pasar. Tanpa ketiganya, tren pertumbuhan kredit mikro bisa kehilangan makna substansialnya bagi kesejahteraan perajin di daerah. Yang dibutuhkan bukan sekadar tambahan dana, melainkan ekosistem yang membuat setiap rupiah pembiayaan benar-benar berputar menjadi nilai tambah dan lapangan kerja.








Comments (0)