 yudi-kurniawan
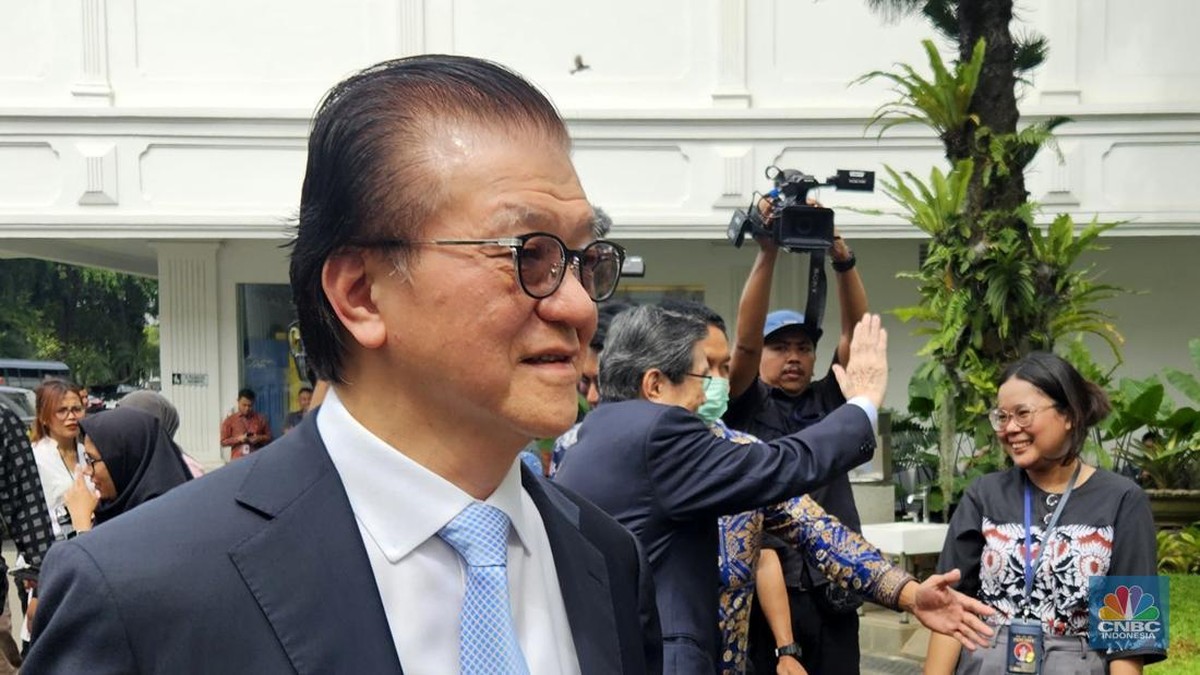
Berdasarkan keterbukaan informasi yang dipublikasikan di Bursa Efek Indonesia, PT Ketrosden Triasmitra Tbk (KETR) resmi mengumumkan perubahan susunan pemilik manfaat akhir perusahaan setelah proses pengambilalihan saham oleh entitas yang terafiliasi dengan Grup Sinar Mas. Nama Franky Oesman Widjaja tercatat sebagai pemilik manfaat akhir dalam dokumen tersebut, menandai babak baru tata kelola korporasi emiten yang bergerak di sektor infrastruktur jaringan telekomunikasi ini.
Pengungkapan pemilik manfaat akhir atau beneficial ownership merupakan kewajiban yang diatur dalam Peraturan Otoritas Jasa Keuangan (POJK) Nomor 3 Tahun 2023 tentang Penerapan Prinsip Mengenali Pemilik Manfaat dari Korporasi. Aturan ini mewajibkan setiap emiten terbuka untuk mengungkap siapa pihak yang benar-benar mengendalikan perusahaan, bukan sekadar pemegang saham di lapisan permukaan. Tujuannya jelas: mencegah praktik pencucian uang, pendanaan terorisme, serta memastikan transparansi struktur kepemilikan di pasar modal Indonesia.
Mengapa Akuisisi Melalui IMBS Menarik Dicermati
Pengambilalihan yang dilakukan melalui Indonesia Makmur Bersama Sejahtera (IMBS) ini merupakan pola akuisisi tidak langsung yang kerap digunakan dalam transaksi korporasi strategis. Perusahaan cangkang atau kendaraan investasi khusus (special purpose vehicle) menjadi perantara untuk mengakuisisi saham, sebelum kepemilikan sebenarnya diungkap ke publik. Skema semacam ini memungkinkan proses akuisisi berjalan lebih lincah secara administratif, tetapi di sisi lain menuntut tingkat keterbukaan yang lebih tinggi agar pasar tidak menduga-duga.
Di satu sisi, masuknya nama besar seperti Franky Widjaja ke dalam struktur kepemilikan KETR dapat dibaca sebagai sinyal positif. Konglomerasi dengan rekam jejak panjang di sektor telekomunikasi, properti, dan jasa keuangan ini memiliki kapasitas permodalan yang kuat serta akses jaringan bisnis yang luas. Bagi perusahaan dengan kebutuhan belanja modal (capital expenditure) tinggi seperti operator jaringan serat optik, kehadiran pemilik manfaat yang solid berpotensi memperbaiki struktur permodalan dan menurunkan biaya utang di masa depan. Likuiditas dan fleksibilitas pendanaan menjadi faktor krusial, terutama ketika sektor telekomunikasi tengah berpacu membangun infrastruktur backbone di luar Jawa.
Di sisi lain, pasar juga patut mencermati potensi risiko yang menyertai perubahan kendali. Pertama, integrasi tata kelola antara pemegang saham baru dan manajemen eksisting membutuhkan waktu adaptasi. Kedua, potensi transaksi pihak berelasi (related party transaction) ke depan perlu diawasi agar tidak merugikan pemegang saham minoritas. Ketiga, perubahan strategi bisnis pasca-akuisisi sering kali tidak langsung tercermin dalam kinerja keuangan jangka pendek, sehingga ekspektasi pasar perlu dikelola secara realistis.
"Pengungkapan pemilik manfaat akhir adalah fondasi kepercayaan pasar. Yang paling penting bukan siapa namanya, melainkan bagaimana struktur itu diterjemahkan menjadi perbaikan fundamental dan perlindungan bagi seluruh pemegang saham," ujar seorang pengamat pasar modal yang enggan disebutkan namanya.
Fundamental Kinerja Keuangan Tetap Jadi Penentu
Dari sisi kinerja operasional, manajemen menegaskan bahwa aktivitas bisnis berjalan normal pasca-transaksi. Berdasarkan laporan keuangan yang tersedia, pendapatan perseroan menunjukkan tren stabil dengan margin yang terjaga. Rasio utang terhadap ekuitas (debt to equity ratio) masih dalam batas wajar untuk industri padat modal, sementara proyeksi pertumbuhan pendapatan year-on-year diperkirakan berkisar pada level satu digit hingga belasan persen, bergantung pada percepatan penyerapan proyek dari operator telekomunikasi nasional dan penyedia layanan internet.
Investor perlu memahami bahwa valuasi emiten sektor infrastruktur telekomunikasi sangat dipengaruhi oleh beberapa variabel: tingkat utilisasi jaringan, durasi kontrak dengan pelanggan korporat, serta struktur biaya operasional. Semakin tinggi utilisasi, semakin efisien biaya per unit dan semakin baik profil margin perusahaan. Sentimen pasar terhadap saham-saham infrastruktur juga tidak lepas dari kondisi makro, khususnya arah suku bunga Bank Indonesia dan stabilitas nilai tukar rupiah, yang memengaruhi biaya pinjaman dan potensi capital outflow dari pasar saham domestik.
Dari perspektif portofolio, saham dengan perubahan struktur kendali cenderung mengalami peningkatan volatilitas jangka pendek. Volume transaksi biasanya melonjak seiring spekulasi pasar, sebelum akhirnya kembali mencerminkan nilai fundamental perusahaan. Indeks harga saham sektor telekomunikasi pun dapat terpengaruh jika aksi korporasi semacam ini memicu gelombang konsolidasi serupa di emiten lain.
Pro dan Kontra di Mata Pelaku Pasar
Pro: kehadiran pemilik manfaat akhir yang memiliki kapasitas finansial besar dapat meningkatkan kepercayaan investor institusi, membuka akses pendanaan dengan bunga lebih kompetitif, serta membuka peluang sinergi lintas unit usaha dalam grup. Penyelesaian administratif yang relatif cepat juga menunjukkan komitmen kepatuhan terhadap regulasi OJK.
Kontra: pasar masih menanti detail rencana bisnis pasca-akuisisi, termasuk apakah akan ada penambahan modal, restrukturisasi utang, atau perubahan strategi ekspansi. Tanpa peta jalan yang jelas, kenaikan harga saham berpotensi hanya bersifat sentimen jangka pendek dan tidak didukung perbaikan fundamental yang berkelanjutan.
Kesimpulannya, perubahan struktur kepemilikan KETR mencerminkan dinamika konsolidasi yang tengah berlangsung di sektor infrastruktur telekomunikasi nasional. Bagi investor, langkah bijak adalah menelaah laporan keuangan kuartalan berikutnya, mencermati realisasi belanja modal, serta memantau konsistensi keterbukaan informasi emiten. Data, bukan narasi, yang seharusnya menjadi dasar pengambilan keputusan di pasar yang semakin kompleks ini.











Comments (0)