 nadia-rahmawati
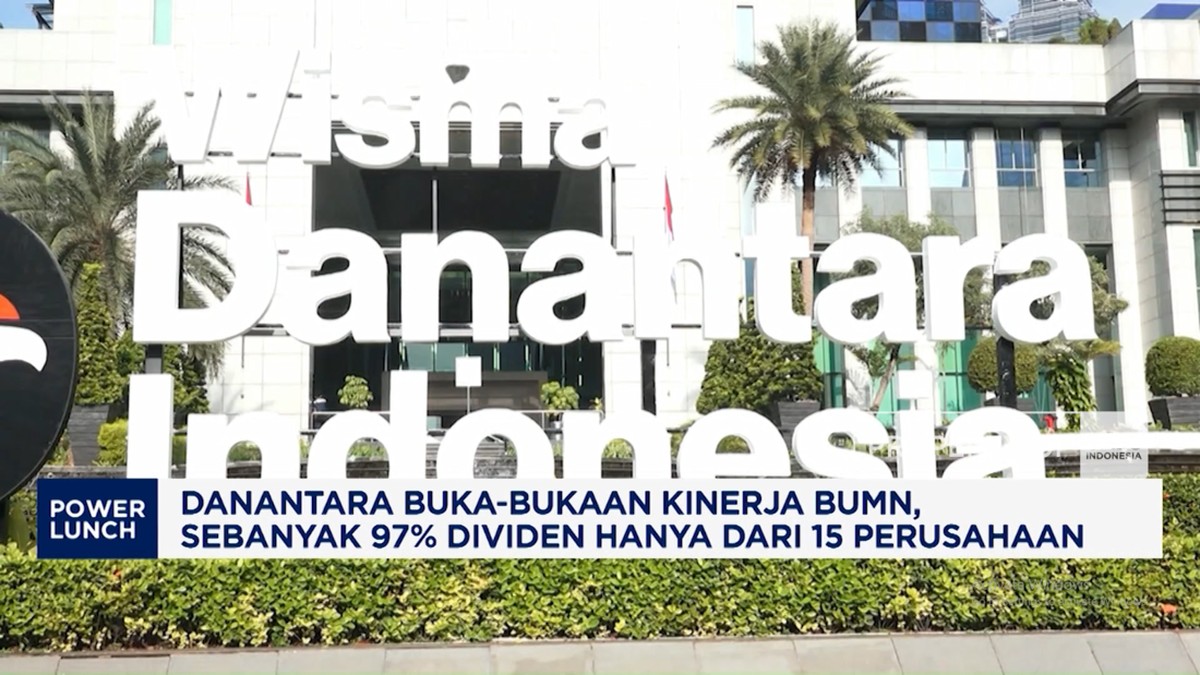
Berdasarkan data Badan Pengelola Investasi Danantara per akhir 2024, struktur penerimaan dividen badan usaha milik negara menunjukkan pola konsentrasi yang sangat tinggi. Dari ratusan perusahaan pelat merah yang beroperasi di Indonesia, hanya 15 perusahaan yang menyumbang sekitar 97% dari total dividen yang disetorkan ke negara. Angka ini mengonfirmasi bahwa fundamental kinerja sektor BUMN tidak terdistribusi merata, melainkan terpusat pada segelintir emiten berskala besar di sektor energi, perbankan, dan pertambangan.
Kondisi tersebut menimbulkan pertanyaan mendasar mengenai keberlanjutan kontribusi fiskal dari sektor BUMN. Dalam konteks ekonomi makro, dividen BUMN merupakan salah satu instrumen penerimaan negara bukan pajak (PNBP) yang berperan penting untuk menambal defisit anggaran pendapatan dan belanja negara. Ketika mayoritas kontribusi hanya berasal dari belasan perusahaan, maka volatilitas harga komoditas global dan dinamika suku bunga acuan menjadi faktor risiko yang sulit dihindari.
Peta Konsentrasi dan Struktur Penerimaan Negara
Dari total dividen yang dihimpun pada periode tersebut, sektor energi dan perbankan mendominasi porsi terbesar. Perusahaan seperti PT Pertamina, PT Bank Mandiri, PT Bank Rakyat Indonesia, PT Bank Negara Indonesia, serta beberapa emiten tambang dan perkebunan menjadi tulang punggung setoran dividen. Sementara itu, ratusan BUMN lain yang bergerak di sektor jasa, konstruksi, transportasi, dan industri manufaktur hanya memberikan kontribusi marjinal, bahkan sebagian masih mencatatkan kerugian operasional.
Pola ini sebenarnya bukan fenomena baru. Sejak satu dekade terakhir, rasio konsentrasi dividen BUMN cenderung stabil di kisaran 90% hingga 97%. Artinya, ketergantungan negara pada sekelompok kecil perusahaan bukanlah distorsi jangka pendek, melainkan karakteristik struktural dari portofolio BUMN Indonesia. Secara teori keuangan, konsentrasi semacam ini menurunkan diversifikasi risiko fiskal dan meningkatkan eksposur terhadap guncangan sektoral.
"Konsentrasi dividen pada segelintir perusahaan menunjukkan bahwa sebagian besar BUMN belum mampu mencapai skala ekonomi yang cukup untuk menghasilkan laba signifikan. Ini soal efisiensi dan tata kelola, bukan semata persoalan pasar," ujar seorang ekonom senior.
Di Satu Sisi: Efisiensi dan Profitabilitas Terpusat
Di satu sisi, konsentrasi ini dapat dibaca sebagai keberhasilan pembinaan pada perusahaan-perusahaan unggulan. Perusahaan yang menyumbang dividen besar umumnya memiliki tata kelola lebih baik, akses pendanaan lebih luas, serta posisi pasar yang dominan. Tingkat pengembalian atas ekuitas (return on equity) pada emiten-emiten tersebut tercatat di atas rata-rata sektor, menunjukkan bahwa valuasi mereka relatif sehat dan likuiditas terjaga.
Dari perspektif manajemen portofolio negara, memiliki sedikit perusahaan dengan kinerja superior lebih mudah dipantau dibandingkan mengelola ratusan entitas dengan profitabilitas rendah. Dividen yang terkumpul dari perusahaan-perusahaan ini juga relatif stabil secara year-on-year, sehingga memberikan kepastian arus kas bagi kas negara pada periode anggaran tertentu. Pemerintah pun dapat mengalokasikan dana tersebut untuk belanja infrastruktur dan program perlindungan sosial.
Di Sisi Lain: Ketergantungan dan Risiko Fiskal
Di sisi lain, ketergantungan pada 15 perusahaan menciptakan kerentanan yang serius. Jika terjadi koreksi harga komoditas global atau pelemahan nilai tukar yang menekan biaya operasional, maka setoran dividen berpotensi menurun tajam. Skenario capital outflow dari pasar keuangan domestik juga bisa memperburuk sentimen pasar dan menekan valuasi emiten BUMN yang tercatat di bursa.
Selain itu, ratusan BUMN dengan kontribusi dividen minim menandakan adanya masalah fundamental dalam hal produktivitas, efisiensi, dan model bisnis. Banyak di antaranya masih bergantung pada penyertaan modal negara (PMN) setiap tahun, sehingga secara agregat menciptakan beban fiskal yang tidak sebanding dengan imbal hasil yang diterima. Rasio dividen terhadap PMN menjadi indikator penting yang seharusnya dievaluasi secara berkala.
Proyeksi ke depan menunjukkan bahwa konsentrasi ini berpotensi berlanjut jika tidak ada reformasi struktural pada perusahaan berkinerja rendah. Restrukturisasi, merger, hingga divestasi menjadi opsi kebijakan yang perlu dipertimbangkan agar portofolio BUMN lebih seimbang. Tanpa langkah tersebut, risiko fiskal jangka menengah tetap membayangi meskipun penerimaan dividen tahunan terlihat besar secara nominal.
Implikasi bagi Proyeksi Ekonomi 2025
Dalam konteks proyeksi ekonomi ke depan, pemerintah perlu memperhitungkan skenario moderat terhadap penerimaan dividen BUMN. Asumsi pertumbuhan ekonomi yang stabil tidak otomatis menjamin kenaikan dividen, terutama jika harga komoditas melemah dan suku bunga acuan tetap tinggi. Diversifikasi sumber penerimaan negara, termasuk penguatan sektor pajak dan optimalisasi aset, menjadi kebutuhan mendesak.
Bagi investor dan pelaku pasar, informasi ini menjadi sinyal bahwa kinerja BUMN tidak bisa dinilai secara seragam. Analisis fundamental per perusahaan, termasuk rasio utang, margin laba, dan prospek industri, tetap menjadi acuan utama. Pada akhirnya, konsentrasi dividen yang tinggi mencerminkan dua hal sekaligus: kekuatan pada segelintir emiten unggulan, dan pekerjaan rumah besar bagi ratusan perusahaan pelat merah lainnya.












Comments (0)