 sarah-anjani
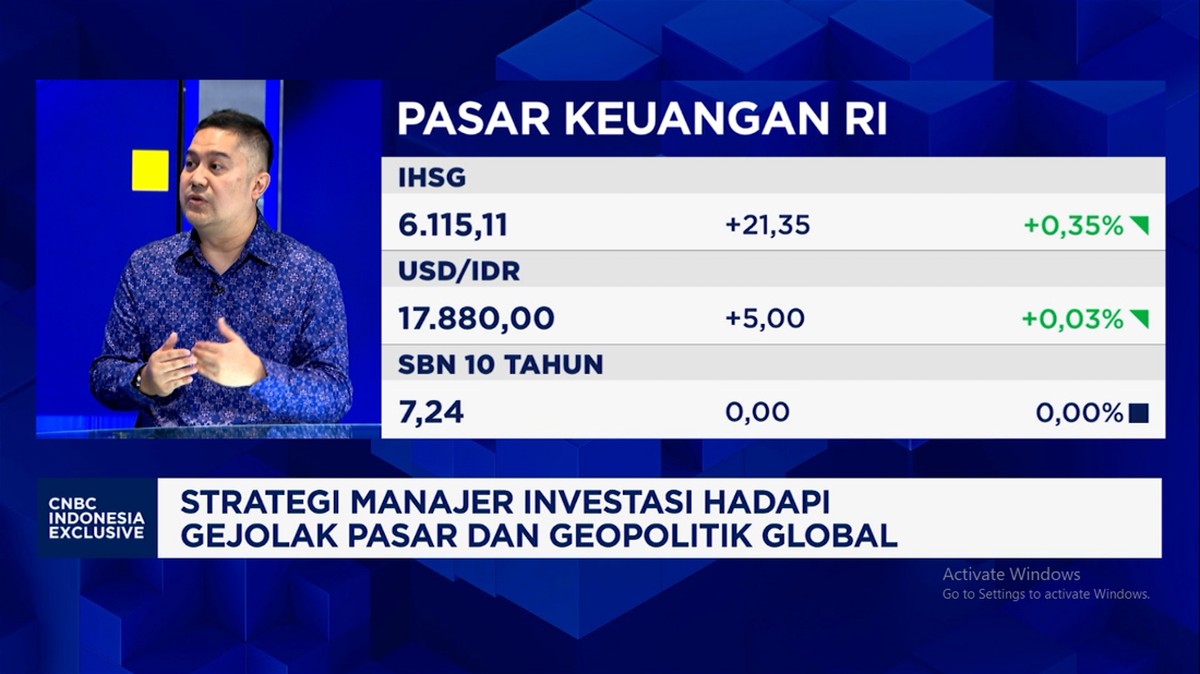
Berdasarkan data Bank Indonesia per kuartal IV 2025, yield Surat Berharga Negara (SBN) tenor 10 tahun bergerak di kisaran 6,8% hingga 7,2%, sementara nilai tukar rupiah melemah ke level Rp16.200 per dolar AS. Kondisi ini menciptakan dilema bagi manajer investasi (MI) dalam menyusun portofolio, karena di satu sisi yield tinggi menawarkan imbal hasil menarik, namun di sisi lain volatilitas nilai tukar menggerus potensi keuntungan riil.
Dinamika Yield Obligasi dan Tekanan Rupiah
Kenaikan yield obligasi pemerintah biasanya terjadi ketika harga obligasi turun, yang dipicu oleh sentimen pasar terhadap kenaikan suku bunga acuan global, terutama The Fed. Ketika yield naik, obligasi lama dengan kupon lebih rendah menjadi kurang menarik, sehingga investor cenderung beralih ke instrumen baru dengan kupon lebih tinggi. Bagi manajer investasi, ini menciptakan peluang capital gain jika mereka mampu memprediksi puncak yield.
Di sisi lain, pelemahan rupiah hingga level Rp16.200 per dolar AS menambah kompleksitas. Depresiasi mata uang mengakibatkan capital outflow dari pasar obligasi domestik, karena investor asing mengejar imbal hasil yang lebih stabil di negara asal mereka. Data OJK menunjukkan kepemilikan asing di SBN turun dari 14,8% pada Januari 2025 menjadi 13,2% pada November 2025. Penurunan ini mengurangi likuiditas pasar dan memperlebar spread kredit, yang pada akhirnya mempengaruhi valuasi portofolio MI.
Pro: Peluang di Tengah Volatilitas
Bagi manajer investasi yang memiliki horizon jangka panjang, kenaikan yield justru menjadi momentum akumulasi. Yield SBN 10 tahun di level 7,2% memberikan real yield positif jika dibandingkan dengan proyeksi inflasi 2026 sebesar 3,5%. Ini berarti investor obligasi masih bisa mendapatkan imbal hasil riil sekitar 3,7%, jauh lebih baik dibandingkan deposito yang hanya menawarkan bunga 4,5% sebelum pajak.
"Kenaikan yield adalah siklus yang wajar. Manajer investasi harus fokus pada fundamental emiten dan durasi portofolio, bukan pada sentimen jangka pendek," ujar seorang ekonom senior dalam sebuah diskusi pasar modal.
Selain itu, pelemahan rupiah dapat dimanfaatkan melalui instrumen obligasi dollar AS yang diterbitkan pemerintah atau korporasi. Jika rupiah terus melemah, imbal hasil dalam denominasi rupiah akan meningkat, memberikan cushion terhadap depresiasi. Beberapa MI mulai mengalokasikan 15-20% portofolio ke obligasi valas untuk hedging alami.
Kontra: Risiko Likuiditas dan Proyeksi Suku Bunga
Namun, risiko tidak bisa diabaikan. Jika The Fed kembali menaikkan suku bunga pada 2026, yield SBN bisa menembus 7,5%, yang akan menekan harga obligasi lebih dalam. Tekanan jual dari investor asing dapat memperburuk likuiditas pasar, terutama untuk obligasi korporasi dengan peringkat rendah. Rasio likuiditas MI pun menjadi sorotan, karena redemption dari investor ritel bisa memaksa penjualan aset di harga rendah.
Proyeksi pertumbuhan ekonomi Indonesia sebesar 5,1% pada 2026 juga belum cukup kuat untuk menopang permintaan obligasi secara agresif. Jika inflasi melonjak akibat pelemahan rupiah, Bank Indonesia mungkin menaikkan suku bunga acuan, yang akan semakin menekan harga obligasi. Dalam skenario ini, manajer investasi perlu berhati-hati dalam memilih durasi dan kredit emiten.
Strategi Portofolio yang Seimbang
Untuk menghadapi ketidakpastian ini, manajer investasi disarankan menerapkan strategi barbell, yaitu mengombinasikan obligasi tenor pendek (1-3 tahun) untuk menjaga likuiditas dan tenor panjang (10-15 tahun) untuk mengejar capital gain. Alokasi ke obligasi negara tetap menjadi core holding karena risikonya rendah, sementara obligasi korporasi dengan peringkat investment grade dapat menjadi pelengkap untuk meningkatkan yield.
Dari sisi valuasi, indeks obligasi korporasi saat ini berada di level 105,3, turun dari puncak 108,7 pada awal 2025. Penurunan ini mencerminkan koreksi pasar, namun juga membuka peluang masuk bagi investor jangka panjang. Manajer investasi yang memiliki portofolio terdiversifikasi dengan baik dapat memanfaatkan tren ini untuk mengunci yield tinggi sebelum pasar pulih.
Pada akhirnya, keputusan investasi harus didasarkan pada analisis fundamental dan toleransi risiko masing-masing investor. Volatilitas rupiah dan yield obligasi bukanlah akhir dari segalanya, melainkan bagian dari siklus pasar yang menuntut ketenangan dan disiplin dalam mengelola portofolio.













Comments (0)