 sarah-anjani
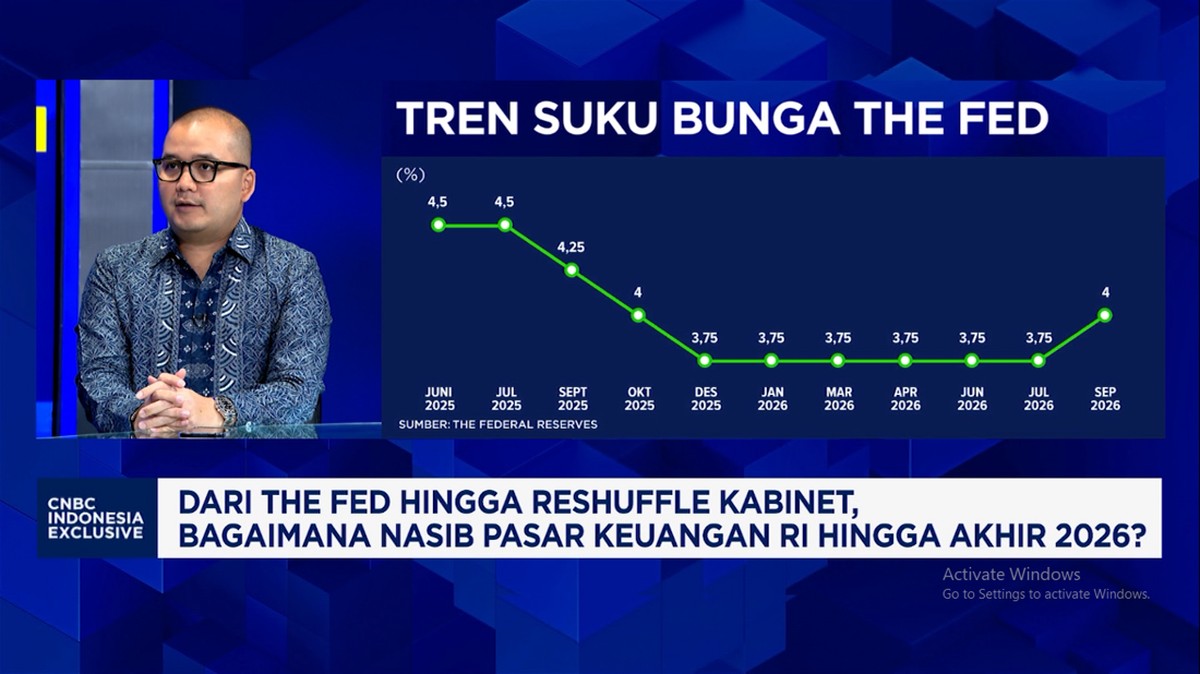
Berdasarkan data Bank Indonesia per akhir kuartal II 2024, nilai tukar rupiah bergerak di kisaran Rp16.200–16.400 per dolar Amerika Serikat, sementara yield Surat Berharga Negara (SBN) tenor 10 tahun bertahan di level 6,9–7,1 persen. Angka-angka makro ini menjadi latar penting bagi pergerakan Indeks Harga Saham Gabungan (IHSG) yang tengah menghadapi dua tekanan eksternal sekaligus: sikap bank sentral Amerika Serikat (The Fed) dan penyesuaian indeks Morgan Stanley Capital International (MSCI). Bagi investor, pertanyaannya sederhana namun krusial: sektor mana yang masih layak dicermati?
Dua Sentimen Global yang Mengguncang Pasar Domestik
Sentimen pertama datang dari The Fed. Pasar masih mencerna arah kebijakan suku bunga Amerika Serikat, yang secara langsung memengaruhi capital outflow dari negara berkembang. Ketika ekspektasi pemangkasan suku bunga The Fed tertunda, investor global cenderung menahan dana di aset berdenominasi dolar, sehingga likuiditas di pasar emerging market, termasuk Indonesia, mengalami penurunan. Hal ini tercermin dari aksi jual bersih investor asing di pasar saham dan obligasi domestik pada beberapa pekan terakhir.
Sentimen kedua berasal dari penyesuaian bobot indeks MSCI. Rebalancing indeks global kerap memicu pergeseran portofolio asing, baik berupa masuknya dana ke saham tertentu maupun keluarnya dana dari saham yang bobotnya dikurangi. Dampaknya, beberapa saham berkapitalisasi besar mengalami volatilitas lebih tinggi dibanding rata-rata historis. Kombinasi kedua faktor ini menciptakan sentimen pasar yang bercampur: waspada terhadap risiko eksternal, namun tetap memburu sektor yang memiliki fundamental kuat.
Di Satu Sisi: Sektor Defensif Jadi Buruan
Di satu sisi, sektor konsumen primer dan kesehatan sering kali menjadi pilihan utama ketika ketidakpastian global meningkat. Alasannya, permintaan terhadap produk barang pokok dan layanan kesehatan cenderung tidak elastis terhadap fluktuasi ekonomi maupun suku bunga. Berdasarkan data BPS, konsumsi rumah tangga masih tumbuh 4,8–5,0 persen secara year-on-year, menopang daya beli masyarakat di tengah tekanan inflasi. Sektor perbankan juga tetap dilirik karena rasio profitabilitas yang stabil, dengan rasio kredit bermasalah (NPL) industri perbankan tercatat sekitar 2,2–2,4 persen.
"Ketika gejolak eksternal meningkat, investor biasanya mencari aset dengan arus kas yang relatif stabil dan valuasi yang tidak terlalu mahal," ujar seorang analis pasar modal dalam sebuah diskusi industri.
Sektor energi dan komoditas juga kerap menjadi alternatif, terutama saat harga komoditas global menguat. Namun, ketergantungan pada siklus harga global membuat sektor ini rentan terhadap pembalikan tren.
Di Sisi Lain: Sektor Siklikal Tetap Menarik Jangka Panjang
Di sisi lain, sektor siklikal seperti properti, otomotif, dan infrastruktur justru menawarkan potensi kenaikan lebih besar apabila suku bunga global mulai melunak. Secara historis, penurunan suku bunga acuan domestik mendorong valuasi saham siklikal karena biaya modal menurun dan permintaan kredit meningkat. Proyeksi pertumbuhan ekonomi Indonesia yang berada di kisaran 5,0–5,2 persen pada 2024 menjadi modal penting bagi sektor ini.
Kendati demikian, tantangan tetap ada. Pelemahan nilai tukar rupiah dapat mengerek biaya impor bahan baku, menekan margin perusahaan, dan pada akhirnya menurunkan laba bersih. Selain itu, ketidakpastian kebijakan The Fed membuat proyeksi arus kas sektor siklikal sulit diprediksi secara akurat.
Membaca Indeks dan Likuiditas Secara Bijak
Bagi pembaca awam, penting memahami bahwa pergerakan indeks tidak selalu mencerminkan kondisi seluruh sektor. IHSG bisa turun karena tekanan pada beberapa saham berkapitalisasi besar, sementara sektor lain justru menguat. Karena itu, mencermati indeks sektoral dan likuiditas perdagangan harian menjadi langkah awal yang wajar.
Kesimpulan berimbangnya, tidak ada sektor yang secara mutlak unggul di tengah sentimen The Fed dan MSCI. Sektor defensif menawarkan kestabilan, sementara sektor siklikal menyimpan potensi imbal hasil lebih tinggi dengan risiko sepadan. Keputusan akhir tetap bergantung pada profil risiko, horizon waktu, dan tujuan masing-masing investor, bukan semata pada sorotan berita harian.







Comments (0)