 arif-budianto
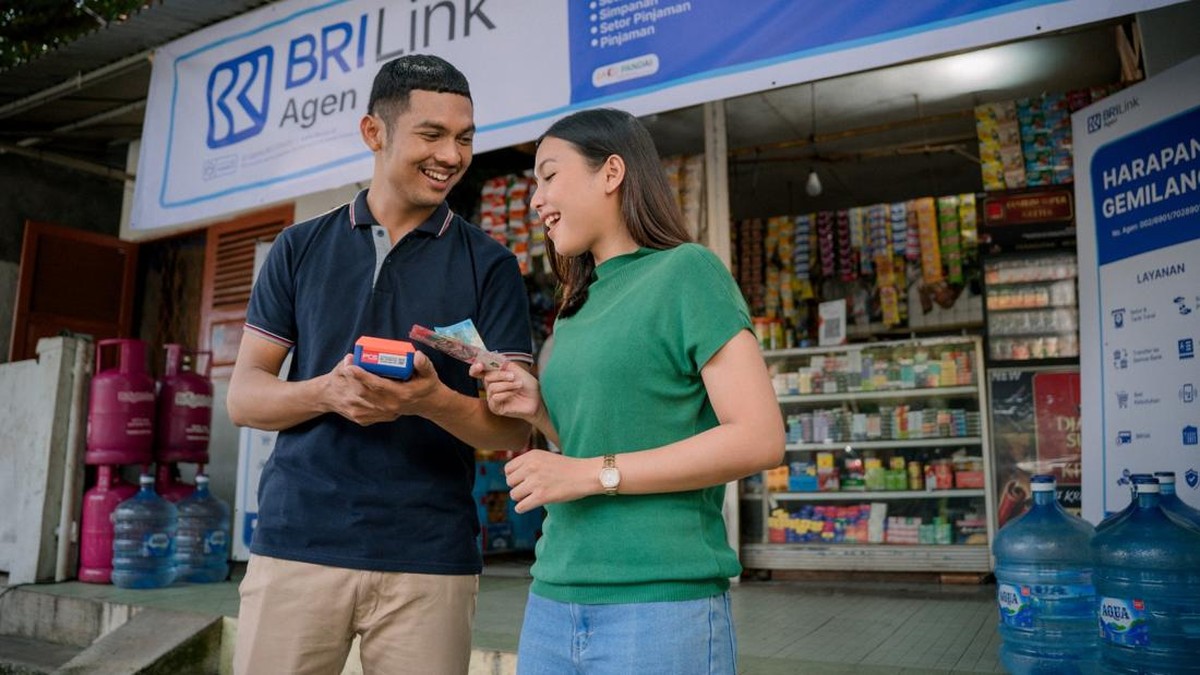
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per akhir 2023, indeks inklusi keuangan nasional tercatat sekitar 88,7 persen, naik dibandingkan posisi 2019 yang masih berkisar 76,2 persen. Namun, angka agregat itu menyembunyikan disparitas: rasio inklusi di kawasan perkotaan Jawa melampaui 92 persen, sementara sejumlah kabupaten di kawasan timur Indonesia masih tertahan di bawah 70 persen. Di celah inilah jaringan agen perbankan berbasis komunitas memainkan peran strategis, dengan salah satu pemain terbesar mengoperasikan sekitar 1,06 juta agen yang tersebar dari Sumatera hingga Papua.
Skala Jaringan dan Kontribusi terhadap Likuiditas Daerah
Jaringan agen dengan skala di atas satu juta titik itu secara efektif berfungsi sebagai kepanjangan tangan layanan perbankan di wilayah yang tidak memiliki kantor cabang. Model ini mengandalkan pola branchless banking, yakni penyediaan jasa keuangan tanpa kehadiran kantor fisik, memanfaatkan pelaku usaha lokal seperti pemilik warung, kios, dan toko kelontong sebagai perpanjangan agen.
Berdasarkan data BPS per 2023, sekitar 61,3 persen usaha mikro, kecil, dan menengah (UMKM) masih mengandalkan pembiayaan informal atau uang tunai di luar sistem keuangan formal. Kehadiran agen di tingkat desa memperpendek rantai transaksi tersebut. Transaksi setor, tarik, transfer, hingga pembayaran tagihan yang sebelumnya menuntut perjalanan berjam-jam ke ibu kota kabupaten kini dapat diselesaikan dalam hitungan menit. Dampak ikutannya adalah peningkatan kecepatan perputaran uang di level desa, sesuatu yang dalam terminologi ekonomi disebut sebagai peningkatan velocity of money atau kecepatan peredaran uang di ekonomi lokal.
"Agen berperan sebagai jembatan antara masyarakat yang belum tersentuh layanan perbankan dan sistem keuangan formal. Ini bukan sekadar soal akses, tetapi juga soal kepercayaan dan kebiasaan finansial yang dibangun dari bawah," ujar seorang pengamat perbankan dari lembaga riset independen.
Dua Sisi Literasi Keuangan di Tingkat Akar Rumput
Di satu sisi, kehadiran ratusan ribu agen memberi efek edukasi yang nyata. Setiap transaksi menjadi momen pembelajaran informal tentang pentingnya menyimpan dana di lembaga yang terjamin, memahami bunga, dan menghindari pinjaman berbunga tinggi dari rentenir. Survei literasi keuangan nasional mencatat indeks literasi keuangan sebesar 65,4 persen pada 2023, membaik dari 49,7 persen pada 2019. Sebagian perbaikan itu dapat diatribusikan pada paparan layanan keuangan yang semakin luas, termasuk melalui jaringan agen.
Di sisi lain, sejumlah ekonom mengingatkan bahwa kehadiran agen tidak otomatis menyelesaikan persoalan mendasar. Risiko yang perlu dicermati antara lain potensi penyalahgunaan kepercayaan, kualitas tata kelola agen yang tidak seragam, serta keterbatasan pemahaman agen itu sendiri terhadap produk yang kompleks. OJK mencatat bahwa tingkat literasi keuangan di kawasan pedesaan masih tertinggal sekitar 10 hingga 15 poin persentase dibandingkan perkotaan, yang berarti ekspansi jaringan belum sepenuhnya diimbangi penguatan kapasitas.
Perspektif lain datang dari sisi kondisi fundamental keuangan inklusif. Penambahan titik akses memang menaikkan volume transaksi, tetapi belum tentu mendorong inklusi kredit secara setara. Data menunjukkan komposisi transaksi agen masih didominasi aktivitas setor-tarik dan transfer, sementara pemanfaatan produk pembiayaan produktif relatif terbatas. Artinya, agen lebih banyak berperan sebagai pipa likuiditas ketimbang katalis penyaluran modal usaha.
Proyeksi dan Tantangan Ke Depan
Pro: ekspansi jaringan berpotensi mempercepat pencapaian target inklusi keuangan Pemerintah yang menetapkan rasio 90 persen pada 2024. Dengan rata-rata penambahan ratusan ribu agen per tahun, titik layanan di daerah tertinggal, terdepan, dan terluar (3T) bisa terus merapat. Bagi pelaku UMKM, kemudahan akses transaksi menurunkan biaya administrasi harian dan menghemat waktu operasional.
Kontra: keberlanjutan model bergantung pada kelayakan ekonomi agen itu sendiri. Pendapatan dari komisi bagi hasil sering kali tipis, sehingga muncul risiko agen pasif atau berhenti beroperasi jika volume transaksi rendah. Selain itu, tanpa pengawasan yang memadai, kehadiran jaringan luas dapat memperbesar celah pencucian uang maupun penipuan berkedok jasa keuangan, yang justru merusak kepercayaan publik.
Dengan demikian, cerita 1,06 juta agen bukan semata soal kuantitas jaringan. Ia adalah cermin dari tren inklusi keuangan yang tengah bergerak menuju pelosok, namun menyisakan pertanyaan soal kualitas layanan, tata kelola, dan dampak riilnya terhadap kesejahteraan ekonomi masyarakat desa. Rasio inklusi yang naik perlu dibaca dengan hati-hati, karena sentimen pasar dan angka makro tidak selalu mencerminkan pengalaman warga di lapangan.






Comments (0)