 yudi-kurniawan
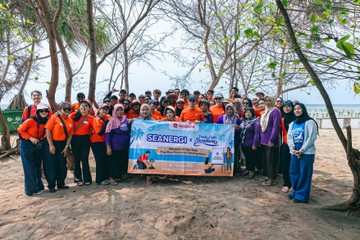
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks literasi keuangan nasional baru menyentuh angka 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Artinya, masih ada jurang sekitar 10 poin persen antara masyarakat yang sudah punya akses produk keuangan dan mereka yang benar-benar memahami cara mengelolanya. Jurang inilah yang coba dijembatani oleh inisiatif terbaru di sektor perbankan digital, yang menyasar salah satu komunitas pesisir paling unik di Indonesia: Pulau Pari, Kepulauan Seribu.
SeaBank Indonesia bersama Yayasan Pandu Laut meluncurkan program bertajuk 'Women of the Sea', sebuah inisiatif yang menyandingkan dua agenda sekaligus, yakni pemulihan lingkungan pesisir dan penguatan literasi keuangan bagi perempuan pelaku usaha mikro di kawasan tersebut. Program ini menyasar kelompok perempuan yang selama ini menggantungkan penghidupan pada sektor pariwisata bahari, rumput laut, dan usaha rumahan yang berbasis sumber daya laut.
Mengapa Perempuan Pesisir Menjadi Sasaran Strategis
Pulau Pari menghadapi persoalan struktural yang cukup khas. Sebagai destinasi wisata yang sempat lesu akibat pandemi, pulau ini mengalami fluktuasi pendapatan rumah tangga yang tajam. Ketika kunjungan wisatawan menurun, pendapatan harian nelayan, pemandu snorkeling, dan penjual jasa wisata ikut tertekan. Dalam situasi seperti itu, kemampuan mengelola arus kas keluarga, menabung, dan mengakses layanan keuangan formal menjadi penentu apakah sebuah rumah tangga mampu bertahan atau jatuh ke jerat pinjaman informal berbunga tinggi.
Di sinilah literasi keuangan berperan sebagai infrastruktur lunak pembangunan. Secara konseptual, literasi keuangan mencakup kemampuan memahami produk tabungan, kredit, asuransi, hingga investasi, serta keterampilan menyusun anggaran rumah tangga. Tanpa bekal ini, masyarakat cenderung mengambil keputusan finansial berbasis sentimen sesaat, bukan perhitungan yang matang.
Menurut data yang dihimpun dari berbagai laporan industri, kelompok perempuan pelaku usaha mikro di daerah pesisir menghadapi tiga kendala utama: akses permodalan yang terbatas, minimnya pemisahan antara uang usaha dan uang rumah tangga, serta kerentanan terhadap guncangan ekonomi musiman. Program semacam ini berupaya membongkar hambatan tersebut melalui pelatihan praktis, pendampingan usaha, dan pengenalan kanal perbankan digital.
Di Satu Sisi: Potensi Positif yang Nyata
Dilihat dari perspektif pembangunan inklusif, langkah ini menyimpan potensi positif yang cukup besar. Pertama, integrasi antara konservasi lingkungan dan literasi keuangan menciptakan insentif ganda. Ketika perempuan pesisir dilatih mengelola usaha berbasis hasil laut secara lestari sekaligus dibekali kemampuan finansial, dampaknya bisa berlipat: pendapatan rumah tangga meningkat sekaligus tekanan terhadap ekosistem laut berkurang.
Kedua, dari sisi industri perbankan, mendidik calon nasabah di segmen mikro berarti membuka ceruk pasar baru yang selama ini belum tergarap optimal. Rasio inklusi keuangan di kawasan kepulauan umumnya lebih rendah ketimbang di perkotaan, sehingga ruang pertumbuhan masih lebar. Bank digital yang mampu menurunkan biaya layanan melalui teknologi berpotensi menjangkau nasabah dengan tiket transaksi kecil namun frekuensinya tinggi.
Ketiga, pemberdayaan perempuan secara ekonomi terbukti secara empiris meningkatkan kesejahteraan anak dan keluarga. Ketika perempuan mengontrol sebagian pendapatan rumah tangga, alokasi untuk gizi, pendidikan, dan kesehatan cenderung lebih baik. Efek berganda ini sering disebut sebagai multiplier effect dari pemberdayaan gender.
Di Sisi Lain: Tantangan yang Tak Boleh Diabaikan
Namun, membangun literasi keuangan di wilayah kepulauan bukan pekerjaan mudah. Tantangan pertama adalah infrastruktur. Sinyal internet di sejumlah pulau kecil masih tidak stabil, sementara layanan perbankan digital sangat bergantung pada konektivitas. Tanpa dukungan jaringan yang memadai, adopsi aplikasi keuangan bisa tersendat.
Tantangan kedua menyangkut keberlanjutan program. Banyak inisiatif corporate social responsibility berhenti pada tahap peluncuran dan pelatihan awal, tanpa pendampingan jangka panjang. Padahal, perubahan perilaku finansial membutuhkan waktu dan konsistensi. Risiko program menjadi sekadar formalitas selalu mengintai.
Ketiga, ada pertanyaan soal skala. Pulau Pari hanyalah satu titik kecil dari ribuan pulau berpenghuni di Indonesia. Dampak ekonominya secara makro relatif terbatas. Untuk menciptakan perubahan signifikan, model ini perlu direplikasi secara masif dengan dukungan regulasi dan kolaborasi lintas sektor.
"Literasi keuangan bukan sekadar pengetahuan, melainkan perubahan perilaku yang butuh pendampingan berkelanjutan. Tanpa itu, program hanya menjadi seremonial belaka," catat sejumlah pengamat ekonomi pembangunan dalam berbagai diskusi publik.
Proyeksi dan Catatan Fundamental
Jika model ini berhasil, dampaknya bisa terasa pada beberapa indikator. Pertumbuhan tabungan rumah tangga di kawasan pesisir, penurunan ketergantungan pada pinjaman informal, dan peningkatan keberlanjutan usaha mikro adalah beberapa tolok ukur yang bisa dipantau. Dalam jangka menengah, peningkatan inklusi keuangan di daerah 3T (terdepan, terluar, tertinggal) juga menjadi target nasional.
Namun, dari kacamata fundamental, keberhasilan program semacam ini sangat bergantung pada ekosistem yang lebih luas: stabilitas ekonomi makro, iklim investasi di sektor pariwisata bahari, dan kualitas tata kelola lingkungan. Literasi keuangan adalah fondasi penting, tetapi ia bukan obat tunggal. Tanpa pertumbuhan ekonomi yang inklusif dan kebijakan yang konsisten, upaya pemberdayaan di tingkat akar rumput bisa kehilangan pijakan.
Pada akhirnya, inisiatif seperti 'Women of the Sea' layak diapresiasi sebagai langkah awal. Yang menentukan bukan gemanya saat peluncuran, melainkan jejak dampaknya beberapa tahun ke depan. Publik berhak menuntut transparansi pengukuran, agar program semacam ini tidak berhenti sebagai narasi pemasaran semata, melainkan benar-benar mengangkat taraf hidup masyarakat pesisir.










Comments (0)