 yudi-kurniawan
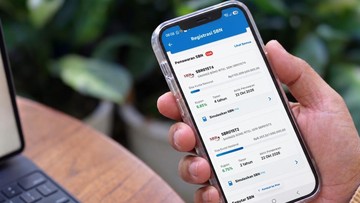
Berdasarkan data terbaru dari kalangan perbankan nasional, instrumen investasi ritel kembali menawarkan alternatif bagi masyarakat dengan profil risiko konservatif hingga moderat. Salah satu produk yang menjadi sorotan adalah Savings Bond Ritel seri SBR015, yang menawarkan dua pilihan tenor sekaligus dengan tingkat kupon mencapai 6,85 persen per tahun. Angka ini menjadi perhatian tersendiri di tengah tren suku bunga yang masih fluktuatif dan kondisi likuiditas pasar keuangan global yang belum sepenuhnya stabil.
Produk ini secara khusus menyasar investor ritel dengan menetapkan nilai investasi awal yang relatif rendah, yakni mulai dari Rp1 juta. Keterjangkauan nominal tersebut menjadi salah satu daya tarik utama, mengingat selama ini banyak instrumen surat utang ritel masih dipersepsikan sebagai produk eksklusif bagi kalangan menengah ke atas. Akses pembelian pun makin mudah melalui platform digital perbankan, termasuk aplikasi mobile banking dan unit kerja bank penerbit di berbagai daerah.
Dua Pilihan Tenor: Fleksibilitas atau Imbal Hasil Lebih Tinggi?
Di satu sisi, kehadiran dua opsi tenor memberikan ruang bagi investor untuk menyesuaikan instrumen dengan horizon keuangan masing-masing. Investor dengan kebutuhan likuiditas jangka pendek dapat memilih tenor yang lebih singkat, sedangkan mereka yang memiliki tujuan keuangan jangka panjang berpotensi memperoleh kupon lebih menarik pada tenor yang lebih panjang. Dalam konteks perencanaan keuangan, fleksibilitas semacam ini tergolong penting karena memungkinkan investor menyusun portofolio secara lebih terukur.
Di sisi lain, sejumlah analis mengingatkan bahwa kupon tetap tidak selalu lebih menguntungkan dibandingkan instrumen lain yang menawarkan potensi capital gain. Pada periode ketika ekspektasi suku bunga acuan mengalami penurunan, harga obligasi di pasar sekunder berpotensi naik, sehingga investor dengan horizon panjang bisa memperoleh imbal hasil total yang lebih tinggi. Namun, jika suku bunga justru bergerak naik, nilai pasar obligasi tenor panjang dapat terkoreksi, dan investor yang menjual sebelum jatuh tempo berisiko menanggung kerugian.
"Kupon tetap cenderung menarik ketika ekspektasi suku bunga acuan menurun. Namun investor tetap perlu memperhatikan risiko likuiditas dan risiko pasar, terutama bila berencana menjual di pasar sekunder sebelum jatuh tempo," ujar seorang pengamat pasar modal.
Membaca Fundamental di Tengah Sentimen Pasar
Dari sisi fundamental, obligasi ritel yang diterbitkan pemerintah umumnya dijamin penuh, sehingga risiko gagal bayar relatif rendah. Hal ini berbeda dengan instrumen korporasi yang kualitas kreditnya bervariasi. Bagi investor pemula, karakteristik tersebut menjadikan surat utang ritel sebagai pintu masuk yang wajar untuk mulai membangun kesadaran berinvestasi. Kupon yang dibayarkan secara periodik juga dapat menjadi sumber pendapatan pasif yang cukup terprediksi.
Meski demikian, ada sejumlah catatan yang perlu dicermati. Pertama, tingkat kupon biasanya dikaitkan dengan suku bunga acuan, sehingga kenaikan atau penurunan kupon pada periode berikutnya sangat bergantung pada kebijakan moneter. Ketika Bank Indonesia menaikkan suku bunga untuk menjaga stabilitas nilai tukar dan mengendalikan inflasi, kupon produk baru berpotensi lebih tinggi dan bisa mengurangi daya tarik seri sebelumnya. Sebaliknya, pada saat suku bunga turun, investor yang sudah memegang seri dengan kupon tinggi justru diuntungkan.
Kedua, faktor capital outflow dari pasar keuangan domestik juga perlu menjadi perhatian. Ketika sentimen global memburuk dan investor asing menarik dana dari pasar obligasi negara, imbal hasil atau yield dapat bergerak naik, yang berdampak pada penurunan harga di pasar sekunder. Kondisi ini secara tidak langsung memengaruhi valuasi portofolio investor ritel, khususnya yang memilih tenor panjang.
Pro dan Kontra bagi Investor Ritel
Pro: kemudahan akses melalui platform digital menjadi nilai tambah tersendiri. Proses pendaftaran yang dapat dilakukan tanpa harus hadir di kantor cabang memperluas basis investor, termasuk generasi muda yang lebih memilih kanal daring. Selain itu, minimum pembelian Rp1 juta membuat diversifikasi portofolio lebih mudah dilakukan. Dengan memecah dana ke beberapa instrumen, investor dapat mengurangi risiko secara keseluruhan. Kupon yang kompetitif juga relatif menarik dibandingkan bunga deposito pada beberapa bank, terutama untuk tenor yang setara.
Kontra: imbal hasil yang terkesan pasti tetap menyimpan risiko oportunitas. Dana yang ditempatkan pada instrumen dengan kupon tetap tidak dapat dialihkan ke aset lain selama periode tenor tanpa konsekuensi biaya. Investor pun perlu memahami bahwa tidak ada jaminan bahwa kupon tersebut mengalahkan inflasi secara riil. Bila inflasi tahunan melampaui tingkat kupon bersih setelah pajak, daya beli dana investasi berpotensi tergerus. Selain itu, produk ini tidak memberikan perlindungan terhadap kenaikan harga barang dan jasa secara langsung.
Dengan memperhatikan seluruh faktor tersebut, keputusan berinvestasi pada SBR015 sebaiknya disesuaikan dengan tujuan keuangan, toleransi risiko, dan jangka waktu yang dimiliki masing-masing investor. Diversifikasi tetap menjadi prinsip utama, sementara pemahaman atas mekanisme kupon, tenor, dan risiko pasar menjadi bekal penting sebelum menempatkan dana. Proyeksi ke depan menunjukkan minat investor ritel terhadap surat utang negara masih akan tumbuh seiring meningkatnya literasi keuangan dan digitalisasi layanan perbankan.







Comments (0)