 arif-budianto
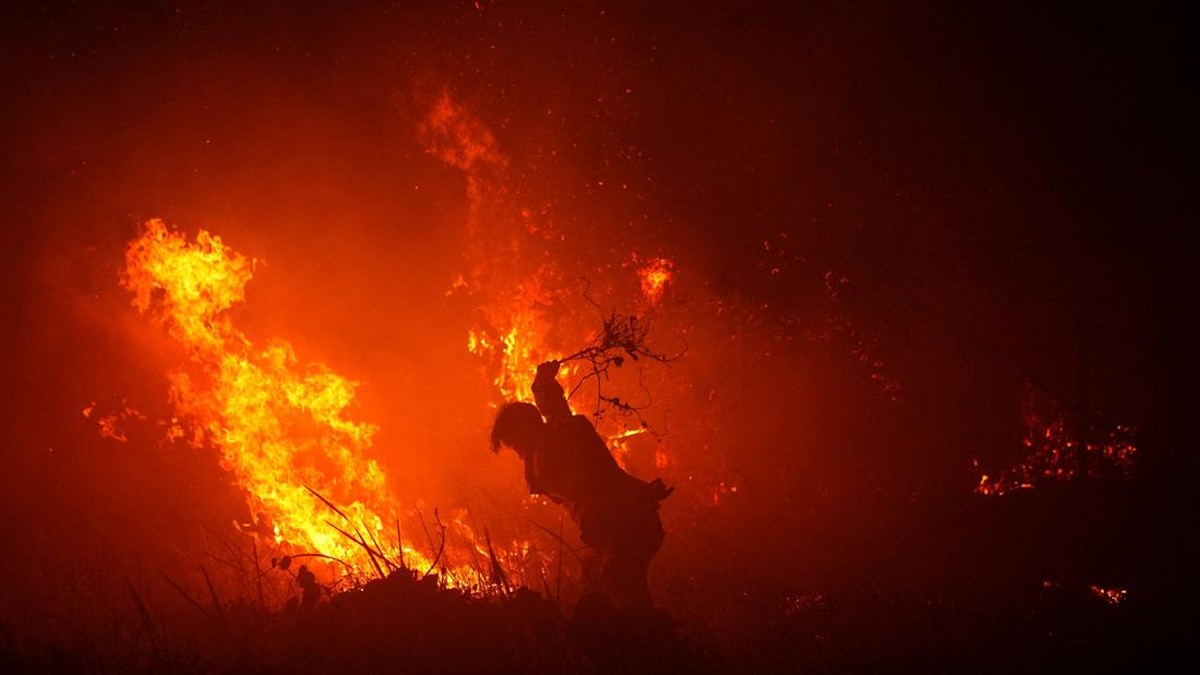
Berdasarkan data Kementerian Lingkungan Hidup dan Kehutanan (KLHK) serta keterbukaan informasi Bursa Efek Indonesia per kuartal terakhir, PT JA Wattie Tbk (kode saham JAWA) resmi dikenakan sanksi administratif berkaitan dengan insiden kebakaran hutan dan lahan (karhutla) di sejumlah area konsesi. Sanksi ini menjadi sorotan pasar karena menimpa emiten sektor perkebunan sawit yang selama ini menjadi salah satu penopang indeks sektor barang konsumsi primer. Manajemen perseroan menyatakan kelangsungan usaha (going concern) tetap aman, namun pertanyaan besarnya: seberapa besar dampak sanksi ini terhadap fundamental, likuiditas, dan valuasi saham JAWA ke depan?
Kronologi Sanksi dan Respons Manajemen
Sanksi administratif yang dijatuhkan umumnya berbentuk teguran tertulis, kewajiban pemulihan lahan (rehabilitasi ekosistem), hingga denda administratif yang nilainya bervariasi. Dalam konteks regulasi lingkungan, sanksi administratif berbeda dari sanksi pidana; artinya, selama perseroan mematuhi kewajiban perbaikan, izin operasional tidak serta-merta dicabut. Manajemen JAWA menegaskan bahwa operasional inti, termasuk produksi tandan buah segar (TBS) dan pengolahan crude palm oil (CPO), tidak terganggu secara material.
"Sanksi administratif ini tidak menghentikan kegiatan operasional perseroan. Kami berkomitmen menyelesaikan kewajiban pemulihan sesuai ketentuan yang berlaku," demikian pernyataan resmi manajemen yang disampaikan kepada publik.
Dari sisi tata kelola, insiden ini menjadi ujian bagi penerapan prinsip environmental, social, and governance (ESG) di tubuh emiten. Investor institusi, terutama dana pensiun dan manajer investasi berbasis ESG, umumnya memiliki kriteria ketat terhadap rekam jejak lingkungan. Pelanggaran semacam ini dapat memicu tekanan jual (selling pressure) jangka pendek meski secara fundamental kinerja keuangan belum tentu terpukul signifikan.
Pro: Dampak Finansial Diyakini Terbatas
Di satu sisi, sejumlah analis menilai dampak finansial sanksi karhutla terhadap JAWA relatif terbatas. Alasannya, nilai denda administratif umumnya jauh lebih kecil dibandingkan pendapatan tahunan perseroan. Sebagai gambaran, jika pendapatan year-on-year perseroan berada di kisaran ratusan miliar hingga triliunan rupiah, maka beban denda dan biaya rehabilitasi bisa jadi hanya menyerap sebagian kecil margin operasi. Selama area yang terbakar tidak mencakup blok produksi utama, volume panen dan rendemen CPO diperkirakan stabil.
Selain itu, harga CPO global yang masih berada dalam tren positif turut menopang sentimen pasar terhadap emiten sawit. Permintaan dari India, Tiongkok, dan Uni Eropa untuk minyak nabati tetap solid, sehingga pendapatan ekspor berpotensi menutupi beban tambahan dari kewajiban lingkungan. Rasio utang terhadap ekuitas (DER) JAWA juga dilaporkan masih dalam batas wajar, memberikan ruang fiskal untuk menyerap biaya pemulihan tanpa mengganggu likuiditas jangka pendek.
Kontra: Risiko Reputasi dan Tekanan Regulasi
Di sisi lain, risiko yang tidak bisa diabaikan adalah reputasi dan tekanan regulasi berkelanjutan. Insiden karhutla berulang dapat memicu eskalasi sanksi, mulai dari pembekuan izin perluasan lahan hingga pengucilan dari rantai pasok global. Pembeli CPO dari Eropa, misalnya, semakin ketat menerapkan due diligence keberlanjutan melalui regulasi seperti EU Deforestation Regulation (EUDR). Jika JAWA gagal memenuhi standar ini, potensi kehilangan pangsa pasar ekspor menjadi ancaman nyata bagi proyeksi pendapatan beberapa tahun ke depan.
Dari kacamata pasar modal, sentimen negatif dapat memperlebar diskon valuasi saham JAWA dibandingkan emiten sawit lain yang memiliki rekam jejak ESG lebih bersih. Capital outflow dari investor asing yang sensitif terhadap isu lingkungan bisa menekan harga saham dalam jangka menengah. Belum lagi potensi kenaikan biaya kepatuhan (compliance cost), termasuk audit lingkungan dan investasi sistem pemantauan titik api berbasis teknologi.
Proyeksi dan Sikap Pasar
Ke depan, kunci utama bagi JAWA adalah transparansi dan eksekusi program pemulihan. Pasar cenderung memberi apresiasi kepada emiten yang mampu menunjukkan perbaikan tata kelola secara terukur, misalnya melalui laporan keberlanjutan yang diaudit independen. Jika kewajiban administratif diselesaikan tepat waktu dan tidak ada eskalasi sanksi, tekanan terhadap harga saham berpotensi bersifat sementara. Namun bila insiden serupa terulang, risiko re-rating negatif terhadap valuasi menjadi lebih besar.
Secara keseluruhan, sanksi karhutla terhadap JAWA mencerminkan dilema klasik sektor sawit: pertumbuhan ekonomi versus tanggung jawab lingkungan. Bagi investor, yang perlu dicermati bukan hanya angka denda, tetapi juga arah kebijakan keberlanjutan perseroan dan konsistensinya dalam menjaga fundamental jangka panjang.







Comments (0)