 arif-budianto
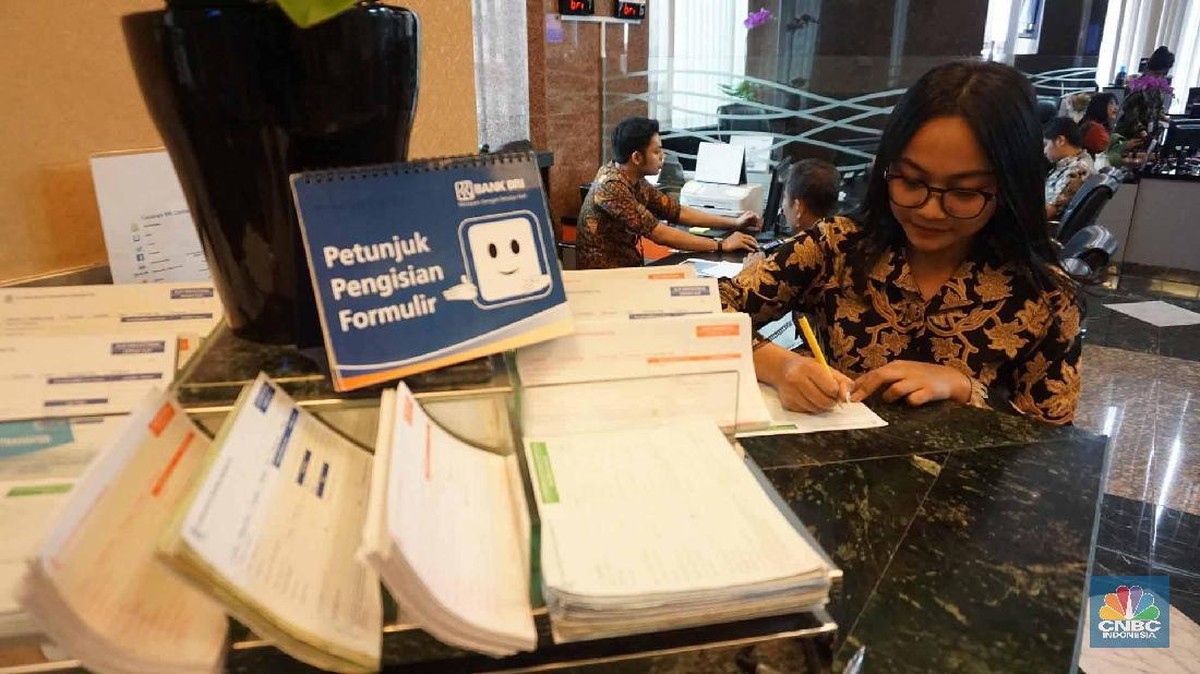
Berdasarkan data BPS/Bank Indonesia/OJK per 30 September 2025, perekonomian Indonesia masih menunjukkan tren pemulihan yang beragam. Nilai Produk Domestik Bruto (PDB) mengalami kenaikan sebesar 5,12% secara year-on-year, namun tingkat inflasi (kenaikan harga barang dan jasa secara umum) tercatat sebesar 2,87%, masih berada di dalam sasaran Bank Indonesia. Di tengah kondisi tersebut, salah satu isu yang kembali mencuat adalah penyesuaian kebijakan saldo minimum (jumlah uang paling sedikit yang harus tetap ada di rekening agar rekening tetap aktif) pada beberapa bank umum. Kebijakan ini kerap memicu perdebatan karena berkaitan erat dengan inklusi keuangan (upaya agar seluruh masyarakat dapat mengakses layanan keuangan secara mudah dan terjangkau), biaya operasional bank, serta daya beli masyarakat.
Fundamental Kebijakan Saldo Minimum
Saldo minimum merupakan salah satu instrumen yang digunakan bank untuk menjaga likuiditas (kemampuan bank untuk memenuhi kewajiban pembayaran jangka pendek) rekening nasabah. Dari sisi fundamental (kondisi ekonomi dasar suatu entitas atau negara), bank memiliki biaya tetap untuk memelihara setiap rekening, mulai dari infrastruktur digital, jaringan kantor, hingga sistem keamanan. Semakin banyak rekening dengan saldo yang sangat kecil, maka rasio (perbandingan antara dua angka ekonomi) biaya per nasabah cenderung mengalami kenaikan, sehingga menekan efisiensi operasional. Berdasarkan proyeksi industri perbankan, biaya pemeliharaan rekening dorman (rekening yang tidak aktif dalam jangka waktu tertentu) dapat menyumbang hingga 15% dari total biaya layanan ritel (layanan perbankan untuk individu) pada tahun 2025. Oleh karena itu, penyesuaian batas saldo minimum dapat menjadi upaya bank untuk menyeimbangkan portofolio (kumpulan aset atau rekening yang dikelola) nasabahnya dengan beban operasional yang terus mengalami kenaikan akibat perkembangan teknologi dan upah.
Namun, perlu dipahami bahwa kebijakan ini tidak berdiri sendiri. Sentimen pasar (persepsi dan ekspektasi pelaku pasar terhadap suatu kondisi) terhadap sektor perbankan juga turut dipengaruhi oleh regulasi. Apabila kebijakan diterapkan secara seragam tanpa mempertimbangkan kelompok berpenghasilan rendah, hal ini berpotensi memicu capital outflow (perpindahan modal ke luar sistem keuangan formal) menuju instrumen atau sarana nonformal. Hal inilah yang kemudian memunculkan dua perspektif yang perlu dikaji secara berimbang.
Di Satu Sisi: Efisiensi dan Kestabilan Sistem Keuangan
Di satu sisi, penyesuaian saldo minimum dapat memperkuat valuasi (penilaian terhadap nilai suatu aset atau entitas) sektor perbankan secara berkelanjutan. Dengan menurunnya jumlah rekening dengan nilai sangat kecil, bank dapat mengalokasikan sumber daya ke layanan yang lebih produktif, seperti pembiayaan usaha mikro, pengembangan sistem keamanan siber, maupun perluasan layanan digital di daerah tertinggal. Data historis menunjukkan bahwa pada periode 2019 hingga 2024, indeks (ukuran statistik yang menunjukkan perubahan) efisiensi biaya perbankan domestik mengalami kenaikan rata-rata sebesar 8,7% secara tahunan, namun masih terdapat disparitas (perbedaan yang cukup besar) antarbank. Peningkatan efisiensi ini, jika dikelola dengan baik, berpotensi menjaga stabilitas likuiditas bank tanpa harus bergantung pada suku bunga tinggi yang dapat membebani perekonomian secara luas.
Selain itu, kebijakan ini juga berdampak positif terhadap kualitas data nasabah. Rekening yang benar-benar aktif akan mempermudah bank dalam pemantauan transaksi, mitigasi risiko penipuan, serta pemenuhan kewajiban pelaporan kepada otoritas. Hal ini pada gilirannya dapat memperkuat fundamental sistem keuangan nasional, khususnya di tengah tren globalisasi layanan keuangan digital yang menuntut biaya kepatuhan (biaya untuk memenuhi aturan dan regulasi) yang terus mengalami kenaikan. Berdasarkan estimasi, biaya kepatuhan perbankan Indonesia mengalami kenaikan sebesar 12% secara year-on-year pada tahun 2024, sehingga efisiensi menjadi kebutuhan yang mendesak.
Di Sisi Lain: Akses Keuangan dan Daya Beli Masyarakat
Di sisi lain, kebijakan saldo minimum berpotensi menimbulkan beban tersendiri bagi masyarakat berpenghasilan rendah. Berdasarkan data BPS per 30 September 2025, sekitar 25,9% dari total penduduk bekerja di sektor informal dengan pendapatan bulanan rata-rata di bawah Rp2.500.000. Bagi kelompok ini, menyisihkan sejumlah dana tertentu setiap saat untuk memenuhi saldo minimum dapat mengurangi alokasi untuk kebutuhan pokok, terutama ketika terjadi gejolak harga. Hal ini berpotensi memperlambat laju inklusi keuangan, padahal indeks inklusi keuangan Indonesia baru mencapai 76,2% pada tahun 2024, masih tertinggal dibandingkan beberapa negara tetangga di Asia Tenggara.
Lebih jauh, kebijakan ini dapat mendorong sebagian nasabah untuk menutup rekening formal dan beralih ke metode penyimpanan dana informal. Fenomena ini berpotensi memicu capital outflow dari sistem perbankan formal, sehingga menurunkan basis dana murah (dana pihak ketiga dengan biaya rendah) yang selama ini menjadi salah satu penopang likuiditas bank. Penurunan basis dana ini dapat berimplikasi pada proyeksi suku bunga kredit, meski tidak serta-merta menaikkannya. Selain itu, sentimen pasar terhadap inklusi keuangan juga dapat tertekan jika kebijakan dinilai kurang mempertimbangkan keadilan sosial, yang pada akhirnya berdampak pada persepsi publik terhadap sektor keuangan secara keseluruhan.
Proyeksi dan Jalan Tengah yang Perlu Diperhatikan
Melihat tren saat ini, proyeksi jangka menengah menunjukkan bahwa penyesuaian saldo minimum akan terus menjadi bahan evaluasi seiring dengan digitalisasi perbankan. Bank Indonesia dan OJK secara konsisten menegaskan pentingnya keseimbangan antara stabilitas dan akses. Menurut kajian industri, apabila kebijakan dibarengi dengan perluasan rekening digital dengan persyaratan ringan, potensi penurunan jumlah rekening aktif dapat ditekan hingga di bawah 10% pada tahun 2026 dibandingkan dengan skenario tanpa mitigasi. Sebaliknya, tanpa langkah penyeimbang, angka tersebut berpotensi mencapai lebih dari 15%, terutama di wilayah perdesaan.
Di tengah dinamika ini, terminologi ekonomi seperti rasio, valuasi, dan likuiditas menjadi krusial untuk dipahami masyarakat awam. Kebijakan ini bukan semata-mata soal biaya, melainkan soal trade-off (pertukaran antara dua hal yang saling bertentangan) antara efisiensi bank dan jangkauan layanan keuangan. Keseimbangan inilah yang akan menentukan apakah fundamental perbankan dapat terus menguat tanpa mengorbankan inklusi keuangan yang telah menjadi salah satu pencapaian penting Indonesia dalam satu dekade terakhir.







Comments (0)