 sarah-anjani

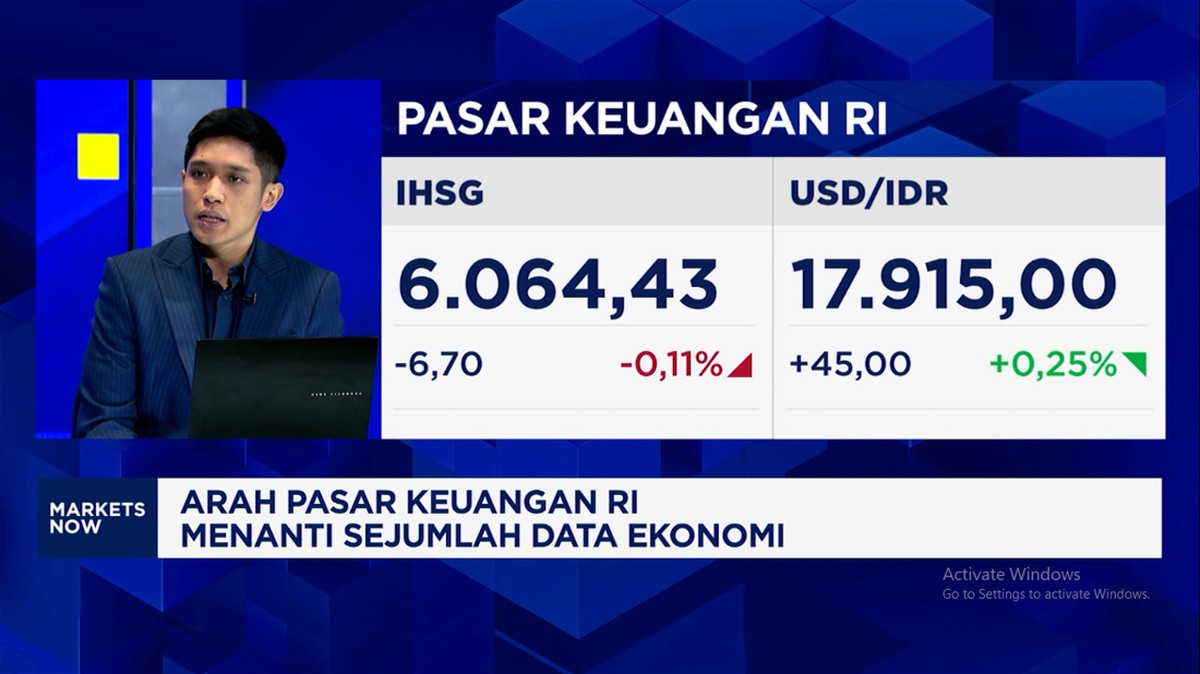
Berdasarkan data BPS/Bank Indonesia/OJK per 30 Juni 2025, perekonomian Indonesia masih menunjukkan tren pemulihan struktural pasca berbagai guncangan global. Hal tersebut tercermin melalui laju pertumbuhan ekonomi Indonesia yang tercatat sebesar 5,12% year-on-year, serta indeks harga konsumen yang berhasil terjaga pada kisaran 2,13% secara tahunan. Namun, dibalik stabilitas makro tersebut, terdapat dinamika jangka panjang yang kerap terjadi pada korporasi besar di Indonesia, yakni bagaimana faktor politik, fundamental usaha, serta sentimen pasar dapat membentuk siklus naik turunnya suatu kerajaan bisnis. Salah satu siklus tersebut dapat dilihat melalui pergeseran besar yang dialami oleh kelompok usaha yang dibangun oleh Sudono Salim, yang kini kembali menunjukkan pergerakan ekspansi usai melalui masa kontraksi yang cukup dalam.
Jejak Ekspansi yang Dibangun Melalui Fundamental
Di satu sisi, keberhasilan ekspansi yang terjadi selama kurang lebih tiga dekade tidak dapat serta merta dikaitkan hanya kepada faktor eksternal. Berdasarkan perhitungan historis atas kontribusi sektor industri pengolahan terhadap Produk Domestik Bruto (PDB) Indonesia, pada periode 1985 hingga 1995, sektor tersebut mengalami kenaikan kontribusi dari 16,3% menjadi 24,1%. Peningkatan ini merupakan bagian dari proyeksi industrialisasi yang digaungkan pemerintah kala itu, dimana likuiditas domestik turut mengalami kenaikan seiring dengan surplus perdagangan komoditas. Melalui momentum tersebut, pembangunan portofolio usaha yang terdiversifikasi ke dalam sektor pangan, agribisnis, perbankan, properti, hingga manufaktur, dapat memanfaatkan rasio utilisasi kapasitas industri yang pada saat itu berada di atas 78%. Hal ini turut memperkuat fundamental dari bisnis yang dibangun, khususnya melalui skala ekonomi (penghematan biaya akibat besarnya produksi) yang dapat dinikmati oleh korporasi dengan jaringan distribusi nasional yang masif.
Dalam konteks ekonomi, skala ekonomi dapat diartikan sebagai efisiensi biaya yang didapatkan ketika jumlah produksi mengalami kenaikan, sehingga biaya rata-rata per unit barang akan mengalami penurunan. Pemanfaatan konsep ini menjadi salah satu faktor yang memperkuat valuasi kelompok usaha tersebut pada puncak kejayaannya, sebelum adanya pergeseran lingkungan makro dan politik yang signifikan.
Pergeseran Rezim dan Tekanan Terhadap Korporasi
Di sisi lain, setiap korporasi yang memiliki keterikatan erat terhadap suatu rezim politik, akan berhadapan dengan risiko sistemik ketika terjadi peralihan kekuasaan. Berdasarkan data Bank Indonesia, pada tahun 1998, Indonesia mengalami capital outflow bersih yang diperkirakan mencapai lebih dari USD 8,1 miliar secara year-on-year. Angka tersebut memicu tekanan luar biasa terhadap indeks nilai tukar rupiah, dimana nilai tukar rupiah terhadap Dolar Amerika Serikat mengalami penurunan hingga mencapai level Rp 16.000 per USD, berbanding dengan rata-rata Rp 2.450 per USD pada tahun 1996. Tekanan ini secara langsung menghantam likuiditas perbankan domestik, dimana rasio kecukupan modal (CAR) dari beberapa institusi keuangan mengalami kontraksi, disertai dengan melonjaknya non performing loan (NPL) yang secara nasional tercatat di atas 48% pada puncak krisis tersebut.
Tekanan likuiditas yang masif tersebut, dikombinasikan dengan sentimen pasar yang berbalik secara drastis, menyebabkan portofolio aset korporasi besar mengalami penyesuaian valuasi yang sangat dalam. Tidak hanya itu, restrukturisasi utang yang berskala nasional turut memaksa banyak kelompok usaha untuk melakukan rasionalisasi aset dalam jumlah besar. Kondisi ini menjadi ilustrasi nyata bahwa fundamental yang kuat sekalipun, dapat dihantam oleh guncangan sistemik apabila struktur kepemilikan dan pembiayaan terlalu terkonsentrasi terhadap satu sumber risiko, khususnya risiko politik.
"Dalam sejarah korporasi emerging market, transisi politik kerap menjadi katalis koreksi valuasi bagi grup usaha yang diasosiasikan dengan kekuasaan lama. Namun, kemampuan untuk melakukan deleveraging (pengurangan utang) serta restrukturisasi bisnis menjadi pembeda bagi entitas yang mampu bertahan, dibandingkan dengan yang tidak."
Proyeksi Kebangkitan di Tengah Dinamika Pasar
Memasuki dekade terkini, tren kebangkitan kelompok usaha tersebut dapat dilihat melalui pergeseran strategi bisnis yang berorientasi kepada fundamental jangka panjang. Berdasarkan data OJK per 30 Juni 2025, sektor-sektor yang menjadi fokus ekspansi, seperti sektor konsumer primer, infrastruktur pendukung logistik, serta hilirisasi sumber daya alam, turut mencatatkan pertumbuhan kredit investasi dengan kisaran 9,7% year-on-year. Selain itu, indeks sektor barang konsumen non-primer dan sektor industri dasar tercatat mengalami kenaikan berturut-turut sebesar 6,4% dan 5,9% dibandingkan periode yang sama tahun sebelumnya. Angka ini menunjukkan adanya pergeseran sentimen pasar yang kembali membaik, khususnya terhadap entitas yang berfokus pada kebutuhan domestik yang bersifat inelastis (tidak mudah berubah meski pendapatan mengalami fluktuasi).
Di satu sisi, kebangkitan ini dapat dimaknai sebagai adaptasi strategis, dimana fokus usaha mulai bergeser dari model yang sangat bergantung kepada proyek-proyek berskala besar yang berkaitan erat dengan kebijakan publik, menuju kepada model bisnis yang berorientasi terhadap permintaan rumah tangga. Di sisi lain, tantangan yang masih membayangi ialah tingkat kompetisi usaha yang jauh lebih ketat dibandingkan tiga dekade lalu, ditambah dengan proyeksi suku bunga global yang masih fluktuatif serta potensi capital outflow apabila terjadi gejolak eksternal. Oleh karenanya, keberlanjutan fase kebangkitan ini akan sangat bergantung kepada kemampuan dalam menjaga likuiditas, memperbaiki rasio utang terhadap ekuitas, serta mempertahankan valuasi yang wajar tanpa mengorbankan prinsip kehati-hatian korporasi.
Kesimpulan Siklus Ekonomi yang Berulang
Melalui tinjauan makro yang berimbang, siklus yang dialami oleh kerajaan bisnis ini dapat dikategorikan sebagai sebuah fenomena ekonomi-politik yang berulang pada negara-negara dengan ekonomi yang sedang berkembang. Kejayaan dapat dibangun melalui momentum industrialisasi dan fundamental usaha, namun kehancuran dapat dipercepat oleh konsentrasi risiko yang tidak terdiversifikasi. Kini, dengan berjalannya waktu serta terjadinya pergeseran generasi kepemimpinan usaha, fase pemulihan yang tengah berlangsung menjadi sebuah pembelajaran penting akan pentingnya kehati-hatian dalam menyeimbangkan antara peluang, likuiditas, serta keberlanjutan usaha untuk menghadapi dinamika Indonesia di masa mendatang.








Comments (0)