 lukman-hakim
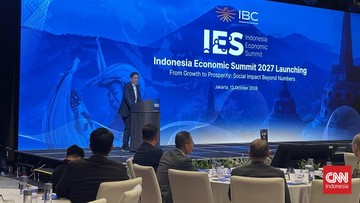
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per akhir 2024, penerimaan negara dari sektor perpajakan masih menjadi tulang punggung Anggaran Pendapatan dan Belanja Negara, dengan kontribusi mencapai sekitar 75 persen dari total pendapatan negara. Namun di sisi lain, mekanisme pengembalian kelebihan pembayaran pajak atau restitusi masih menjadi persoalan klasik yang berulang setiap tahun, terutama bagi wajib pajak badan skala kecil dan menengah. Ketua Indonesian Business Council, Arsjad Rasjid, menyoroti bahwa keterlambatan pencairan restitusi berpotensi mengganggu arus kas pelaku usaha, khususnya segmen UMKM yang memiliki bantalan likuiditas terbatas.
Mengapa Restitusi Pajak Krusial bagi Kelangsungan Usaha
Restitusi pajak adalah hak wajib pajak untuk memperoleh kembali kelebihan bayar pajak, baik Pajak Pertambahan Nilai (PPN) maupun Pajak Penghasilan (PPh). Dalam praktik bisnis, dana restitusi sering kali telah dialokasikan perusahaan untuk membiayai operasional rutin, seperti pembayaran gaji karyawan, pembelian bahan baku, hingga pelunasan kewajiban kepada pemasok. Ketika pencairan tertunda berbulan-bulan bahkan hingga lebih dari satu tahun anggaran, perusahaan terpaksa menutup celah likuiditas melalui pinjaman jangka pendek dengan bunga yang tidak murah.
Arsjad menekankan bahwa bagi UMKM, siklus kas sangat rentan. Rasio likuiditas yang tipis membuat mereka tidak memiliki ruang untuk menunggu proses verifikasi yang panjang. "Arus kas adalah nafas bagi usaha, terutama UMKM. Restitusi yang macet bisa berujung pada pemutusan hubungan kerja hingga penutupan usaha," ujarnya dalam sebuah forum ekonomi di Jakarta. Pernyataan ini senada dengan data OJK yang menunjukkan bahwa kredit modal kerja untuk UMKM per September 2024 tumbuh melambat, hanya sekitar 4,2 persen year-on-year, di tengah kebutuhan pembiayaan yang terus meningkat.
Di Satu Sisi: Upaya Pemerintah Menjaga Penerimaan Negara
Pemerintah memiliki alasan kuat untuk memperketat proses restitusi. Praktik pengajuan restitusi fiktif dan manipulasi faktur pajak masih menjadi modus yang merugikan negara. Direktorat Jenderal Pajak mencatat bahwa pada 2023, potensi kerugian negara dari kasus restitusi yang tidak sesuai ketentuan mencapai angka signifikan, sehingga audit dan verifikasi berlapis menjadi keniscayaan. Langkah ini sejalan dengan prinsip kehati-hatian dalam mengelola keuangan negara, terlebih ketika target penerimaan pajak terus dinaikkan setiap tahun.
Selain itu, percepatan restitusi bagi wajib pajak berisiko rendah sebenarnya sudah diupayakan melalui kebijakan pengembalian pendahuluan. Namun, implementasi di lapangan masih menghadapi kendala administratif, keterbatasan sumber daya pemeriksa, serta disparitas kapasitas antar kantor pajak di daerah. Dalam konteks ini, pemerintah berargumen bahwa ketelitian adalah bentuk keadilan bagi seluruh wajib pajak.
Di Sisi Lain: Beban Likuiditas yang Menumpuk
Dari kacamata dunia usaha, penundaan restitusi menciptakan biaya modal yang tidak perlu. Perusahaan yang seharusnya menerima dana justru harus mengeluarkan biaya bunga, kehilangan peluang investasi, dan menurunkan proyeksi pertumbuhan. Survei terhadap pelaku usaha manufaktur menunjukkan bahwa rata-rata waktu pencairan restitusi PPN dapat mencapai 6 hingga 12 bulan, jauh dari ekspektasi ideal satu hingga dua bulan. Kondisi ini memperparah tekanan likuiditas, terutama ketika suku bunga acuan Bank Indonesia masih berada di level relatif tinggi dan capital outflow menjadi sentimen pasar yang membebani nilai tukar rupiah.
Arsjad mengingatkan bahwa ketidakpastian arus kas juga berdampak pada keputusan investasi dan portofolio ekspansi perusahaan. Ketika fundamental keuangan terganggu, valuasi usaha ikut tertekan, dan pada akhirnya menghambat penciptaan lapangan kerja baru. "Kepastian hukum dan kepastian waktu dalam restitusi adalah bagian dari iklim usaha yang sehat," tegasnya.
Menakar Jalan Tengah
Diperlukan keseimbangan antara pengamanan penerimaan negara dan kelancaran arus kas dunia usaha. Digitalisasi sistem perpajakan, integrasi data antarinstansi, serta segmentasi wajib pajak berdasarkan tingkat kepatuhan dapat menjadi solusi. Wajib pajak dengan rekam jejak baik layak mendapat jalur cepat, sementara yang berisiko tinggi tetap diaudit secara mendalam. Dengan demikian, prinsip keadilan dan efisiensi ekonomi dapat berjalan seiring, tanpa mengorbankan likuiditas pelaku usaha yang menjadi motor penggerak ekonomi nasional.










Comments (0)