 nadia-rahmawati
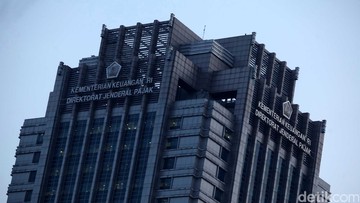
Berdasarkan data terbaru yang dirilis Direktorat Jenderal Pajak (DJP) Kementerian Keuangan, realisasi pengembalian kelebihan pembayaran pajak atau restitusi sepanjang periode berjalan mencapai Rp 198,71 triliun. Angka ini mencerminkan salah satu pos belanja negara yang kerap luput dari perhatian publik, namun memiliki dampak langsung terhadap likuiditas dunia usaha dan arus kas perusahaan di Tanah Air. Restitusi sendiri merupakan mekanisme pengembalian pajak yang telah dibayar melebihi kewajiban terutang wajib pajak, baik itu Pajak Pertambahan Nilai (PPN), Pajak Penghasilan (PPh), maupun jenis pungutan lainnya.
Secara makro, besaran restitusi menjadi indikator penting untuk membaca arah konsumsi intermediasi, ekspansi bisnis, dan bahkan sentimen pasar terhadap iklim usaha. Angka Rp 198,71 triliun bukanlah nominal kecil jika dibandingkan dengan total penerimaan perpajakan nasional yang diproyeksikan mencapai ribuan triliun rupiah. Rasio restitusi terhadap penerimaan bruto menjadi salah satu indikator yang kian sering dicermati analis fiskal untuk mengukur kualitas administrasi perpajakan dan komposisi sektor yang mengalami kelebihan bayar.
Faktor Pendorong Lonjakan Restitusi
Di satu sisi, kenaikan realisasi restitusi dapat dibaca sebagai cerminan pemulihan aktivitas ekonomi. Ketika perusahaan melakukan ekspansi, impor bahan baku, serta investasi barang modal, maka PPN masukan yang dikreditkan cenderung meningkat. Jika pajak masukan melampaui pajak keluaran dalam periode tertentu, perusahaan berhak mengajukan pengembalian. Kondisi ini jamak terjadi pada sektor yang berorientasi ekspor, industri dengan siklus produksi panjang, serta sektor jasa keuangan yang memiliki karakteristik pemungutan berbeda.
Di sisi lain, tingginya angka restitusi juga dapat mengindikasikan perlambatan penyerapan permintaan domestik. Bila pajak keluaran perusahaan menurun akibat penjualan yang lesu, sementara pajak masukan tetap tinggi karena kewajiban pembelian bahan baku, maka posisi lebih bayar menjadi lebih besar. Dalam konteks ini, restitusi dapat menjadi sinyal bahwa sebagian pelaku usaha masih menghadapi tekanan daya beli konsumen dan belum sepenuhnya kembali ke kapasitas produksi normal.
Pro dan Kontra di Ruang Fiskal
Pro: Restitusi yang tepat waktu memperbaiki likuiditas korporasi. Bagi wajib pajak, uang yang kembali ke rekening perusahaan dapat digunakan untuk modal kerja, pembayaran utang, atau reinvestasi. Kecepatan pengembalian juga menjadi cerminan perbaikan layanan administrasi, termasuk implementasi restitusi dipercepat untuk wajib pajak yang memenuhi kriteria kepatuhan tertentu.
Kontra: Dari perspektif keuangan negara, restitusi adalah pengurang penerimaan kas yang harus dikelola hati-hati. Jika realisasi restitusi melonjak tanpa diimbangi penerimaan bruto yang memadai, tekanan pada postur Anggaran Pendapatan dan Belanja Negara (APBN) bisa meningkat, terutama di tengah kebutuhan pembiayaan program prioritas dan subsidi energi. Selain itu, terdapat risiko moral hazard berupa permainan pajak masukan fiktif yang dapat membebani keuangan negara.
Karena itu, DJP bersama otoritas fiskal lain dituntut menyeimbangkan dua kepentingan: kecepatan layanan bagi wajib pajak patuh dan ketelitian pengawasan agar tidak terjadi kebocoran. Pendekatan berbasis risiko, digitalisasi dokumen, serta verifikasi silang data menjadi kunci menjaga kredibilitas sistem restitusi.
Implikasi terhadap Dunia Usaha dan Proyeksi ke Depan
Bagi kalangan korporasi, kepastian waktu pencairan restitusi sama pentingnya dengan besarannya. Keterlambatan pengembalian dapat mengganggu siklus arus kas dan memaksa perusahaan mencari pendanaan jangka pendek dengan biaya bunga lebih tinggi. Ini pada akhirnya menekan margin keuntungan dan menurunkan daya saing, khususnya bagi eksportir yang bersaing di pasar global.
Ke depan, tren restitusi diperkirakan masih akan dipengaruhi oleh beberapa faktor fundamental: pertumbuhan ekonomi, nilai tukar, harga komoditas, dan kebijakan insentif perpajakan. Apabila aktivitas ekspor meningkat dan investasi kembali bergairah, kredit pajak masukan cenderung naik. Sebaliknya, bila permintaan domestik melemah, komposisi lebih bayar dapat berubah ke arah sektor padat modal dan perdagangan.
"Restitusi adalah hak wajib pajak yang harus dipenuhi negara, namun pengelolaannya menuntut keseimbangan antara kecepatan layanan dan ketepatan pengawasan agar tidak mengganggu keberlanjutan fiskal."
Dengan realisasi Rp 198,71 triliun, publik berhak menilai sejauh mana mekanisme ini berjalan adil dan efisien. Transparansi data per sektor, rata-rata waktu penyelesaian, serta rasio penolakan klaim menjadi indikator yang perlu diungkap secara berkala. Tanpa itu, narasi restitusi berisiko ditarik ke ranah politik anggaran alih-alih menjadi bagian dari tata kelola fiskal yang sehat. Pada akhirnya, angka ini bukan sekadar statistik, melainkan potret hubungan negara dan dunia usaha dalam satu siklus ekonomi yang dinamis.









Comments (0)