

Kesehatan sebagai Privilese: Analisis Manfaat Layanan Medis bagi Nasabah Prioritas
Berdasarkan data Bank Indonesia per kuartal IV 2024, jumlah nasabah segmen prioritas di perbankan nasional terus mengalami kenaikan seiring pertumbuhan dana pihak ketiga (DPD) yang menembus Rp8.700 tr...
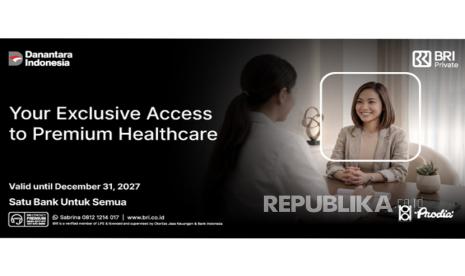
Berdasarkan data Bank Indonesia per kuartal IV 2024, jumlah nasabah segmen prioritas di perbankan nasional terus mengalami kenaikan seiring pertumbuhan dana pihak ketiga (DPD) yang menembus Rp8.700 triliun. Tren ini melahirkan persaingan baru di industri perbankan: bukan lagi sekadar bunga dan bagi hasil, melainkan layanan gaya hidup berbasis kesehatan. Salah satu inisiatif terbaru datang dari layanan kesehatan yang menyediakan akses pemeriksaan medis bagi nasabah segmen private banking dan prioritas sebuah bank BUMN besar.
Konsepnya sederhana: nasabah dengan saldo tertentu mendapatkan privilese berupa akses pemeriksaan kesehatan menyeluruh, mulai dari cek laboratorium hingga konsultasi medis preventif. Langkah ini mencerminkan pergeseran strategi perbankan dari sekadar produk keuangan menuju wealth management yang holistik, di mana kesehatan dianggap bagian dari proteksi aset terbesar nasabah: diri mereka sendiri.
Di Satu Sisi: Kesehatan sebagai Bagian dari Manajemen Kekayaan
Di satu sisi, pendekatan ini masuk akal secara ekonomi. Riset industri kesehatan menunjukkan biaya pengobatan penyakit degeneratif seperti diabetes dan kardiovaskular di Indonesia dapat membengkak hingga Rp200 juta per pasien per tahun pada tahap lanjut. Artinya, deteksi dini adalah bentuk efisiensi finansial jangka panjang. Bagi nasabah dengan portofolio di atas Rp1 miliar, pengeluaran beberapa juta rupiah untuk skrining kesehatan tergolong negligible dibanding potensi kerugian akibat sakit berkepanjangan yang dapat mengganggu produktivitas dan perencanaan warisan.
Selain itu, privilese kesehatan menciptakan stickiness atau keterikatan nasabah terhadap bank. Dalam terminologi pemasaran keuangan, ini disebut relationship banking. Nasabah tidak hanya mengejar imbal hasil investasi, tetapi juga merasakan manfaat langsung yang bersifat personal. Sentimen pasar pun bergerak: bank yang menawarkan layanan non-finansial cenderung mencatat customer retention lebih tinggi, meskipun suku bunga deposito tidak selalu kompetitif.
Di Sisi Lain: Risiko Eksklusivitas dan Beban Operasional
Namun, di sisi lain, ada beberapa catatan kritis. Pertama, akses kesehatan berbasis kekayaan berpotensi memperlebar jurang layanan medis antara kelompok mampu dan masyarakat umum. Jika privilese ini hanya tersedia bagi nasabah berpenghasilan tinggi, maka esensi kesehatan sebagai hak dasar bisa terdistorsi menjadi komoditas kelas premium. Dalam jangka panjang, hal ini dapat memicu sentimen sosial negatif yang justru merusak reputasi merek.
Kedua, dari perspektif biaya, penyediaan layanan kesehatan berarti bank atau mitra harus menanggung beban operasional yang tidak kecil. Biaya skrining, kemitraan dengan rumah sakit, dan administrasi dapat menggerus margin. Rasio biaya terhadap pendapatan (CIR) perbankan nasional saat ini berkisar 45-50 persen. Penambahan layanan non-konvensional berisiko menaikkan angka tersebut jika tidak dikelola dengan skala ekonomi yang memadai.
“Layanan kesehatan bagi nasabah prioritas adalah investasi jangka panjang untuk loyalitas, tetapi bank harus menghitung dengan cermat apakah manfaatnya sebanding dengan biaya akuisisi dan retensi,” ujar seorang analis sektor jasa keuangan di Jakarta, yang meminta identitasnya tidak disebutkan.
Fundamental vs Sentimen: Apa yang Perlu Dicermati?
Dari kacamata fundamental, inisiatif semacam ini bukan penggerak utama kinerja keuangan bank. Kontribusinya terhadap pendapatan bunga bersih (NII) nol. Namun, dampaknya terhadap liquidity dan stabilitas dana murah (CASA) bisa signifikan. Nasabah yang merasa diuntungkan secara personal cenderung tidak memindahkan dananya meski suku bunga acuan berfluktuasi. Ini menciptakan fondasi likuiditas yang lebih kokoh di tengah ketidakpastian global dan potensi capital outflow.
Proyeksi ke depan, tren layanan kesehatan akan semakin terintegrasi dengan produk asuransi dan investasi. Beberapa bank bahkan mulai menjajaki kemitraan dengan platform telemedicine dan laboratorium digital. Valuasi bank yang mampu membangun ekosistem gaya hidup sehat diprediksi lebih premium dibanding bank yang hanya bersaing di harga.
Kesimpulannya, privilese kesehatan bagi nasabah prioritas adalah pedang bermata dua. Di satu sisi ia memperkuat relasi dan mendorong kesadaran preventif; di sisi lain ia menuntut kehati-hatian agar tidak menjadi simbol eksklusivitas yang kontraproduktif. Yang jelas, industri perbankan kini tidak lagi hanya menjual uang, tetapi juga kepastian hidup yang lebih sehat. Apakah ini strategi jangka panjang yang berkelanjutan, waktu dan data yang akan menjawab.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.





Comments (0)