 arif-budianto
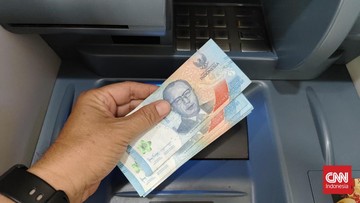
Berdasarkan data Badan Pusat Statistik (BPS) dan Kementerian Keuangan per awal 2025, pemerintah menyiapkan pembukaan rekening bagi 25,1 juta penduduk berusia 17 tahun ke atas yang berada pada kelompok desil 1 hingga 4. Kebijakan ini menargetkan perluasan akses layanan keuangan sekaligus memperlancar penyaluran bantuan sosial (bansos) agar lebih tepat sasaran. Desil sendiri adalah pembagian penduduk berdasarkan tingkat pengeluaran, dari 10 persen termiskin (desil 1) hingga 10 persen terkaya (desil 10). Artinya, kelompok sasaran mencakup 40 persen penduduk dengan kemampuan ekonomi paling rentan.
Skala dan Konteks Makro
Angka 25,1 juta jiwa setara sekitar 11,5 persen dari total penduduk Indonesia yang mencapai 281 juta orang. Jika dibandingkan dengan capaian inklusi keuangan nasional, Otoritas Jasa Keuangan (OJK) mencatat indeks literasi keuangan 2024 berada di kisaran 65 persen, sedangkan indeks inklusi keuangan mencapai 75 persen. Kesenjangan antara literasi dan inklusi ini menjadi pekerjaan rumah tersendiri: orang bisa punya rekening, tetapi belum tentu memahami produk yang dimilikinya.
Kementerian Keuangan memperkirakan kebutuhan anggaran untuk administrasi rekening dasar relatif kecil, berkisar Rp15.000–Rp25.000 per rekening, sehingga total biaya pembukaan berada di bawah Rp700 miliar. Angka itu jauh lebih murah dibanding potensi kebocoran bansos akibat penyaluran tunai yang tidak terverifikasi, yang dalam sejumlah evaluasi tahunan ditaksir mencapai Rp3–5 triliun.
Pro: Efisiensi Penyaluran dan Fundamental Data
Di satu sisi, pembukaan rekening massal ini memperkuat fondasi penyaluran bansos. Dengan rekening bank atau rekening dana pihak ketiga, penerima manfaat tidak lagi bergantung pada kantor pos atau perantara lokal yang rawan pungutan liar. Pemerintah juga bisa melakukan verifikasi data secara real time, memadankan Nomor Induk Kependudukan (NIK) dengan Data Terpadu Kesejahteraan Sosial (DTKS).
Dari sisi industri keuangan, ini berarti tambahan basis nasabah baru bagi bank Himbara dan bank pembangunan daerah. Rasio kredit macet (non-performing loan/NPL) untuk segmen mikro secara nasional masih di bawah 4 persen, sehingga secara fundamental masih sehat untuk ekspansi. Likuiditas perbankan juga memadai dengan rasio pinjaman terhadap simpanan (LDR) di kisaran 84–87 persen.
"Rekening bukan tujuan akhir, melainkan pintu masuk. Yang menentukan dampaknya adalah apakah rekening itu aktif dipakai, bukan sekadar dibuka," ujar seorang ekonom senior di sebuah lembaga riset kebijakan publik.
Kontra: Risiko Rekening Tidur dan Literasi Rendah
Di sisi lain, pengalaman program serupa menunjukkan risiko rekening pasif atau dormant account. Pada program bantuan tunai sebelumnya, sebagian rekening penerima hanya aktif sekali lalu tidak digunakan lagi. Jika itu terulang, biaya administrasi bulanan bisa memakan saldo dan justru menimbulkan sentimen negatif di masyarakat.
Tantangan kedua adalah literasi digital. Penduduk desil 1-4 yang baru pertama kali memiliki rekening rentan menjadi korban penipuan berbasis aplikasi, pinjaman online ilegal, atau investasi bodong. OJK mencatat kerugian masyarakat akibat entitas keuangan ilegal mencapai Rp120 triliun dalam beberapa tahun terakhir. Tanpa pendampingan, celah ini melebar.
Ketiga, dari sisi proyeksi fiskal, program ini menambah beban administrasi jangka panjang. Meski biaya per rekening kecil, pengawasan dan pemutakhiran data memerlukan anggaran rutin yang harus dianggarkan dalam APBN setiap tahun. Ada pula kekhawatiran bahwa target 25,1 juta rekening dipakai sebagai indikator keberhasilan semata, padahal ukuran sesungguhnya adalah penurunan kemiskinan dan ketimpangan.
Yang Perlu Dicermati ke Depan
Valuasi keberhasilan program ini sebaiknya tidak berhenti pada jumlah rekening dibuka. Indikator yang lebih relevan adalah tingkat aktivitas transaksi, pemanfaatan untuk usaha mikro, serta penurunan persentase penduduk desil 1-4 yang tetap tanpa akses layanan formal. Jika dalam 12–24 bulan ke depan rekening tersebut menunjukkan tren transaksi positif, maka kebijakan ini bisa menjadi katalis inklusi keuangan yang genuine. Sebaliknya, jika mayoritas rekening menganggur, pemerintah perlu mengevaluasi strategi pendampingan dan insentif agar portofolio keuangan kelompok rentan tidak sekadar menjadi angka statistik di atas kertas.







Comments (0)