 lukman-hakim
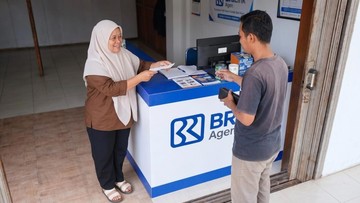
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 88,2 persen, meningkat dibandingkan 85,1 persen pada tahun sebelumnya. Namun, angka tersebut menyisakan tantangan tersendiri: sekitar 11,8 persen penduduk Indonesia masih belum tersentuh layanan perbankan formal, dan mayoritas dari mereka berada di kawasan perdesaan serta daerah dengan infrastruktur terbatas. Kesenjangan inilah yang menjadi fondasi munculnya agen-agen perbankan digital di berbagai pelosok, seperti yang dijalankan Erni di Lareh Sago Halaban, Sumatera Barat.
Erni bukan petugas bank berseragam rapi di gedung bertingkat. Ia adalah agen BRILink yang mengandalkan mesin Electronic Data Capture (EDC) portabel. Alih-alih menunggu warga datang ke kios, ia membawa mesin itu ke pengajian mingguan, biasanya menjelang jatuh tempo pembayaran tagihan listrik. Pola ini terlihat sederhana, tetapi secara ekonomi menciptakan perubahan signifikan dalam perilaku transaksi warga.
Membuka Akses Perbankan di Tengah Keterbatasan Infrastruktur
Di satu sisi, kehadiran agen BRILink seperti Erni mempercepat penetrasi layanan keuangan di daerah yang tidak memiliki kantor cabang bank. Berdasarkan data Bank Indonesia, jumlah agen Layanan Keuangan Tanpa Kantor dalam Rangka Keuangan Inklusif (Laku Pandai) terus mengalami kenaikan, dengan total agen mencapai lebih dari 1,6 juta per 2023. Setiap agen rata-rata melayani puluhan hingga ratusan nasabah per bulan, mencakup transaksi setor tunai, transfer, pembayaran tagihan, hingga pembelian pulsa.
Bagi warga Lareh Sago Halaban, kehadiran agen ini memangkas biaya dan waktu. Sebelumnya, untuk membayar tagihan listrik atau mengirim uang ke kerabat di kota lain, mereka harus menempuh perjalanan jauh ke ibu kota kabupaten. Ongkos transportasi yang mencapai Rp20.000 hingga Rp50.000 sekali jalan sering kali lebih besar daripada nilai transaksi itu sendiri. Dengan agen yang hadir di tengah komunitas, biaya transaksi itu ditekan mendekati nol.
Di sisi lain, model bisnis agen berbasis komunitas ini tidak lepas dari keterbatasan. Likuiditas menjadi persoalan klasik. Ketika banyak warga menarik dana tunai secara bersamaan, agen bisa kehabisan uang kas. Selain itu, tidak semua agen memiliki kapasitas teknis untuk menangani kendala jaringan internet, yang di daerah terpencil masih menjadi kendala utama. Risiko keamanan, seperti penipuan berbasis modus transfer, juga perlu menjadi perhatian serius.
Mengapa Strategi Pendekatan Sosial Lebih Efektif
Pendekatan Erni membawa mesin EDC ke pengajian menunjukkan bahwa inklusi keuangan bukan semata soal teknologi, melainkan soal kepercayaan. Di banyak daerah, warga masih merasa enggan berurusan dengan lembaga keuangan formal karena keterbatasan informasi dan pengalaman. Kehadiran agen dalam ruang sosial yang akrab, seperti pengajian, menciptakan rasa aman dan mendorong partisipasi.
"Kepercayaan adalah mata uang paling berharga dalam inklusi keuangan. Teknologi hanya alat; yang membuatnya berjalan adalah hubungan antarmanusia," ujar seorang ekonom senior yang meneliti keuangan inklusif di Indonesia.
Dari perspektif bisnis, strategi ini juga menguntungkan bank. Agen berfungsi sebagai ujung tombak yang memperluas basis nasabah tanpa perlu membangun kantor cabang permanen. Biaya operasional per akuisisi nasabah menjadi jauh lebih murah. Bagi bank, setiap agen adalah investasi jangka panjang untuk menumbuhkan portofolio dana murah (current account and saving account/CASA), yang pada akhirnya memperkuat likuiditas dan menekan biaya bunga.
Fundamental Ekonomi dan Proyeksi ke Depan
Secara fundamental, ekonomi Sumatera Barat masih bertumpu pada sektor pertanian, perdagangan, dan jasa. Pertumbuhan ekonomi provinsi ini pada 2023 tercatat sekitar 5,2 persen year-on-year, sedikit di atas rata-rata nasional. Namun, tantangan struktural tetap ada: akses terhadap modal usaha mikro masih terbatas, dan banyak pelaku usaha kecil belum terhubung dengan sistem keuangan formal.
Kehadiran agen BRILink seperti Erni membuka peluang pembiayaan yang lebih luas. Dengan riwayat transaksi yang tercatat secara digital, pelaku usaha mikro dapat membangun skor kredit yang selama ini sulit mereka miliki. Ini adalah pintu masuk menuju pinjaman produktif, yang pada gilirannya dapat mendorong pertumbuhan ekonomi lokal.
Pro: model agen mempercepat inklusi keuangan, memperluas akses, dan memberdayakan ekonomi komunitas. Kontra: risiko likuiditas agen, keterbatasan infrastruktur digital, dan potensi penyalahgunaan masih membayangi. Regulator perlu memastikan perlindungan konsumen dan penguatan kapasitas agen agar model ini berkelanjutan.
Ke depan, proyeksi OJK menunjukkan target indeks inklusi keuangan nasional dapat mencapai 90 persen pada 2024. Namun, angka agregat sering kali menyembunyikan disparitas geografis. Tanpa kehadiran agen di daerah terpencil, target itu hanya akan menjadi angka di atas kertas. Sentimen pasar terhadap sektor keuangan inklusif memang positif, tetapi valuasi sesungguhnya terletak pada perubahan nyata di tingkat akar rumput.
Di Lareh Sago Halaban, Erni dan mesin EDC-nya adalah wajah dari transformasi itu. Bukan gedung megah, melainkan sebuah tas kecil berisi teknologi yang membawa harapan baru bagi warga yang selama ini berada di pinggiran sistem keuangan.









Comments (0)