 nadia-rahmawati
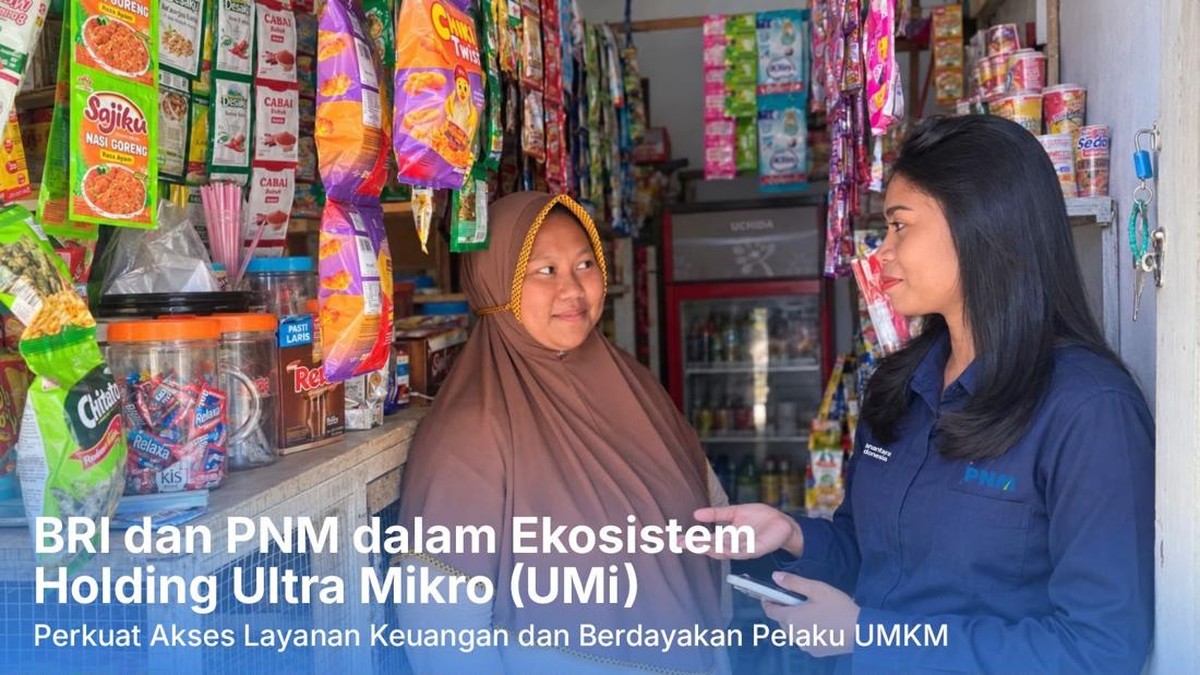
Berdasarkan data Otoritas Jasa Keuangan (OJK) per 2024, indeks inklusi keuangan nasional tercatat 75,02 persen, naik dari 67,8 persen pada 2019. Angka itu terlihat menggembirakan. Namun di baliknya, masih ada kantong-kantong masyarakat di wilayah terpencil, terutama di kepulauan, yang sama sekali belum tersentuh layanan lembaga keuangan formal. Salah satu contoh nyata datang dari seorang petugas lapangan yang harus menyeberangi lautan selama 45 menit untuk mencapai Pulau Banda Neira, Maluku, demi memperkenalkan program pembiayaan ultra mikro kepada warga setempat.
Kisah ini bukan sekadar catatan perjalanan seorang petugas. Ia adalah cermin dari persoalan struktural dalam arsitektur keuangan Indonesia: betapa mahalnya biaya menjangkau nasabah di lapisan paling bawah piramida ekonomi. Artikel ini membedah fenomena tersebut dari dua sisi, lengkap dengan data makro yang relevan.
Peta Ultra Mikro: Potensi Besar di Tengah Tantangan Geografis
Segmen ultra mikro merujuk pada pelaku usaha dengan skala paling kecil, biasanya omzet harian di bawah Rp2 juta dan sering kali belum memiliki rekening bank. Data Kementerian Koperasi dan UKM menunjukkan sektor UMKM menyumbang sekitar 61 persen dari Produk Domestik Bruto (PDB) nasional, dengan serapan tenaga kerja mencapai 97 persen. Dari total sekitar 65 juta unit usaha, hampir 90 persen di antaranya masuk kategori mikro dan ultra mikro.
Masalahnya, distribusi geografis tidak merata. Indonesia memiliki lebih dari 17.000 pulau yang berpenghuni, dan sekitar 60 persen kabupaten termasuk daerah tertinggal, terdepan, dan terluar (3T). Di wilayah-wilayah ini, akses terhadap perbankan konvensional sangat terbatas. Rasio cabang bank per 100.000 penduduk di kawasan timur Indonesia dilaporkan jauh di bawah rata-rata nasional. Kondisi inilah yang membuat kehadiran petugas lapangan, seperti yang dilakukan Vio ke Pulau Banda Neira, menjadi krusial.
Di satu sisi, model penjangkauan langsung seperti ini terbukti efektif membangun kepercayaan. Pendekatan tatap muka memungkinkan petugas menjelaskan mekanisme pinjaman, tanggung jawab kelompok, dan disiplin angsuran kepada warga yang sebelumnya belum pernah berinteraksi dengan lembaga keuangan formal. Kepercayaan adalah mata uang utama dalam pembiayaan ultra mikro, karena sebagian besar nasabah tidak memiliki agunan atau riwayat kredit yang terdokumentasi.
Pro: Model Kelompok dan Sentuhan Manusia Mendorong Inklusi
Mekanisme tanggung renteng, di mana kelompok nasabah saling menjamin, telah menjadi tulang punggung pembiayaan ultra mikro di berbagai negara berkembang. Riset menunjukkan tingkat pengembalian pinjaman pada skema ini bisa mencapai di atas 95 persen, jauh melampaui ekspektasi banyak analis. Logikanya sederhana: tekanan sosial dalam kelompok menciptakan disiplin yang tidak bisa diberikan oleh sistem penagihan otomatis.
Kehadiran petugas di pulau-pulau terpencil juga menciptakan efek berganda. Selain menyalurkan kredit, mereka kerap menjadi saluran informasi tentang tabungan, asuransi mikro, dan literasi keuangan dasar. Ini penting karena berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) OJK 2024, tingkat literasi keuangan masyarakat di kawasan timur Indonesia masih tertinggal 10 hingga 15 poin persen di bawah rata-rata nasional.
"Pendekatan humanis dan berkelompok adalah kunci menjangkau segmen ultra mikro, terutama di wilayah dengan keterbatasan infrastruktur perbankan," demikian pandangan yang sering disampaikan kalangan praktisi keuangan inklusif.
Dari kacamata portofolio, segmen ini juga menawarkan diversifikasi risiko. Tingkat kredit macet (non-performing loan/NPL) pada pembiayaan ultra mikro umumnya stabil di kisaran 1 hingga 3 persen, lebih rendah dibandingkan beberapa segmen kredit komersial yang lebih besar.
Kontra: Biaya Operasional Tinggi dan Skalabilitas Terbatas
Namun, di sisi lain, model penjangkauan berbasis perjalanan fisik menyimpan persoalan fundamental. Biaya akuisisi nasabah di wilayah kepulauan bisa lima hingga sepuluh kali lipat dibandingkan daerah perkotaan. Ongkos transportasi laut, akomodasi, dan waktu produktif yang tersita perjalanan 45 menit per lintasan menggerus margin. Dengan nilai pinjaman rata-rata yang kecil, rasio biaya operasional terhadap pendapatan menjadi tantangan serius bagi keberlanjutan lembaga.
Selain itu, skalabilitasnya dipertanyakan. Satu petugas hanya mampu melayani sejumlah terbatas kelompok per bulan. Jika ekspansi mengandalkan penambahan tenaga kerja, biaya tetap membengkak secara linear. Ini berbeda dengan model digital yang memungkinkan pertumbuhan hampir tanpa batas geografis. Sayangnya, penetrasi internet di pulau-pulau kecil masih timpang. Data Asosiasi Penyelenggara Jasa Internet Indonesia (APJII) mencatat penetrasi internet nasional sekitar 79 persen pada 2024, tetapi di kawasan 3T angkanya bisa tertinggal jauh.
Risiko lain adalah ketergantungan pada sosok petugas tertentu. Ketika terjadi rotasi atau penggantian personel, hubungan kepercayaan yang dibangun bertahun-tahun bisa runtuh. Ini menciptakan kerentanan operasional yang jarang dibahas dalam proyeksi pertumbuhan.
Di sisi lain, ada juga kekhawatiran soal risiko gagal bayar berantai. Dalam skema tanggung renteng, bila satu anggota kelompok menghadapi guncangan ekonomi, seluruh kelompok bisa terdampak. Di wilayah dengan ekonomi rentan terhadap musim dan fluktuasi harga komoditas, risiko ini tidak kecil.
Menimbang Fundamental dan Sentimen Pasar
Melihat gambaran di atas, persoalan inklusi keuangan di wilayah kepulauan bukan sekadar soal angka penyaluran kredit. Ia menyangkut keseimbangan antara misi sosial dan keberlanjutan finansial. Pemerintah telah mengalokasikan berbagai program, termasuk Kredit Usaha Rakyat (KUR) dengan plafon hingga Rp500 juta dan subsidi bunga, namun distribusinya masih terkonsentrasi di Jawa. Berdasarkan data, pulau Jawa menyerap sekitar 55 hingga 60 persen total penyaluran KUR, padahal kontribusinya terhadap jumlah usaha mikro nasional tidak sebesar itu.
Proyeksi ke depan, pendekatan hibrida menjadi keniscayaan: kombinasi antara agen lapangan untuk membangun kepercayaan awal dan teknologi digital untuk efisiensi berkelanjutan. Beberapa lembaga mulai mengembangkan aplikasi pencatatan angsuran sederhana yang bisa dioperasikan meski dengan sinyal terbatas. Tren ini patut dicermati karena menyentuh langsung fundamental biaya dan likuiditas lembaga pembiayaan.
Pada akhirnya, kisah perjalanan laut menuju Pulau Banda Neira mengingatkan bahwa di balik setiap indikator makro, ada manusia yang harus dijangkau satu per satu. Inklusi keuangan yang sesungguhnya tidak cukup diukur dari indeks nasional, tetapi dari seberapa jauh langkah kaki para petugas sampai ke tepian negeri.






Comments (0)