 sarah-anjani
Berdasarkan data Badan Penyelenggara Jaminan Sosial (BPJS) Ketenagakerjaan per akhir 2024, cakupan perlindungan bagi pekerja informal masih menjadi tantangan struktural di Indonesia. Dari sekitar 60 juta pekerja informal yang tersebar di berbagai sektor, baru sebagian kecil yang terdaftar dalam program jaminan sosial ketenagakerjaan. Angka ini menunjukkan rasio kepesertaan yang belum optimal dibandingkan pekerja formal yang telah mencapai lebih dari 90 persen.
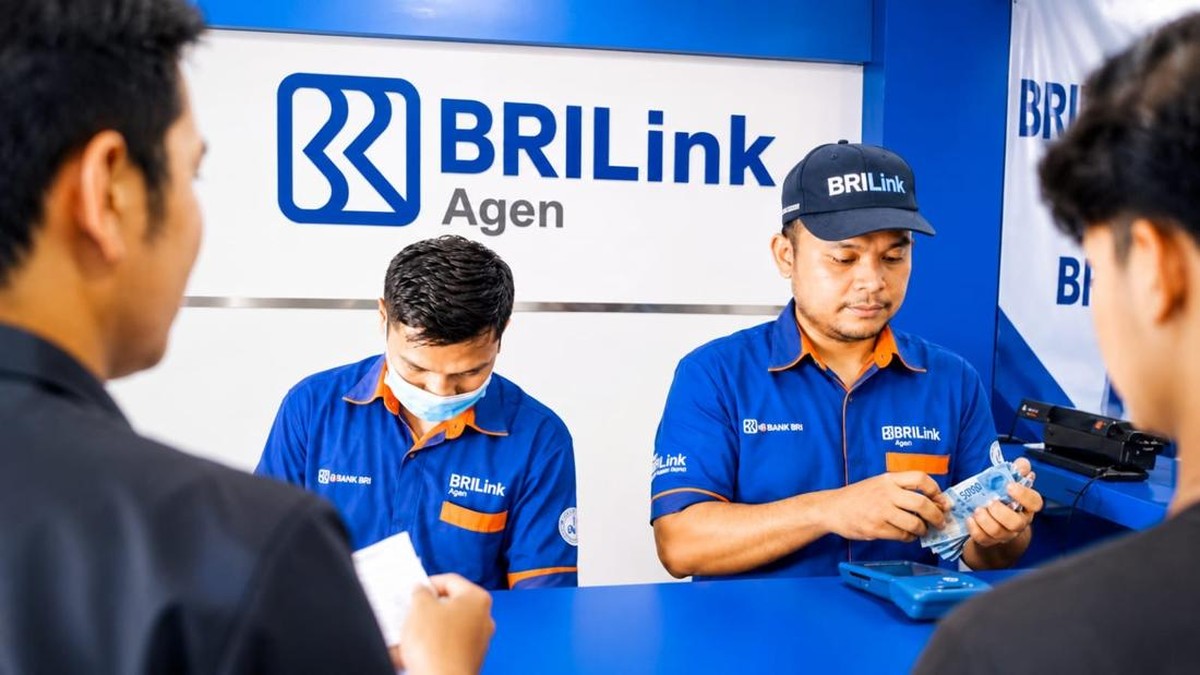
Di tengah kondisi tersebut, muncul sebuah pendekatan yang menarik untuk dicermati. Seorang pemuda asal Bandung bernama Narsun berhasil mendaftarkan 7.215 pekerja informal ke dalam program BPJS Ketenagakerjaan melalui aktivitasnya sebagai agen BRILink. Pencapaian ini bukan sekadar angka, melainkan sebuah model intermediasi keuangan yang menjembatani kesenjangan antara pekerja informal dan sistem perlindungan sosial formal.
Pekerja informal sendiri merujuk pada mereka yang bekerja di luar hubungan kerja formal, seperti pedagang kecil, pengemudi ojek daring, pekerja lepas, dan pelaku usaha mikro. Karakteristik mereka umumnya memiliki penghasilan tidak tetap, tidak memiliki kontrak kerja, dan sering kali berada di luar jangkauan program jaminan sosial konvensional.
Fundamental Ekonomi dan Peran Agen Keuangan Mikro
Di satu sisi, keberhasilan Narsun menggambarkan potensi besar intermediasi berbasis komunitas dalam memperluas inklusi keuangan dan perlindungan sosial. Agen BRILink, yang beroperasi sebagai perpanjangan layanan perbankan di tingkat akar rumput, memiliki keunggulan berupa kedekatan sosial dengan calon peserta. Pendekatan ini mampu menurunkan hambatan administratif dan psikologis yang selama ini membuat pekerja informal enggan mendaftar program jaminan sosial.
Di sisi lain, pencapaian ini juga menyoroti masih lemahnya kanal formal dalam menjangkau segmen pekerja informal secara langsung. Jika 7.215 pendaftaran bisa diraih melalui satu agen individu, berarti masih terdapat ruang besar yang belum tergarap secara sistemik. Ketergantungan pada figur perorangan berpotensi menimbulkan masalah skalabilitas dan keberlanjutan program.
Dari perspektif fundamental, keberhasilan ini sejalan dengan tren peningkatan literasi keuangan masyarakat yang tercermin pada indeks literasi keuangan nasional yang terus mengalami kenaikan dalam beberapa tahun terakhir. Sentimen pasar terhadap produk-produk keuangan inklusif pun semakin positif, terutama setelah pandemi mendorong percepatan digitalisasi layanan keuangan di daerah.
Pro dan Kontra Model Pendaftaran Berbasis Agen
Pro: Model berbasis agen komunitas menawarkan efisiensi biaya akuisisi peserta. Dibandingkan membuka kantor cabang di setiap kecamatan, memanfaatkan agen yang sudah dikenal masyarakat jauh lebih murah dan cepat. Agen juga berperan sebagai edukator yang menjelaskan manfaat program secara personal, sesuatu yang sulit dilakukan melalui kampanye massal.
"Pendekatan berbasis komunitas seperti ini menunjukkan bahwa inklusi sosial dan inklusi keuangan bisa berjalan beriringan," ujar seorang pengamat kebijakan sosial, merujuk pada pentingnya sinergi antara lembaga jaminan sosial dan lembaga keuangan.
Kontra: Di sisi lain, model ini memiliki keterbatasan. Tingkat ketergantungan pada individu agen menjadi titik lemah jika agen tersebut berpindah profesi atau kehilangan motivasi. Selain itu, tanpa standarisasi dan pengawasan yang ketat, potensi miskomunikasi mengenai manfaat dan kewajiban peserta bisa menimbulkan persoalan di kemudian hari.
Dari kacamata likuiditas, keberhasilan mendaftarkan ribuan pekerja informal juga berdampak pada peningkatan arus iuran masuk ke BPJS Ketenagakerjaan. Meski nominal per peserta relatif kecil, secara agregat kontribusinya terhadap portofolio dana jaminan sosial tidak dapat diabaikan. Namun, tantangan berikutnya adalah menjaga konsistensi pembayaran iuran, mengingat penghasilan pekerja informal yang fluktuatif rentan menyebabkan penunggakan.
Proyeksi dan Implikasi Kebijakan ke Depan
Ke depan, proyeksi perluasan cakupan pekerja informal diperkirakan bergantung pada tiga faktor utama. Pertama, kemudahan akses pendaftaran yang tidak lagi menuntut kehadiran fisik ke kantor layanan. Kedua, insentif yang menarik bagi agen atau mitra distribusi agar model ini bisa direplikasi secara luas. Ketiga, edukasi berkelanjutan mengenai manfaat perlindungan sosial agar pekerja informal memahami nilai ekonomi jangka panjang dari keikutsertaan program.
Pencapaian Narsun patut dilihat sebagai sinyal positif sekaligus cermin. Positif karena membuktikan bahwa kanal alternatif mampu menembus segmen yang sulit dijangkau. Cermin karena menunjukkan bahwa tanpa perbaikan struktural pada desain program, keberhasilan serupa akan sangat bergantung pada inisiatif individu yang sulit diprediksi dan direplikasi secara masif.
Pada akhirnya, angka 7.215 pekerja informal bukan hanya statistik. Angka itu merepresentasikan ribuan keluarga yang kini memiliki jaring pengaman ketika risiko kecelakaan kerja atau kematian datang. Dalam konteks ekonomi yang penuh ketidakpastian, perlindungan semacam ini memiliki nilai strategis untuk menjaga daya beli dan stabilitas konsumsi rumah tangga, dua variabel penting bagi fondasi pertumbuhan ekonomi nasional.







Comments (0)