 nadia-rahmawati
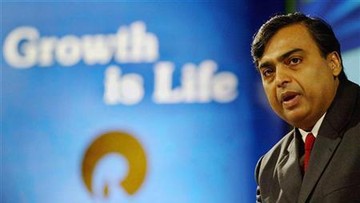
Berdasarkan data Asosiasi Telekomunikasi Seluler India (COAI) per kuartal IV 2024, jumlah pelanggan telekomunikasi di India mencapai 1,19 miliar pengguna, dengan penetrasi internet yang menembus 55% populasi atau setara 780 juta jiwa. Angka ini menjadikan India sebagai pasar digital terbesar kedua di dunia setelah China. Di tengah pasar raksasa itu, pergesekan antara dua miliarder paling berpengaruh di dunia, Elon Musk dan Mukesh Ambani, kembali mencuat ke permukaan setelah Musk melontarkan sindiran keras terhadap ambisi digital Ambani dalam beberapa pekan terakhir.
Konteks Persaingan: Spektrum, Satelit, dan Data
Di satu sisi, Mukesh Ambani melalui Reliance Jio menguasai sekitar 470 juta pelanggan seluler, atau setara 41% pangsa pasar per akhir 2024. Jio juga telah menggelontorkan investasi kumulatif lebih dari US$ 25 miliar (sekitar Rp 400 triliun) untuk membangun infrastruktur 5G sejak lelang spektrum 2022. Langkah ini menjadikan Jio salah satu operator dengan portofolio spektrum terbesar di Asia, sekaligus fondasi bagi ekspansi layanan digital seperti JioFiber, JioTV, dan platform e-commerce.
Di sisi lain, Elon Musk melalui Starlink berupaya masuk ke pasar India dengan model layanan berbasis satelit orbit rendah (LEO). Hingga awal 2025, Starlink masih menunggu persetujuan regulasi dari Departemen Telekomunikasi India terkait alokasi spektrum dan izin operasi. Proses ini menghadapi resistensi dari operator domestik yang menilai model bisnis satelit berpotensi mengganggu keseimbangan industri, terutama soal harga dan keamanan data.
"Persaingan di sektor telekomunikasi India bukan sekadar soal teknologi, tetapi soal siapa yang mengontrol ekosistem data dan pembayaran digital," ujar seorang analis telekomunikasi Asia Pasifik dalam laporan industri kuartal I 2025.
Fundamental Ekonomi dan Sentimen Pasar
Dari kacamata fundamental, sektor telekomunikasi India menunjukkan tren pemulihan setelah bertahun-tahun perang harga. Rata-rata pendapatan per pengguna (ARPU) industri naik dari sekitar 125 rupee (sekitar Rp 24.000) pada 2021 menjadi hampir 200 rupee (sekitar Rp 38.000) pada 2024. Kenaikan ini didorong oleh migrasi pelanggan ke paket data 5G dan peningkatan konsumsi konten digital.
Namun, sentimen pasar terhadap ekspansi asing tetap terbelah. Pro: masuknya pemain global seperti Starlink dapat mempercepat pemerataan akses internet di wilayah pedesaan yang masih memiliki penetrasi di bawah 40%. Kontra: dominasi asing dikhawatirkan menekan operator lokal yang baru saja pulih dari tekanan likuiditas, sekaligus memicu capital outflow jangka panjang apabila pendapatan dipindahkan ke luar negeri.
Indeks BSE Sensex mencatatkan kenaikan sekitar 8,4% year-on-year hingga Februari 2025, sementara saham sektor telekomunikasi bergerak mixed. Valuasi sektor ini berada di kisaran 18-22 kali laba bersih, mencerminkan ekspektasi pertumbuhan yang moderat namun tetap positif.
Proyeksi dan Risiko ke Depan
Mengacu proyeksi lembaga riset global, pasar layanan digital India diproyeksikan tumbuh dari US$ 200 miliar pada 2024 menjadi US$ 500 miliar pada 2030, dengan tingkat pertumbuhan tahunan majemuk (CAGR) sekitar 16,5%. Proyeksi ini membuka ruang bagi kolaborasi maupun kompetisi antara pemain domestik dan global.
Risiko utama terletak pada aspek regulasi dan geopolitik. Kebijakan alokasi spektrum, aturan keamanan data, serta tensi dagang antara India dan Amerika Serikat dapat memengaruhi keputusan investasi lintas negara. Selain itu, volatilitas nilai tukar rupee terhadap dolar AS turut memengaruhi daya tarik investasi asing di sektor padat modal ini.
Bagi pembaca awam, esensi dari duel ini sederhana: siapa yang mampu menyediakan koneksi cepat dan murah dengan biaya efisien akan menguasai pasar. Yang perlu dicermati adalah bagaimana regulator menyeimbangkan antara inovasi, perlindungan industri domestik, dan kepentingan konsumen. Tanpa keseimbangan itu, persaingan bisa berujung pada dominasi segelintir pemain, yang pada akhirnya merugikan pilihan dan harga di tingkat pengguna.












Comments (0)