 arif-budianto
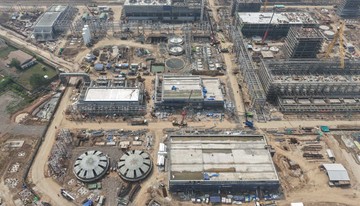
Berdasarkan data Badan Pusat Statistik per kuartal IV-2024, sektor industri kimia, farmasi, dan obat tradisional mengalami kenaikan pertumbuhan sebesar 4,85 persen secara year-on-year, ditopang oleh ekspansi kapasitas pengolahan domestik serta pembentukan modal tetap bruto yang persisten. Dalam lanskap makroekonomi tersebut, laju konstruksi pabrik Chlor-Alkali dan Ethylene Dichloride (CA-EDC) yang dikembangkan oleh PT Chandra Asri Pacific Tbk kini telah menembus kisaran 80 persen. Fasilitas manufaktur berskala terintegrasi ini diproyeksikan mulai beroperasi secara komersial penuh pada 2027 mendatang, membawa implikasi strategis terhadap struktur neraca perdagangan dan ketahanan pasokan bahan baku industri nasional.
Pencapaian progres fisik proyek strategis ini berlangsung ketika otoritas fiskal dan moneter terus mendorong penguatan sektor manufaktur dalam negeri agar tidak terlampau rentan terhadap disrupsi rantai pasok global. Selama bertahun-tahun, Indonesia menghadapi ketergantungan impor kimia perantara yang cukup masif untuk menyokong operasional industri hilir. Dengan pembangunan yang menyisakan 20 persen tahap akhir, pasar mencermati sejauh mana fasilitas ini mampu menjadi katalis baru bagi sektor manufaktur berbasis ekspor maupun pemenuhan kebutuhan domestik.
Akselerasi Hilirisasi dan Reduksi Defisit Transaksi Berjalan
Secara teknis proses industri, unit Chlor-Alkali memproduksi kaustik soda (*caustic soda*) serta gas klorin, sedangkan fasilitas Ethylene Dichloride mengolah klorin menjadi bahan baku polivinil klorida (PVC). Kaustik soda merupakan reagen krusial dalam pemurnian alumina, ekstraksi nikel laterit untuk ekosistem baterai kendaraan listrik, serta industri pulp, kertas, dan pengolahan air bersih. Sementara itu, EDC merupakan fondasi utama rantai nilai pipa dan material konstruksi.
Ketergantungan terhadap pasokan luar negeri pada kedua komoditas ini selama ini memberi tekanan pada transaksi berjalan. Berdasarkan data Bank Indonesia, rasio defisit transaksi berjalan berada di kisaran 0,8 persen hingga 1,2 persen dari Produk Domestik Bruto (PDB). Melalui substitusi impor—yakni strategi ekonomi untuk menggantikan produk impor dengan barang hasil produksi dalam negeri—kehadiran pabrik berkapasitas besar ini dapat menghemat cadangan devisa hingga ratusan juta dolar AS per tahun. Selain penghematan devisa, penciptaan lapangan kerja langsung dan tidak langsung selama masa konstruksi hingga masa operasional berpotensi memperkuat daya beli serta konsumsi domestik.
Analisis Dua Sisi: Prospek Pasar Domestik versus Tekanan Siklus Global
Mengevaluasi kelayakan ekspansi ini menuntut pendekatan analitis yang menimbang faktor pendukung internal sekaligus tantangan eksternal secara berimbang.
Di satu sisi, fundamental penyerapan pasar domestik terbilang solid. Kebijakan hilirisasi mineral yang digalakkan pemerintah menciptakan permintaan riil (*captive market*) yang tinggi terhadap kaustik soda cair, terutama dari klaster peleburan nikel dan bauksit di berbagai wilayah luar Jawa. Efisiensi biaya logistik pengapalan domestik dibandingkan impor antarnegara memberi keunggulan komparatif tersendiri bagi produsen dalam negeri.
Di sisi lain, sentimen pasar petrokimia internasional masih dibayangi oleh tren perlambatan siklus (*downcycle*). Agresivitas penambahan kapasitas petrokimia terintegrasi di kawasan Asia Timur, khususnya Tiongkok, telah memicu kelebihan pasokan global (*oversupply*). Dinamika ini berisiko menekan harga komoditas kimia dasar dan berpotensi membatasi marjin keuntungan kotor produsen pada fase awal komisioning.
“Diversifikasi portofolio ke segmen klorin anorganik secara fundamental dapat menjadi instrumen lindung nilai terhadap volatilitas siklus petrokimia berbasis olefin. Namun, kalkulasi risiko harus memperhitungkan potensi marjin yang tertekan akibat limpahan pasokan murah dari pasar regional,” jelas analis ekonomi industri manufaktur.
Implikasi Likuiditas, Beban Permodalan, dan Valuasi Aset
Menjelang target operasi pada 2027, manajemen modal menjadi fokus penting. Pengerjaan proyek berskala raksasa di tengah rezim suku bunga acuan global yang relatif tinggi menuntut pengelolaan likuiditas korporasi yang sangat disiplin. Ketegangan geopolitik dan potensi capital outflow dari pasar berkembang (*emerging markets*) dapat mempersempit ruang pembiayaan kembali (*refinancing*) jika rasio utang terhadap modal mengalami peningkatan signifikan.
Meski demikian, valuasi jangka panjang korporasi berpeluang mengalami kenaikan bertahap apabila target komersialisasi berhasil dieksekusi tanpa pembengkakan biaya (*cost overrun*). Portofolio yang terintegrasi dari hulu hingga hilir akan meredam volatilitas arus kas operasional perusahaan dari fluktuasi harga nafta dan minyak mentah dunia. Keberhasilan penyelesaian 20 persen sisa proyek ini akan menjadi parameter penting bagi investor dalam mengukur daya tahan emiten manufaktur di tengah pergeseran indeks industri petrokimia dunia.







Comments (0)