 sarah-anjani
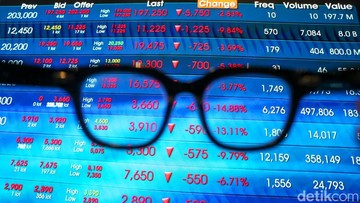
Berdasarkan data Bursa Efek Indonesia (BEI) per 18 Mei 2026, indeks sektoral energi (IDX Sector Energy) mengalami penurunan sebesar 2,38% ke level 2.085,42. Tekanan jual tersebut turut menyeret laju Indeks Harga Saham Gabungan (IHSG) yang terkoreksi 0,82% ke posisi 7.165,10. Sentimen pasar didominasi oleh kekhawatiran pelaku pasar terhadap revisi regulasi teknis operasional pertambangan mineral dan batubara, khususnya klausul yang membatasi keterlibatan entitas anak usaha dalam rantai produksi langsung pemegang izin tambang.
Dinamika kebijakan tersebut memicu aksi pelepasan saham berkapitalisasi pasar besar di sektor komoditas. Saham PT Adaro Energy Indonesia Tbk (ADRO) tercatat mengalami penurunan 3,45% menuju level Rp3.640 per lembar, sementara PT Bukit Asam Tbk (PTBA) terkoreksi 2,78% ke posisi Rp2.800 per lembar. Tren pelemahan serupa juga menimpa emiten terafiliasi seperti PT Alamtri Resources Indonesia Tbk (AADI) yang tertekan 4,12% pada penutupan perdagangan. Di pasar reguler, tercatat aksi jual bersih pemodal asing (foreign capital outflow) pada sektor energi mencapai nilai nosional Rp412,5 miliar dalam satu hari perdagangan.
Disrupsi Model Bisnis dan Beban Operasional Korporasi
Dalam lanskap industri ekstraktif, integrasi vertikal antara induk pemegang izin usaha pertambangan (IUP) dan entitas anak usaha penyedia jasa kontraktor tambang telah menjadi instrumen utama dalam menjaga efisiensi biaya operasional (operational expenditure/OpEx). Selama ini, kepemilikan armada alat berat dan infrastruktur logistik oleh anak usaha memungkinkan emiten mengontrol margin laba kotor secara lebih optimal, terutama di tengah fluktuasi harga batubara termal global.
Ketika regulasi baru membatasi anak perusahaan untuk menggarap langsung proses penambangan komoditas induknya, korporasi dihadapkan pada restrukturisasi kontrak kerja sama dan potensi ketergantungan pada pihak ketiga. Hal ini berisiko menaikkan rasio biaya tunai (cash cost) per ton batubara. Sebagai gambaran, rata-rata rasio biaya kontraktor penambangan berkontribusi sekitar 35% hingga 45% dari total struktur biaya produksi emiten batubara nasional.
Restrukturisasi tata kelola jasa pertambangan menuntut emiten mengevaluasi ulang efisiensi modal. Jika entitas anak tidak lagi leluasa mengeksekusi kontrak tambang sendiri, beban margin akan bergeser ke pihak eksternal, yang berpotensi menekan EBITDA korporasi dalam jangka pendek.
Dua Perspektif: Reformasi Tata Kelola Melawan Risiko Likuiditas
Kebijakan penataan keterlibatan anak usaha ini memunculkan diskursus hangat di kalangan pelaku pasar modal dan praktisi kebijakan publik. Terdapat dua sudut pandang mendasar dalam menakar dampak jangka menengah hingga panjang aturan tersebut.
Di satu sisi, dari perspektif regulator dan tata kelola persaingan usaha, regulasi ini dinilai positif untuk meningkatkan transparansi tata niaga pertambangan. Langkah pembatasan ini bertujuan menekan potensi manipulasi harga transfer (transfer pricing) internal antara induk dan anak usaha yang kerap mengaburkan kewajiban pembayaran royalti maupun penerimaan negara bukan pajak (PNBP). Selain itu, kebijakan ini memberikan ruang bagi kontraktor pertambangan independen dan pelaku usaha lokal untuk berpartisipasi, sehingga menciptakan ekosistem industri yang lebih kompetitif dan terbuka secara kelembagaan.
Di sisi lain, dari kacamata investor dan manajemen emiten, pembatasan mendadak menimbulkan ketidakpastian iklim investasi dan ancaman terhadap likuiditas perusahaan. Emiten yang telah mengalokasikan belanja modal (capital expenditure/CapEx) ratusan miliar rupiah untuk pembelian armada alat berat pada anak usaha kini menghadapi risiko aset terbengkalai (idle assets). Apabila aset tersebut tidak dapat dimanfaatkan secara produktif, beban penyusutan (depreciation) tetap berjalan, yang secara langsung akan menekan laba bersih konsolidasian emiten secara year-on-year.
Analisis Valuasi Rasio dan Proyeksi Portofolio Saham Energi
Koreksi harga yang terjadi pada emiten batubara berkapitalisasi besar membawa penyesuaian signifikan pada valuasi pasar. Berdasarkan rasio harga terhadap laba bersih (Price-to-Earnings Ratio/PER), emiten seperti ADRO kini diperdagangkan pada kelipatan sekitar 5,2 kali, sedangkan PTBA berada pada kisaran 6,8 kali. Angka ini berada di bawah rata-rata historis lima tahunannya, mencerminkan adanya diskon valuasi akibat faktor risiko kebijakan domestik.
Kendati demikian, dari sisi fundamental, posisi neraca keuangan emiten pertambangan papan atas dinilai masih relatif kokoh. Rasio utang terhadap ekuitas (Debt-to-Equity Ratio/DER) ADRO dan PTBA masing-masing masih terjaga di bawah 0,5 kali, ditopang cadangan kas internal yang cukup tebal. Likuiditas yang solid ini memberikan fleksibilitas bagi korporasi untuk melakukan penyesuaian strategi bisnis, baik melalui diversifikasi lini usaha ke sektor non-batubara maupun skema kemitraan baru yang adaptif terhadap aturan perundangan.
Dalam proyeksi ke depan, manajer investasi diperkirakan akan mencermati petunjuk teknis implementasi aturan ini sebelum melakukan penyeimbangan kembali (rebalancing) portofolio. Meskipun sentimen pasar jangka pendek masih berpotensi fluktuatif, daya tarik sektor energi tetap ditopang oleh ekspektasi pembagian dividen bernilai imbal hasil tinggi (high dividend yield) yang kerap dibagikan emiten batubara kepada para pemegang sahamnya.







Comments (0)