 mega-lestari
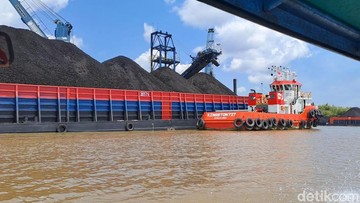
Berdasarkan data Badan Pusat Statistik (BPS) per akhir 2023, neraca perdagangan sektor minyak dan gas (migas) Indonesia masih mencatatkan defisit yang cukup dalam, menembus angka lebih dari US$ 18,9 miliar. Kondisi defisit struktural ini secara historis memberikan tekanan berkelanjutan terhadap defisit transaksi berjalan (current account deficit) serta membatasi ruang stabilitas nilai tukar rupiah. Menghadapi dinamika tersebut, otoritas terkait mulai mempercepat langkah substitusi impor energi, salah satunya melalui pemanfaatan komoditas batu bara kalori rendah menjadi metanol untuk bahan campuran bahan bakar minyak (BBM). Rencana pengembangan yang terkonsentrasi di dua kawasan penghasil energi utama, yakni Kutai Timur dan Sumatra Selatan, menetapkan target produksi agregat sebesar 1,3 juta ton metanol per tahun.
Struktur Kebijakan Hilirisasi dan Optimalisasi Cadangan Domestik
Secara fundamental, inisiatif konversi batu bara menjadi produk petrokimia merupakan implementasi lanjutan dari mandat undang-undang minerba untuk meningkatkan nilai tambah komoditas mentah di dalam negeri. Batu bara kalori rendah (sub-bituminous maupun lignite) dengan nilai di bawah 4.200 kcal/kg selama ini kerap menghadapi tekanan valuasi di pasar ekspor internasional karena efisiensi pembakarannya yang rendah dan emisi kelembapan yang tinggi. Pemanfaatan batu bara jenis ini untuk dikonversi menjadi gas sintesis (syngas) dan diproses lebih lanjut menjadi metanol diproyeksikan mampu mendongkrak margin keuntungan komoditas tersebut secara signifikan.
Dengan target kapasitas 1,3 juta ton per tahun, fasilitas ini secara langsung menyasar pasar konsumsi metanol domestik yang saat ini berada pada kisaran 1,2 juta hingga 1,5 juta ton per tahun. Sebagian besar kebutuhan metanol nasional saat ini terserap oleh program mandatori pencampuran bahan bakar nabati (biodiesel) serta industri perekat kayu dan kimia dasar. Mengingat sebagian pasokan metanol nasional masih mengandalkan jalur impor, realisasi proyek di Kutai Timur dan Sumatra Selatan ini diproyeksikan dapat menahan laju arus modal keluar (*capital outflow*) untuk belanja impor bahan baku industri.
Dua Perspektif: Nilai Tambah Domestik Versus Ketidakpastian Keekonomian
Di satu sisi, kalangan ekonom industri memandang positif inisiatif ini sebagai instrumen penguatan kedaulatan energi nasional. Pendirian industri pengolahan petrokimia berbasis batu bara di luar Pulau Jawa dapat menjadi motor penggerak pemerataan pertumbuhan ekonomi regional. Proyek ini tidak hanya berpotensi memperbaiki rasio penerimaan negara dari royalti dan pajak, tetapi juga memicu efek pengganda (*multiplier effect*) terhadap penyerapan tenaga kerja lokal, pembangunan infrastruktur pelabuhan, serta tumbuhnya industri hilir turunan metanol di wilayah Kalimantan Timur dan Sumatra bagian selatan.
"Keberlanjutan proyek gasifikasi batu bara tidak hanya diukur dari kemampuan teknis substitusi impor, melainkan dari rasio keekonomian fasilitas terhadap fluktuasi harga minyak mentah global serta kepastian struktur biaya operasional jangka panjang," ungkap analis kebijakan industri energi.
Di sisi lain, kalangan analis keuangan dan perbankan investasi menyoroti sejumlah risiko struktural yang melekat pada model bisnis konversi energi ini. Biaya modal (*capital expenditure* atau Capex) untuk pembangunan satu fasilitas gasifikasi batu bara berkapasitas besar umumnya tergolong masif, dapat melampaui US$ 2 miliar hingga US$ 2,5 miliar. Dalam iklim suku bunga global yang relatif tinggi, pembiayaan utang berskala besar untuk proyek padat modal menjadi tantangan tersendiri bagi likuiditas korporasi yang terlibat.
Selain itu, terdapat tantangan kepatuhan terhadap prinsip Lingkungan, Sosial, dan Tata Kelola (ESG). Seiring menguatnya komitmen dekarbonisasi global, lembaga keuangan internasional cenderung menahan portofolio kredit untuk proyek-proyek berbasis bahan bakar fosil. Potensi hambatan pendanaan internasional ini mengindikasikan bahwa risiko pembiayaan kemungkinan besar harus diserap oleh sindikasi perbankan domestik atau dukungan penyertaan modal negara, yang pada akhirnya dapat membebani kapasitas fiskal jika terjadi penundaan pelaksanaan.
Analisis Sentimen Pasar, Paritas Harga, dan Mitigasi Risiko Fiskal
Dari perspektif dinamika pasar komoditas, keekonomian metanol berbasis batu bara sangat bergantung pada disparitas harga atau paritas antara harga batu bara domestik dan harga minyak mentah internasional. Ketika tren harga minyak mentah dunia bertahan tinggi, bauran metanol ke dalam BBM menjadi opsi yang sangat ekonomis bagi penghematan subsidi bahan bakar. Sebaliknya, jika harga minyak mentah global mengalami penurunan tajam, valuasi keekonomian metanol batu bara berpotensi melemah jika dibandingkan dengan bahan bakar hidrokarbon impor konvensional.
Sentimen pasar terhadap kelanjutan proyek di Kutai Timur dan Sumatra Selatan ini secara umum berada pada fase *wait-and-see*. Investor institusi dan para pemangku kepentingan industri menantikan kepastian regulasi terkait insentif fiskal, skema harga bahan baku batu bara khusus, serta kepastian jaminan penyerapan (*offtake agreement*) oleh badan usaha penyedia BBM nasional. Menjaga keseimbangan antara ambisi hilirisasi mineral dan kehati-hatian alokasi anggaran belanja negara menjadi prasyarat mutlak agar proyek berkapasitas 1,3 juta ton ini dapat berkontribusi optimal terhadap stabilitas makroekonomi Indonesia.







Comments (0)