 yudi-kurniawan
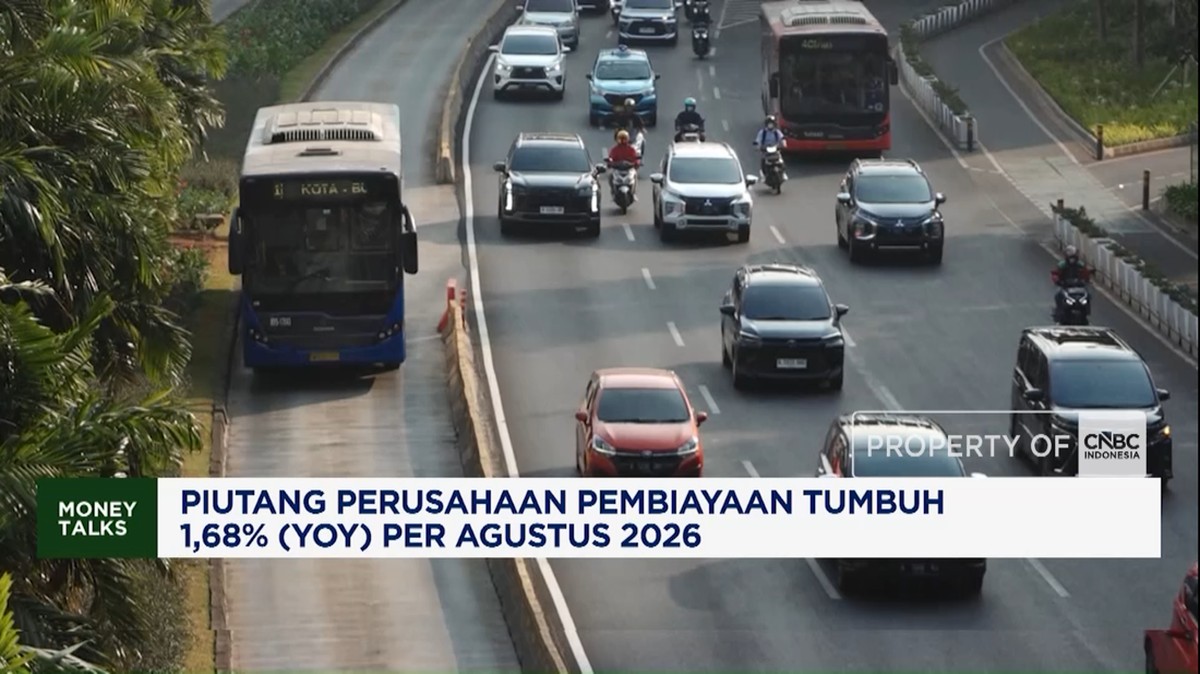
Berdasarkan data industri per tanggal Agustus 2026, total piutang perusahaan pembiayaan tercatat mengalami kenaikan 1,68% year-on-year. Dalam istilah awam, year-on-year berarti perbandingan terhadap periode yang sama tahun sebelumnya, sehingga angka tersebut mencerminkan pertumbuhan yang tergolong moderat dibandingkan tren pada era pemulihan pasca-pandemi. Perusahaan pembiayaan sendiri merupakan lembaga keuangan non-bank yang mendanai konsumsi dan investasi masyarakat, mulai dari kendaraan bermotor, mesin produksi, hingga alat berat, sehingga piutangnya kerap dijadikan indikator awal kondisi permintaan domestik.
Posisi makro ekonomi menjelang akhir 2026 menunjukkan konsumsi rumah tangga yang bertahan, namun dengan pola berhati-hati. Indeks kepercayaan konsumen bergerak di sekitar zona netral, sementara suku bunga acuan masih berada di level yang menahan laju kredit baru. Dalam konteks tersebut, pertumbuhan 1,68% bukan angka yang bisa diabaikan: ia sekaligus menjadi cerminan bahwa masyarakat dan dunia usaha masih meminjam, hanya saja dengan selektivitas yang lebih tinggi.
Kinerja Piutang: Melambat Namun Tetap Positif
Secara aritmetika sederhana, pertumbuhan di bawah 2% berarti sektor pembiayaan belum kembali ke kecepatan ekspansinya. Jika dibandingkan dengan tahun-tahun sebelumnya di mana piutang multifinance kerap tumbuh di kisaran 5% sampai 8%, laju 1,68% menandakan adanya pelemahan marginal pada tren penyaluran kredit. Beberapa faktor yang memengaruhi antara daya beli yang belum sepenuhnya pulih, harga barang modal yang masih tinggi, serta ketatnya seleksi risiko di internal perusahaan penerima pembiayaan.
Di sisi lain, perlu dilihat bahwa pertumbuhan tetap berada di zona positif. Artinya, portofolio piutang industri tidak menyusut, dan pendapatan bunga bagi banyak perusahaan pembiayaan masih mengalir. Bagi investor yang memantau valuasi sektor ini, yang menarik bukan hanya besaran pertumbuhan, melainkan komposisinya: apakah penambahan piutang berasal dari segmen retail yang likuid atau dari korporasi berskala besar dengan tenor panjang. Komposisi tersebut menentukan berapa besar risiko kredit bila terjadi perlambatan ekonomi.
Pro dan Kontra di Balis Angka Tersebut
Pro: pertumbuhan positif di tengah siklus suku bunga tinggi mengindikasikan fundamental sektor pembiayaan masih sehat. Permintaan pembiayaan alat produksi, khususnya pada segmen yang terkait dengan aktivitas logistik dan manufaktur, memberi tumpuan bahwa dunia usaha tetap melakukan peremajaan aset. Sejumlah analis juga mencatat bahwa rasio pembiayaan bermasalah di industri relatif terkendali, sehingga ekspansi yang berlangsung tidak diiringi peningkatan risiko berlebih.
Kontra: laju 1,68% dinilai terlalu tipis untuk mengimbangi inflasi. Jika inflasi tahunan berada di kisaran 2%-3%, maka dalam satuan riil justru terjadi penurunan daya serap kredit. Kondisi ini berpotensi menekan pendapatan perusahaan pembiayaan yang bergantung pada volume, sekaligus membatasi ruang pertumbuhan bagi pemain-pemain kecil yang belum memiliki cadangan modal kuat. Selain itu, sentimen pasar terhadap aset berisiko masih dipengaruhi kekhawatiran arus modal keluar (capital outflow) dari negara berkembang, yang dapat menaikkan biaya pendanaan luar negeri.
Implikasi bagi Likuiditas dan Rasio Kualitas Aset
Untuk pembaca awam, likuiditas mengacu pada kemudahan sebuah perusahaan memenuhi kewajiban jangka pendeknya. Ketika piutang tumbuh lambat, arus kas masuk dari angsuran nasabah ikut melambat, sehingga manajemen kas menjadi lebih menuntut. Perusahaan pembiayaan yang mendanai operasinya lewat penerbitan surat utang jangka pendek perlu memastikan selisih antara imbal hasil pendanaan dan bunga piutang tetap positif agar margin tidak tergerus.
Selain itu, rasio pembiayaan bermasalah (non-performing financing) perlu dipantau berkala. Pertumbuhan yang melambat sering kali diikuti perubahan profil risiko: nasabah baru mungkin berasal dari segmen yang lebih marginal. Jika hal itu terjadi bersamaan dengan perlambatan ekonomi, rasio kredit bermasalah bisa naik pada kuartal-kuartal berikutnya, meskipun angkanya saat ini masih terkendali.
Proyeksi ke Depan dan Hal yang Perlu Diwaspadai
Ke depan, proyeksi pertumbuhan piutang sangat bergantung pada arah kebijakan moneter. Bila suku bunga acuan mengalami penurunan secara bertahap, biaya pinjaman turun, dan biasanya terjadi pelonggaran pembiayaan konsumen maupun usaha. Sebaliknya, bila inflasi masih membandel, pengetatan likuiditas berpotensi berlanjut sehingga pertumbuhan piutang bertahan di bawah 3%.
Bagi pembaca yang mengikuti pasar modal, data ini relevan dengan kinerja indeks saham sektor keuangan. Valuasi perusahaan pembiayaan sering diukur terhadap harga terhadap buku (price-to-book), dan pertumbuhan piutang yang sehat biasanya mendukung rasio tersebut. Namun demikian, keputusan portofolio tetap harus mempertimbangkan diversifikasi, horizon waktu, dan toleransi risiko masing-masing.
Kesimpulannya, angka 1,68% year-on-year per Agustus 2026 menggambarkan sektor pembiayaan yang bertahan tanpa gejolak, namun belum menunjukkan akselerasi. Perekonomian memperoleh kepastian dari stabilitasnya, sementara tantangan utama tetap pada bagaimana mengembalikan kepercayaan konsumen agar tren pemulihan tidak berhenti di tengah jalan.








Comments (0)