 nadia-rahmawati
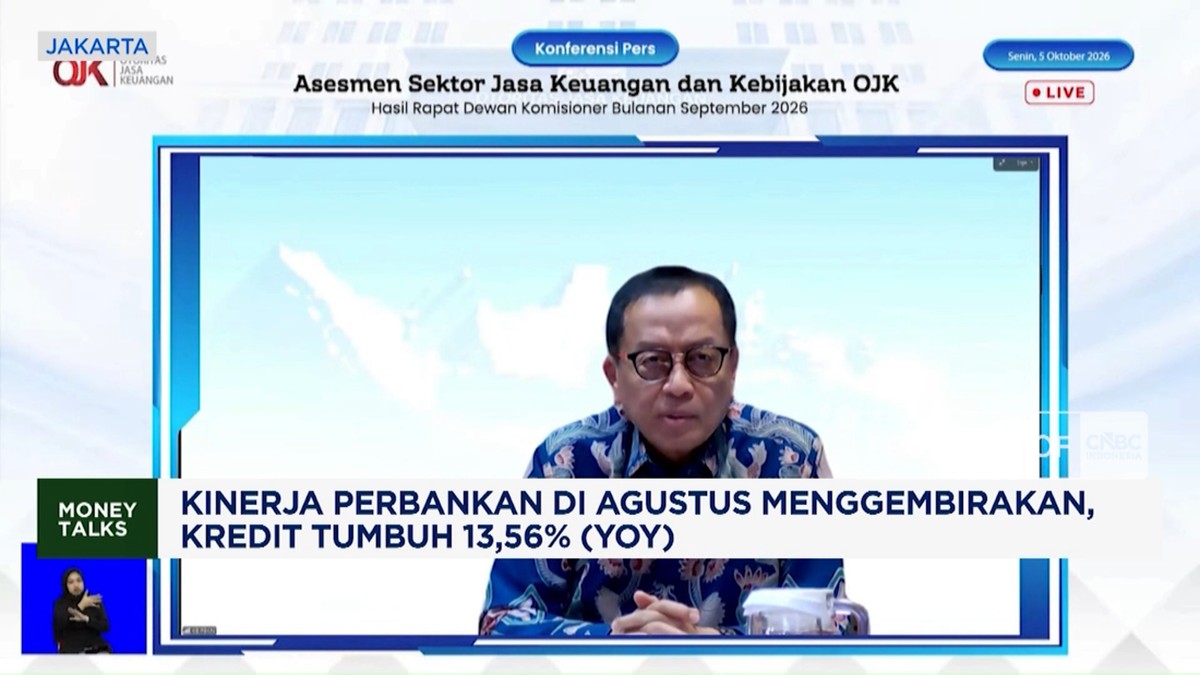
Berdasarkan data perbankan terbaru yang dipublikasikan pada akhir Agustus, sektor perbankan nasional mencatat kinerja yang tergolong menggembirakan. Pertumbuhan kredit atau pembiayaan bank umum tercatat melaju pada angka 13,56% year-on-year, laju yang bila dibandingkan dengan rata-rata pertumbuhan ekonomi domestik tergolong ekspansif. Angka year-on-year sendiri merupakan perbandingan terhadap periode yang sama pada tahun sebelumnya, sehingga menghapus pengaruh musiman seperti momen lebaran atau akhir tahun fiskal.
Bagi pembaca awam, kredit tumbuh berarti bank semakin galak menyalurkan dana ke dunia usaha dan rumah tangga, mulai dari kredit modal kerja, pembiayaan kendaraan, hingga KPR. Pertumbuhan ini menjadi indikator sentimen pasar yang relatif positif, sebab bank hanya akan menyalurkan dana bila mereka menilai risiko gagal bayar masih terkendali dan permintaan dari debitur memadai.
Apa yang Mendorong Laju Kredit 13,56%
Di satu sisi, ada beberapa faktor yang menjelaskan mengapa tren penyaluran kredit bisa menembus dua belas persen lebih. Pertama, permintaan dunia usaha cenderung pulih pascapelemahan permintaan domestik beberapa tahun terakhir. Sektor manufaktur, perdagangan, sampai jasa perjalanan kembali menyerap pembiayaan modal kerja untuk mendukung operasional yang kembali normal. Kedua, suku bunga acuan yang relatif stabil memberi ruang bagi bank untuk menjaga lending rate pada level yang masih terjangkau, sehingga minat pinjam perusahaan dan konsumen tidak meredup.
Ketiga, ekspansi kredit juga ditopang oleh strategi bank menyalurkan dana ke segmen yang selama ini relum tersentuh, seperti usaha mikro, kecil, dan menengah. Segmen tersebut menyumbang pertumbuhan pembiayaan yang solid karena basisnya masih tipis, sehingga persentase kenaikannya tampak menonjol. Keempat, likuiditas perbankan yang cukup longgar membuat bank tidak ragu menambah aset produktif, karena rasio pembiayaan terhadap pihak ketiga masih dalam zona nyaman.
Ekonom senior menilai bahwa pertumbuhan kredit di atas tiga belas persen mencerminkan kepercayaan dunia usaha yang membaik, sekaligus menjadi bahan bakar utama bagi aktivitas ekonomi kuartal berikutnya.
Namun, laju setinggi 13,56% year-on-year bukan tanpa catatan. Analis perlu memeriksa apakah ekspansi ini tersebar merata di seluruh jenis kredit, atau justru terkonsentrasi pada segmen tertentu yang rawan gejolak, misalnya kredit konsumsi berisiko tinggi. Komposisi kredit sama pentingnya dengan besaran angkanya.
Pro dan Kontra di Balik Angka tersebut
Di sisi lain, tidak semua pihak menanggapi ekspansi kredit ini dengan optimisme penuh. Terdapat dua pandangan yang layak dipertimbangkan secara berimbang.
Pro: pertumbuhan kredit dua belas persen lebih menjadi mesin penggerak produk domestik bruto. Ketika kredit mengalir ke sektor riil, investasi perusahaan naik, lapangan kerja terbuka, dan konsumsi rumah tangga menguat. Bank pun memperoleh pendapatan bunga lebih besar, yang pada akhirnya meningkatkan profitabilitas dan memperkuat modal internal. Dari sudut pandang ini, kinerja perbankan Agustus menjadi sinyal bahwa fundamental sektor perbankan masih sehat dan mampu menopang ekspansi ekonomi.
Kontra: kecepatan kredit yang melaju kerap mendahului kualitasnya. Riwayat krisis menunjukkan bahwa periode ekspansi agresif sering diikuti kenaikan kredit bermasalah beberapa kuartal kemudian. Pertanyaan kuncinya, apakah pertambahan kredit ini sejalan dengan pendapatan debitur? Bila pembiayaan tumbuh lebih cepat dibanding pendapatan nasional, rasio utang terhadap pendapatan bisa membengkak, khususnya pada segmen konsumen.
Selain itu, kalangan pengamat juga mengingatkan soal potensi credit cycle, yakni siklus di mana bank berlomba memberi kredit saat kondisi ramah, lalu memperketatnya ketika ekonomi melambat. Jika ekspansi saat ini tidak diiringi disiplin manajemen risiko, sentimen pasar bisa berbalik cepat begitu muncul sinyal perlambatan eksternal.
Implikasi bagi Likuiditas dan Stabilitas Sistem
Kenaikan kredit berimplikasi langsung pada likuiditas perbankan. Semakin banyak dana yang disalurkan, semakin kecil cadangan menganggur yang tersedia. Bank kemudian perlu menjaga keseimbangan antara pertumbuhan aset dan sumber pendanaan, termasuk rasio pembiayaan terhadap pihak ketiga yang lazim dijadikan acuan oleh otoritas. Bila rasio tersebut mendekati batas wajar, kebijakan moneter mungkin perlu menyesuaikan agar arus dana antarbank tetap lancar.
Di tataran makro, kredit tumbuh 13,56% juga berarti tekanan terhadap permintaan uang meningkat, yang kelak dapat memengaruhi laju inflasi bila kapasitas produksi ekonomi tidak ikut meluas. Di sinilah pentingnya koordinasi kebijakan moneter dan fiskal agar ekspansi pembiayaan berjalan seiring dengan peningkatan kapasitas penawaran, bukan sekadar menambah tekanan harga.
Sisi positif lainnya, struktur perbankan yang sehat dengan kredit tumbuh solid cenderung menarik arus dana asing jangka panjang ke pasar domestik, karena fundamental sektor finansial terlikok kokoh. Namun bila nanti terdeteksi perlambatan kualitas aset, potensi capital outflow di pasar surat berharga bisa meningkat, mengingat investor asing sangat sensitif terhadap perubahan profil risiko perbankan.
Proyeksi ke Depan dan Yang Perlu Dipantau
Ke depan, tren pertumbuhan kredit akan sangat bergantung pada dua variabel utama: kebijakan suku bunga dan daya beli masyarakat. Apabila biaya pinjam tetap terkendali dan konsumsi rumah tangga terjaga, proyeksi pertumbuhan kredit berpotensi bertahan di kisaran dua belas hingga empat belas persen sampai akhir tahun. Sebaliknya, bila terjadi kenaikan bunga acuan sebagai respons terhadap tekanan nilai tukar, laju kredit diperkirakan melandai pada kuartal berikutnya.
Investor dan pengamat juga perlu memantau indikator lain sebagai pelengkap: kualitas aset berupa porsi kredit bermasalah, cadangan risiko yang disediakan bank, serta marjin keuntungan bersih. Angka pertumbuhan yang gemerlap tidak banyak artinya bila diiringi peningkatan risiko gagal bayar yang tidak diimbangi cadangan memadai.
Secara keseluruhan, kinerja perbankan Agustus memberi gambaran bahwa mesin pembiayaan ekonomi sedang berputar optimal, dengan kredit melaju 13,56% year-on-year sebagai buktinya. Akan tetapi, keseimbangan antara kecepatan ekspansi dan kualitas risiko tetap menjadi penentu apakah euforia ini berkelanjutan atau sekadar puncak siklus yang akan melemah di periode mendatang. Dua pandangan di atas layak dijadikan bahan pertimbangan, agar penilaian terhadap sektor perbankan tidak berpihak hanya pada satu sisi angka.







Comments (0)