 nadia-rahmawati
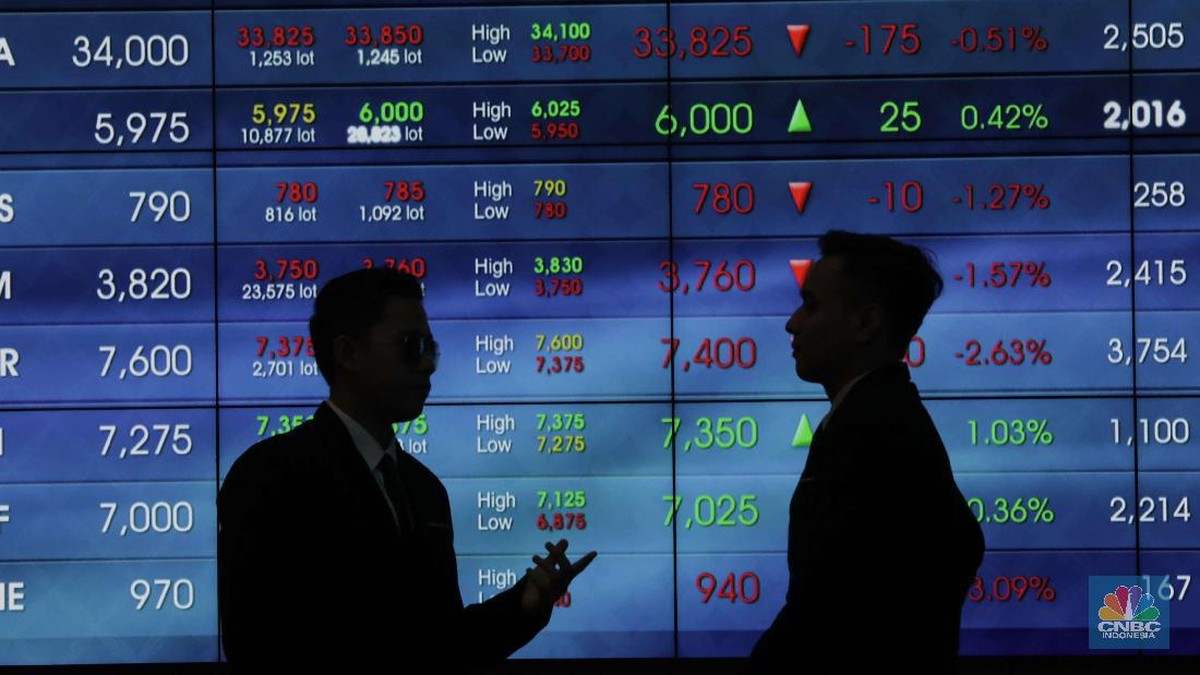
Berdasarkan keterbukaan informasi yang dipublikasikan di laman Bursa Efek Indonesia, PT Pradiksi Gunatama Tbk. (kode saham PGUN) memberikan penjelasan resmi terkait transaksi gadai saham yang dilakukan kepada PT Bank Mandiri (Persero) Tbk. Manajemen perseroan menegaskan bahwa pihaknya tidak terlibat dalam proses negosiasi fasilitas kredit yang menjadi dasar transaksi tersebut. Pengungkapan ini menjadi penting karena PGUN merupakan emiten perkebunan kelapa sawit yang dikaitkan dengan pengusaha Haji Isam, sehingga setiap langkah korporasi emiten ini selalu menjadi sorotan pelaku pasar modal.
Dalam keterangan tersebut, perseroan menyatakan bahwa negosiasi kredit dilakukan oleh pemegang saham, bukan oleh manajemen emiten. Pemisahan peran ini secara hukum lazim dalam praktik pasar modal Indonesia, di mana pemegang saham menggunakan aset berupa saham sebagai jaminan untuk memperoleh fasilitas pinjaman dari perbankan. Namun, bagi investor ritel, struktur seperti ini tetap menimbulkan pertanyaan mengenai seberapa besar keterkaitan antara kondisi keuangan pemegang saham dengan kinerja operasional emiten ke depannya.
Memahami Mekanisme Gadai Saham dan Implikasinya
Gadai saham atau repo saham adalah praktik di mana pemilik saham menyerahkan efek miliknya sebagai agunan kepada bank untuk mendapatkan pinjaman. Dalam terminologi keuangan, saham yang digadaikan tetap tercatat atas nama pemilik, namun hak finansialnya terikat pada perjanjian kredit. Bagi bank, nilai agunan dihitung berdasarkan rasio pinjaman terhadap nilai pasar saham atau loan to value (LTV), yang umumnya berkisar antara 50 hingga 70 persen dari harga pasar. Jika harga saham turun melewati ambang batas tertentu, bank dapat meminta tambahan jaminan atau melakukan eksekusi agunan.
Di satu sisi, langkah gadai saham menunjukkan bahwa pemegang saham PGUN memiliki akses terhadap likuiditas perbankan besar seperti Bank Mandiri. Ini bisa dibaca sebagai sinyal kepercayaan institusi keuangan terhadap nilai aset emiten sawit tersebut. Fasilitas kredit yang diperoleh dapat digunakan untuk berbagai keperluan strategis, mulai dari ekspansi lahan, refinancing utang, hingga kebutuhan modal kerja di tingkat holding. Bagi emiten, transaksi ini tidak secara langsung mengubah struktur modal perseroan karena kewajiban utang berada di level pemegang saham, bukan di neraca perusahaan tercatat.
Di sisi lain, praktik ini membawa risiko berlapis yang perlu dicermati. Risiko pertama adalah risiko konsentrasi kepemilikan, di mana sebagian saham PGUN terikat sebagai agunan. Jika terjadi tekanan pada harga saham secara signifikan, misalnya akibat sentimen pasar yang negatif atau koreksi di sektor komoditas, maka potensi eksekusi agunan dapat meningkatkan pasokan saham di pasar dan menekan valuasi lebih lanjut. Risiko kedua adalah risiko reputasi dan tata kelola, karena transaksi antara pemegang saham dan kreditur sering kali dipandang sebagai indikator tidak langsung mengenai kondisi likuiditas kelompok usaha di belakang emiten.
Kinerja Fundamental dan Sentimen Pasar PGUN
Untuk menilai dampak transaksi ini secara objektif, penting melihat fundamental PGUN. Sebagai emiten di sektor perkebunan kelapa sawit, kinerja perseroan sangat dipengaruhi oleh harga minyak sawit mentah atau crude palm oil (CPO) di pasar internasional, nilai tukar rupiah terhadap dolar Amerika Serikat, serta volume produksi tandan buah segar. Tren harga CPO dalam beberapa tahun terakhir mengalami fluktuasi tajam, dipengaruhi oleh kebijakan ekspor negara produsen lain, permintaan global, dan dinamika energi terbarukan. Ketika harga CPO menguat, pendapatan emiten sawit cenderung mengalami kenaikan year-on-year, begitu pula sebaliknya.
Dari sisi likuiditas perdagangan, saham PGUN tergolong memiliki kapitalisasi pasar menengah dengan volume transaksi yang tidak setinggi emiten blue chip. Kondisi ini membuat harga saham rentan terhadap pergerakan besar dari investor institusi maupun pemegang saham utama. Dalam konteks gadai saham, pasar biasanya mencermati apakah ada potensi capital outflow jika agunan dieksekusi, serta bagaimana dampaknya terhadap indeks sektor perkebunan secara keseluruhan.
"Transaksi gadai saham di level pemegang saham tidak otomatis mencerminkan masalah di emiten, tetapi pasar tetap akan memantau apakah ada potensi tekanan jual jika harga saham bergerak di bawah level tertentu," ujar seorang analis pasar modal yang meninjau struktur kepemilikan emiten sektor agrikultur.
Dari perspektif valuasi, investor perlu memperhatikan rasio keuangan seperti price to earnings ratio (PER) dan price to book value (PBV) PGUN dibandingkan emiten sawit sejenis. Apabila valuasi sudah mencerminkan ekspektasi pertumbuhan yang tinggi, maka margin of safety menjadi lebih tipis ketika muncul sentimen negatif, termasuk kabar mengenai agunan saham. Sebaliknya, jika valuasi berada di bawah rata-rata industri, tekanan jangka pendek dapat menjadi peluang bagi investor jangka panjang dengan toleransi risiko yang memadai.
Proyeksi dan Hal yang Perlu Dicermati ke Depan
Ke depan, ada beberapa variabel yang perlu menjadi perhatian. Pertama, perkembangan harga CPO dan permintaan dari pasar ekspor utama. Kedua, kebijakan suku bunga Bank Indonesia yang mempengaruhi biaya kredit dan daya tarik aset berisiko. Ketiga, keterbukaan informasi lanjutan dari manajemen PGUN mengenai struktur agunan dan perjanjian kredit di tingkat pemegang saham. Transparansi menjadi kunci untuk meredam spekulasi di pasar.
Secara fundamental, bisnis perkebunan sawit masih memiliki prospek jangka panjang seiring kebutuhan global akan minyak nabati dan energi terbarukan. Namun, risiko jangka pendek berupa volatilitas harga komoditas, sentimen pasar terhadap struktur kepemilikan, serta potensi tekanan likuiditas tidak dapat diabaikan. Bagi investor, memahami perbedaan antara risiko di level emiten dan risiko di level pemegang saham adalah langkah penting sebelum mengambil keputusan portofolio. Pada akhirnya, transaksi gadai saham PGUN kepada Bank Mandiri merupakan cerminan dinamika pembiayaan korporasi di sektor riil yang perlu dibaca dengan data, bukan sekadar sentimen.








Comments (0)