 mega-lestari
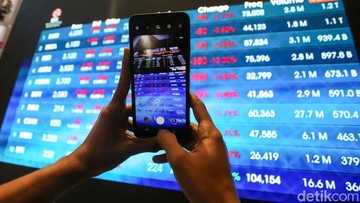
Berdasarkan data Bursa Efek Indonesia dan keterbukaan informasi emiten per Mei 2026, PT Pradiksi Gunatama Tbk (PGUN) menyatakan tidak terlibat secara langsung dalam proses gadai saham yang mencuat di ruang publik. Emiten perkebunan kelapa sawit milik konglomerat Andi Syamsuddin Arsyad alias Haji Isam itu menegaskan bahwa mekanisme gadai merupakan transaksi yang dilakukan pemegang saham, bukan perseroan. Pernyataan ini muncul di tengah sentimen pasar yang sedang rapuh, dengan Indeks Harga Saham Gabungan (IHSG) bergerak di zona merah dan mengalami penurunan tajam dalam beberapa sesi terakhir.
Isu gadai saham menjadi perhatian pelaku pasar karena menyangkut struktur kepemilikan dan potensi risiko likuiditas pada level pemegang saham pengendali. Dalam skema gadai, saham dijaminkan kepada lembaga pembiayaan untuk memperoleh pinjaman. Bila nilai agunan turun akibat harga saham melemah, pemilik saham dapat menghadapi margin call, yaitu kewajiban menambah jaminan atau melunasi sebagian utang. Jika tidak dipenuhi, saham yang digadaikan berpotensi dilepas ke pasar, yang pada gilirannya menekan harga saham lebih dalam.
Respons Emiten dan Batas Tanggung Jawab Korporasi
Manajemen PGUN menekankan bahwa gadai saham adalah urusan pribadi pemegang saham dan tidak mengubah operasional perusahaan. Secara fundamental, kegiatan usaha perseroan tetap berjalan, mulai dari produksi tandan buah segar, pengolahan crude palm oil (CPO), hingga penjualan. Pemisahan antara entitas perseroan dan pemegang saham ini penting dipahami pembaca awam: perusahaan adalah badan hukum tersendiri, sehingga kewajiban pemegang saham tidak otomatis menjadi beban perseroan.
Di satu sisi, penegasan ini masuk akal secara legal dan tata kelola. Banyak emiten di BEI memiliki pemegang saham yang menggadaikan sebagian portofolio untuk ekspansi bisnis lain. Sepanjang tidak ada wanprestasi, transaksi tersebut tidak memengaruhi laporan keuangan, rasio utang, maupun arus kas PGUN. Selama harga CPO dan produksi terjaga, fundamental emiten dinilai masih solid.
Di sisi lain, pasar kerap tidak membaca sebatas aspek legal. Sentimen pasar bekerja pada persepsi risiko. Ketika informasi gadai muncul bersamaan dengan pelemahan IHSG, investor cenderung mengaitkan keduanya. Kekhawatiran utama bukan pada operasional harian, melainkan pada potensi oversupply saham jika agunan dilepas, serta ketidakpastian struktur kepemilikan di masa depan.
Tekanan Makro dan Dampak ke Valuasi
Tekanan pada saham emiten sawit tidak berdiri sendiri. Pelemahan indeks dipicu kombinasi capital outflow dari pasar saham domestik, kenaikan imbal hasil obligasi global, serta fluktuasi harga komoditas. Dalam kondisi likuiditas mengetat, saham dengan kapitalisasi menengah seperti PGUN lebih rentan terhadap volatilitas karena volume perdagangan relatif tipis.
Dari sisi valuasi, harga saham emiten sawit umumnya bergerak mengikuti siklus harga CPO. Bila proyeksi harga CPO tahun 2026 membaik, pendapatan dan margin PGUN berpotensi mengalami kenaikan secara year-on-year. Namun, bila sentimen negatif seputar gadai berlanjut, valuasi bisa tertekan meski kinerja operasional tidak berubah. Inilah yang disebut dislokasi antara harga pasar dan nilai fundamental.
"Pasar sering kali menghukum persepsi sebelum menghukum kinerja. Selama arus kas operasi sehat dan rasio utang terkendali, isu gadai pemegang saham seharusnya tidak mengubah tesis investasi jangka panjang," ujar seorang analis pasar modal yang memantau sektor perkebunan.
Yang Perlu Dicermati Investor ke Depan
Ada tiga hal yang layak menjadi perhatian. Pertama, keterbukaan informasi mengenai siapa pihak yang menggadaikan saham dan berapa porsi yang dijaminkan. Kedua, pergerakan harga saham dan volume transaksi tak wajar yang bisa menjadi indikasi pelepasan agunan. Ketiga, rilis kinerja kuartalan PGUN, khususnya laba bersih, margin kotor, dan arus kas bebas.
Bagi investor awam, penting membedakan antara risiko perusahaan dan risiko pemegang sahamnya. Risiko pertama menyangkut operasional, utang perseroan, dan prospek industri. Risiko kedua menyangkut keputusan pribadi pemilik saham yang hanya berdampak tidak langsung. Menyatukan keduanya tanpa data bisa menghasilkan keputusan yang keliru.
Secara keseluruhan, pernyataan PGUN memberikan kejelasan pada level korporasi, namun belum sepenuhnya meredakan sentimen pasar. Selama indeks masih rentan dan arus modal asing belum kembali, saham emiten sawit akan bergerak dalam rentang volatil. Proyeksi jangka pendek lebih ditentukan oleh likuiditas pasar dan harga komoditas, sementara fundamental jangka panjang tetap bergantung pada produktivitas kebun dan efisiensi biaya. Keseimbangan antara kedua perspektif inilah yang perlu dijaga sebelum menarik kesimpulan atas valuasi PGUN.







Comments (0)