 arif-budianto
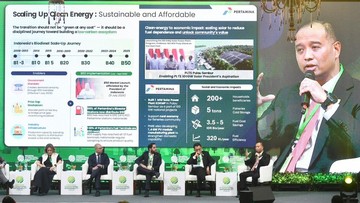
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per akhir 2023, bauran energi baru terbarukan (EBT) nasional baru menyentuh angka sekitar 13,1 persen dari total bauran energi primer, masih jauh dari target 23 persen pada 2025. Di tengah tekanan transisi energi global, PT Pertamina (Persero) mengambil posisi ganda: menjaga pasokan energi fosil yang masih mendominasi konsumsi domestik, sekaligus membangun fondasi energi rendah karbon melalui tiga jalur utama—pembangkit listrik tenaga surya (PLTS), biofuel, dan teknologi penangkapan serta penyimpanan karbon (CCS/Carbon Capture and Storage).
Langkah ini menarik dicermati karena berjalan di atas dua kepentingan yang tampak berseberangan: kebutuhan energi murah dan andal untuk pertumbuhan ekonomi, versus komitmen penurunan emisi karbon yang menuntut investasi besar berjangka panjang.
PLTS: Ekspansi Kapasitas di Tengah Tantangan Intermitensi
Di satu sisi, pengembangan PLTS menjadi fondasi paling realistis bagi Pertamina untuk menambah porsi energi bersih dalam portofolio operasionalnya. Panel surya dapat dipasang di fasilitas kilang, stasiun pengisian bahan bakar umum (SPBU), hingga area operasional lepas pantai, sehingga menurunkan konsumsi listrik dari jaringan berbasis batu bara. Secara fundamental, biaya produksi listrik surya telah turun signifikan; data International Renewable Energy Agency (IRENA) menunjukkan biaya listrik PLTS global merosot sekitar 85 persen dalam satu dekade terakhir.
Di sisi lain, PLTS memiliki kelemahan struktural: sifat intermiten atau tidak stabil karena bergantung cuaca dan siklus siang-malam. Ini menuntut investasi tambahan pada baterai penyimpanan (energy storage) yang masih mahal, serta sistem grid yang fleksibel. Tanpa dukungan itu, kapasitas PLTS besar berisiko menghasilkan listrik yang tidak terserap optimal—mengurangi nilai keekonomian proyek dan memperlambat pengembalian modal.
"Transisi energi bukan sekadar mengganti sumber pembangkit, tetapi membangun ekosistem yang mampu menyeimbangkan pasokan dan permintaan secara real-time," catat sejumlah pengamat energi dalam diskusi kebijakan transisi nasional.
Biofuel: Dorongan Mandatori B dari Hulu ke Hilir
Jalur kedua adalah biofuel, khususnya campuran biodiesel berbasis minyak sawit (FAME) dan rencana pengembangan bahan bakar nabati generasi kedua. Pemerintah telah menetapkan mandatori pencampuran biodiesel B35 sejak 2023, dan menargetkan peningkatan bertahap menuju B40 pada 2025. Pertamina sebagai produsen bahan bakar utama memikul beban menyerap pasokan FAME dalam volume besar.
Pro: biofuel mengurangi impor solar, menghemat devisa, dan menyerap produksi sawit petani sehingga memberi efek berganda pada ekonomi daerah. Kontra: perluasan lahan sawit menimbulkan kekhawatiran deforestasi dan persaingan penggunaan lahan dengan pangan, sementara biaya produksi biofuel generasi kedua masih tinggi dan teknologinya belum matang secara komersial. Rasio energi bersih dari biofuel pun bergantung pada metode penanaman dan pengolahan—faktor yang sering luput dari perhitungan valuasi karbon.
CCS: Taruhan Jangka Panjang pada Teknologi Penangkapan Karbon
Jalur ketiga yang paling teknis adalah CCS, yaitu teknologi menangkap emisi karbon dioksida dari cerobong kilang atau fasilitas industri, lalu menyuntikkannya ke formasi geologi bawah tanah agar tidak lepas ke atmosfer. Bagi Pertamina, CCS menawarkan cara menjaga aset fosil tetap beroperasi sekaligus menurunkan intensitas karbon per barel produksi.
Namun, teknologi ini masih menghadapi kendala biaya tinggi, kebutuhan karakterisasi geologi yang cermat, serta kerangka regulasi dan perpajakan karbon yang belum sepenuhnya mapan. Proyeksi sejumlah lembaga internasional menempatkan biaya penangkapan karbon di kisaran 50–100 dolar AS per ton CO2, angka yang membuat keekonomian proyek sangat bergantung pada insentif fiskal dan harga karbon.
Kesimpulannya, strategi tiga jalur Pertamina mencerminkan pendekatan pragmatis: tidak meninggalkan energi fosil yang masih menopang likuiditas perusahaan, tetapi mulai menanam modal pada energi rendah karbon. Sentimen pasar terhadap langkah ini akan sangat ditentukan oleh konsistensi kebijakan, kepastian regulasi karbon, dan kemampuan perusahaan menyeimbangkan belanja modal antara aset lama dan teknologi baru. Tren transisi energi global menuntut perusahaan energi nasional bergerak, dan seberapa cepat langkah itu terealisasi akan menjadi ujian bagi fundamental jangka panjang sektor energi Indonesia.









Comments (0)