 mega-lestari
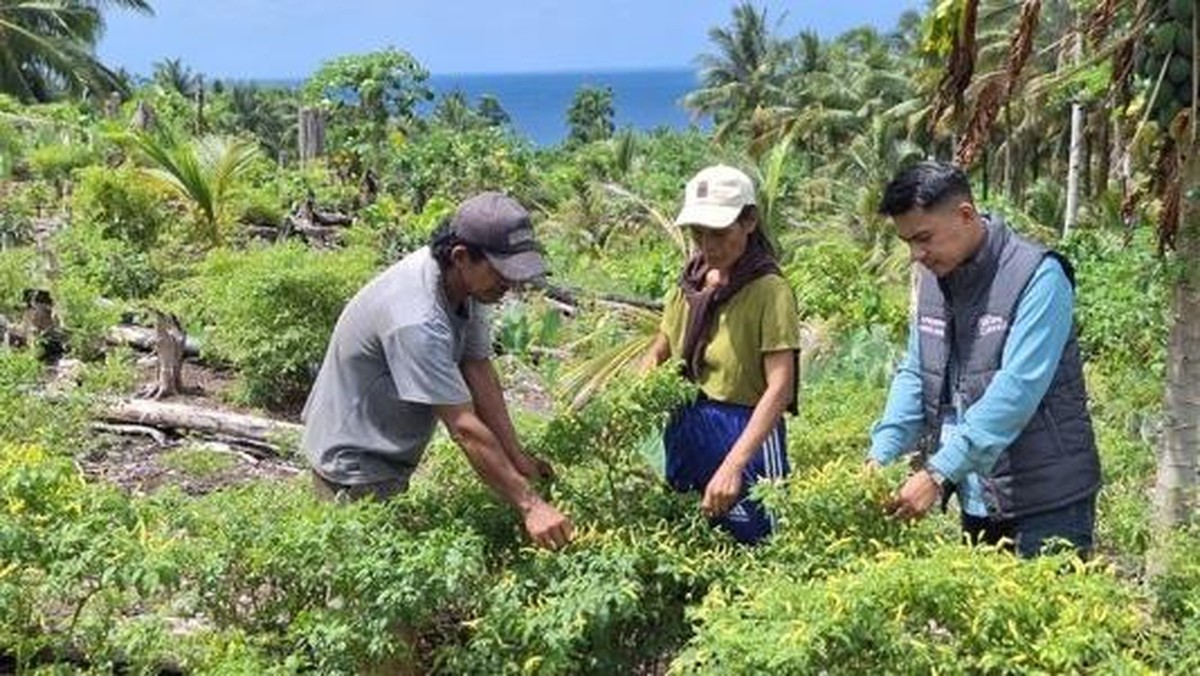
Penguatan literasi keuangan di wilayah 3T (Terdepan, Terluar, Tertinggal) menjadi salah satu fokus utama pemerintah dalam mendorong pemerataan pertumbuhan ekonomi nasional. Di kawasan perbatasan utara Indonesia, tepatnya di Kepulauan Talaud, Sulawesi Utara, kehadiran agen perbankan terbukti memberikan dampak signifikan terhadap pergerakan ekonomi mikro dan kecil. Data Otoritas Jasa Keuangan (OJK) menunjukkan bahwa indeks inklusi keuangan di wilayah perbatasan masih berada di bawah rata-rata nasional yang mencapai 85,1% pada 2023, menjadikan kehadiran agen perbankan sebagai tulang punggung akses masyarakat terhadap layanan keuangan formal.
Peran Strategis Agen Perbankan di Wilayah Perbatasan
Dalam konteks ekonomi Archipelago, wilayah perbatasan seperti Talaud menghadapi tantangan geografis yang kompleks. Jarak tempuh antar pulau yang jauh, keterbatasan infrastruktur transportasi, serta akses komunikasi yang terbatas menjadi hambatan utama bagi masyarakat untuk mengakses layanan perbankan konvensional di darat. Di sinilah peran agen perbankan atau yang dikenal dengan istilah "mantri" menjadi krusial.
Secara fundamental, agen perbankan berfungsi sebagai perpanjangan tangan bank di wilayah yang belum terlayani kantor cabang. Mereka menyediakan layanan dasar seperti setoran, penarikan, transfer, hingga pembayaran tagihan. Tren ini sejalan dengan strategi branchless banking yang digaungkan Bank Indonesia untuk meningkatkan jangkauan layanan keuangan hingga ke tingkat desa dan pulau terpencil.
Berdasarkan pengalaman di Talaud, kehadiran agen perbankan mampu menjembatani kesenjangan akses keuangan yang selama ini menjadi masalah struktural. Masyarakat tidak lagi harus menempuh perjalanan berjam-jam menggunakan perahu untuk sekadar melakukan transaksi dasar. Hal ini secara langsung mengurangi biaya transaksi (transaction cost) yang sebelumnya menjadi beban signifikan bagi pelaku ekonomi mikro.
Dampak Ganda terhadap Perekonomian Lokal
Di satu sisi, kehadiran agen perbankan memberikan dampak positif yang nyata terhadap pertumbuhan UMKM di kawasan Talaud. Para pelaku usaha mikro kini memiliki akses lebih mudah terhadap layanan keuangan, mulai dari setoran tabungan hingga pengajuan pembiayaan modal kerja. Kondisi ini menciptakan iklim usaha yang lebih kondusif, di mana masyarakat berani mengembangkan usaha mereka karena merasa terlindungi oleh sistem keuangan formal.
Sentimen positif juga datang dari meningkatnya volume transaksi di tingkat desa. Data menunjukkan bahwa rasio simpanan masyarakat di wilayah dengan kehadiran agen perbankan cenderung lebih tinggi dibandingkan wilayah tanpa layanan serupa. Ini mengindikasikan bahwa masyarakat mulai terdorong untuk menabung secara rutin, yang pada akhirnya memperkuat basis modal lokal.
Di sisi lain, terdapat sejumlah tantangan yang perlu diperhatikan. Pertama, kapasitas agen perbankan dalam memberikan edukasi keuangan masih terbatas. Banyak masyarakat yang belum memahami sepenuhnya produk dan layanan keuangan yang tersedia, sehingga potensi inklusi keuangan belum termaksimalkan secara optimal. Kedua, sistem keamanan transaksi dan perlindungan data konsumen di level agen masih menjadi perhatian, mengingat keterbatasan infrastruktur digital di wilayah terpencil.
Proyeksi dan Langkah Strategis ke Depan
Melihat kondisi saat ini, fundamental ekonomi digital di wilayah 3T menunjukkan potensi pertumbuhan yang menjanjikan. Tren digitalisasi layanan keuangan yang digaungkan oleh regulator membuka peluang bagi agen perbankan untuk bertransformasi menjadi agen digital yang mampu menyediakan layanan lebih luas, termasuk pembukaan rekening digital dan pembiayaan mikro berbasis aplikasi.
Proyeksi ke depan, keberhasilan model agen perbankan di Talaud dapat direplikasi di wilayah perbatasan lainnya dengan karakteristik serupa. Diperlukan sinergi antara perbankan, pemerintah daerah, dan komunitas lokal untuk memastikan keberlanjutan program inklusi keuangan. Pelatihan berkala, penyediaan infrastruktur pendukung, serta penguatan regulasi perlindungan konsumen menjadi tiga pilar utama yang harus diperkuat.
Secara makro, keberhasilan inklusi keuangan di wilayah perbatasan memiliki korelasi langsung dengan target pengentasan kemiskinan dan pemerataan ekonomi. Ketika masyarakat memiliki akses terhadap layanan keuangan formal, kemampuan mereka untuk mengelola keuangan rumah tangga, mengakses modal usaha, dan mengelola risiko ekonomi akan meningkat secara signifikan. Kondisi ini pada akhirnya akan berkontribusi pada pertumbuhan Produk Domestik Bruto (PDB) regional dan penguatan fundamental ekonomi nasional secara keseluruhan.




Comments (0)