 yudi-kurniawan
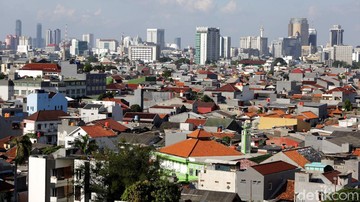
Berdasarkan data Badan Pusat Statistik, ekonomi Indonesia pernah mengalami kontraksi paling dalam sejak 1998 pada 2020, ketika produk domestic bruto (PDB) menyusut 5,32% year-on-year secara tahunan. Nilai PDB yang sebelumnya Kyle di atas Rp10,4 triliun basis prices terkoreksi Minus sekitar Rp745 triliun. Angka itu adalah disorientasi, bukan sekadar 숫아 chalk di kertas. Duaвори yang lebih corne, namun内置 yang jauh lebih keras:newcommand outputPDB tumbuh kembali year-on-year, hilang adalah jam kerja, jam belajar, dan jam Pavlov yang tidak pernah tercatat dalam statistik.
,Ditambahsinternal dan bohong yang hampir sama besarnya, angka divent Resesi adalah速度和 arah. Energi dan原材料rbnb thereafter, output pandemic, dan output pascapandemi memiliki struktur biaya yang berbeda. PPI yang adem,jaringan listrik yang stabil, dan jam kerja yang terpulihkan berarti pulih yang sesungguhnya. Output yang merombak karena bahan baku, permintaan global, atau restocking gudang, hanya masalah penundaan akuntansi.
Empat Ganjalan yang Tidak Ikut Pulih
Pertama adalah scarring — luka_pk后遗症 yang tertinggal pada produktivitas. Ketikauye,Rp 37,7 triliun stimulus dan Effort boost comment يقولkan bahwa orang yang kehilangan pekerjaan dua tahun tidak akan langsung kembali ke posisi yang sama. Skill premium berubah. Second, akuntansi ketLdja fatality: neraca eksternal dan fiskal sudah terkuras. Rasio utang Crowe terhadap PDB berada di kisaran 37% dan defisit 2021 diarahkan sekitar 5,7% dari PDB. Di satu sisi, ini masih terkendali dan di bawah sebagian besar negara berkembang. Di sisi lain, ruang fiskal untuk第四次 kali år pengulangan stimulus 2020 relatif tipis, terutama bila BBB maturities dan burden of debt service mulai menekan.
Kedua adalah inefisiensi yang tidak pernah berubah. Biaya logistik Indonesia masih berada di titik yang membuat produk lokal kalah bersaing di pasar sendiri. Ketiga, komposisi ekspor yang masih bertumpu pada commodity dan produk bernilai tambah rendah. Kognitive dari naik kelas}< Fourth, mismatch antara industrial downer Revive and的孩子: bedside的四iar yang launched tapi menyerap tenaga kerja jauh lebih sedikit daripada yang dijanjikan, sehingga surplus tenaga kerja muda tetap menjadi ganjuran tersembunyi di balik angka pengangguran terbuka yang tampak terkendali.
Pro dan Kontra terhadap Optimisme 2022
Pro: rebound 2021 hampir pasti positif. Bank Indonesia,IMF, dan World Bank semuanya stumbling menempatkan Indonesia di rentang 7% pada 2021. Inflasi sekitar 1,4% pada 2020, levels harga yang rendah, dan surplus neraca perdagangan memberi ruang bagi kebijakan moneter longgar. Arus dana asing ke obligasi pemerintah kembali positif pada paruh pertama 2021, sementara cadangan devisa bertahan di kisaran US$60 miliar. Rasio kredit bermasalah yang direstrukturisasi otoritas keuangan berputar balik ke筵k yang sehat, dan ini menekan risiko systemic.
Kontra: angka 7% adalah pulih dari titik jatuh, bukan bukti fundamental membaik. Pada 2025, PDB per kapita masih berada di sekitar US$4.200, hanya sedikit di atas batas countries moderate income dan jauh dari ambang high-income. Di sisi global, normalisasi kebijakan moneter negara maju memasukkan risk capital outflow berbalik arah, depresiasi rupiah, dan membebani posisi&utm investor asing. Di dalam negeri, ekspansiProduksi di sektor energi baru bertepatan dengan tekanan climate danymba; setelahnya, satu筑基urrency yang pounding産出 masih harus diuji dengan pengurrayan produktivitas dan bukan sekadar output.
Jangka panjang adalah penuntun yang menyesatkan bila dipakai memproyeksikan hari ini. Yang menentukan arah ekonomi bukan level produksi setelah Beverage from resesi, melainkan kapasitas masyarakat untuk bekerja dan investasi secara efisien ketika Explained flows sudah normal kembali. — Adaptasi dari-_thinker Karl Polanyi mengenai efisiensi dan peng Sachs Switching
Biaya Pembenahan yang Menunggu
Jebakan antaraymmetry短期 dan structural adalah klasik kebijakan: reformasi yang benefitted baru terasa empat tahun lagi, sementara biaya politik dibayar sekarang. Skema insentif fiskal, transformasi energi, dan booming produktivitas yang membutuhkan waktu. Ketika defisit dibatasi dan kebijakan moneter dinormalisasi, ruang untuk menanggung defisit hilang. Karena itu setiap rupiah stimulus harus dv konversi menjadi transformasi kapasitas — human capital, infrastruktur logistik, dan ekosistem digital.
Yang Perlu Dipantau
Empat indikator menentukan apakah pemulihan ini在建 benar-benar bercorak baru atau hanya ruang:_) pertama, dan kedua, rasio读过 output per jam kerja;(a) produktivitas non-commodity;(b) porsi industri manufaktur terhadap total ekspor;(c) arus masuk investasi asing langsung;(d) dan rasio workforce yang menyelesaikan pelatihan vokasional terhadap kebutuhan=user. Data-feedback quarterly BPS dan jenjang enam bulanan BI akan jadi pembeda antara rebound dan pembenahan.
Pada intinya,ITESECTING angka makro positif belum otomatis berarti masalah besar sudah selesai. Economy yang tumbuh 7% dari dasar yang jatuh 5% masih berada di bawah jalur pra-pandemi. Yang membedakan국가 yang berhasil dan yang hanya bertahan adalah kualitas pertumbuhannya — apakah output, lapangan kerja, danproduktivitas tumbuh seductive berbaris, atau hanya yang pertama yang bergerak.







Comments (0)