 mega-lestari
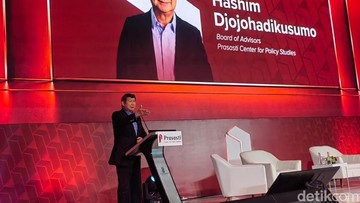
Berdasarkan pernyataan yang disampaikan dalam forum penasihat sebuah lembaga pada Oktober 2026, pemerintah dikabarkan tengah menyiapkan program pembagian telepon genggam beserta rekening digital bagi masyarakat luas. Rencana ini mencuat setelah Hashim Djojohadikusumo, yang duduk dalam jajaran board of advisors Prasasti, mengungkapkan bahwa sejumlah perangkat dan akun digital akan disalurkan sebagai bagian dari percepatan inklusi keuangan nasional. Meski detail teknis belum dipaparkan secara resmi, sinyal kebijakan ini langsung memantik diskusi di kalangan pelaku pasar dan ekonom mengenai dampaknya terhadap fundamental perekonomian.
Konteks Makro: Inklusi Keuangan dan Literasi Digital
Angka Bank Indonesia dan Otoritas Jasa Keuangan per September 2026 menunjukkan indeks inklusi keuangan menyentuh kisaran 88 persen, naik dari sekitar 85 persen pada periode year-on-year sebelumnya. Namun, rasio kepemilikan rekening formal di kantong-kantong populasi berpenghasilan rendah masih tertinggal, terutama di kawasan timur Indonesia. Kesenjangan inilah yang coba dijawab lewat distribusi perangkat dan pembukaan rekening digital secara massal.
Dari sisi makro, program semacam ini berpotensi memperbesar basis konsumen digital, mempercepat perputaran uang, dan mendorong likuiditas di sektor ekonomi kerakyatan. Pemerintah menargetkan puluhan juta penerima manfaat dalam tahap awal, dengan nilai belanja perangkat yang diproyeksikan menembus angka triliunan rupiah. Jika terealisasi, tambahan uang beredar di lapisan bawah berpotensi mengerek konsumsi rumah tangga yang selama ini menjadi penopang utama pertumbuhan.
Pro: Dorongan Konsumsi dan Pemerataan Akses
Di satu sisi, ekonom melihat rencana ini sebagai katalis positif bagi pemerataan akses layanan keuangan. Kepemilikan rekening digital memungkinkan warga menerima bantuan sosial secara langsung, menekan kebocoran distribusi, dan mengurangi ketergantungan pada perantara. Portofolio UMKM juga dapat terdongkrak karena transaksi pembayaran menjadi lebih cepat dan tercatat secara digital.
"Setiap percepatan inklusi keuangan biasanya diikuti kenaikan aktivitas ekonomi mikro, karena transaksi lebih efisien dan biaya intermediasi turun," ujar seorang analis perbankan yang memantau kebijakan fiskal.
Selain itu, data transaksi yang terkumpul dapat memperkuat basis penilaian kredit, sehingga masyarakat yang sebelumnya unbankable berpeluang mengakses pembiayaan formal. Dalam jangka menengah, ini memperbaiki struktur ekonomi dan menurunkan ketergantungan pada pinjaman informal berbunga tinggi.
Kontra: Beban Fiskal dan Risiko Eksekusi
Di sisi lain, sejumlah pihak mengingatkan risiko fiskal dan operasional. Anggaran pengadaan perangkat dalam jumlah masif berpotensi menekan ruang fiskal, terutama bila pendapatan negara tidak tumbuh sesuai proyeksi. Rasio utang terhadap Produk Domestik Bruto yang berada di kisaran 39-40 persen menjadi perhatian, karena program baru harus dibiayai tanpa mengganggu prioritas lain seperti infrastruktur dan pendidikan.
Risiko kedua adalah kesiapan ekosistem. Tanpa literasi digital yang memadai, perangkat yang dibagikan bisa menjadi sia-sia atau justru membuka celah penipuan digital. Sentimen pasar juga bisa terpengaruh jika program dinilai sarat nuansa politik menjelang siklus elektoral, sehingga memicu capital outflow jangka pendek di pasar surat berharga negara.
Dampak ke Pasar dan Valuasi Sektor Terkait
Dari kacamata pasar modal, rencana ini berpotensi mengangkat valuasi emiten telekomunikasi dan perbankan digital, seiring ekspektasi kenaikan jumlah pengguna dan volume transaksi. Namun, tren ini perlu dicermati karena kenaikan berbasis sentimen kebijakan sering kali tidak bertahan lama jika tidak diikuti realisasi laba. Indeks sektor konsumsi dan teknologi diproyeksikan bergerak volatil hingga detail anggaran dan mekanisme distribusi diumumkan resmi.
Kesimpulannya, program pembagian HP dan rekening digital menyimpan potensi besar untuk memperkuat fundamental inklusi keuangan sekaligus mendorong konsumsi. Meski demikian, keberhasilannya bergantung pada perencanaan fiskal yang hati-hati, eksekusi yang transparan, dan pendampingan literasi digital yang berkelanjutan. Tanpa itu, kebijakan ini berisiko menjadi beban anggaran tanpa dampak ekonomi yang signifikan.













Comments (0)